税理士M&A
重要な26論点 売却・承継ガイド
税理士M&A・事業承継を検討する所長向けの総合ガイド。業界動向と4つの統合事例、正常収益・評価倍率・DCF、候補先の比較、契約と引継ぎを解説します。公開事実と独自見解、仮定の計算例を区別し、売却判断に必要な条件を整理します。
税理士M&Aは、税理士事務所・税理士法人の事業や組織を、事業譲渡や経営統合などによって第三者へ引き継ぐ取組です。所長の引退に備えるだけでなく、顧問先への支援を続ける体制、職員の育成、専門領域の補完を考える選択肢にもなります。実際に使える方法は、個人事務所か税理士法人か、何を引き継ぐか、契約や資格・登録の条件によって異なります。
売却を考え始めたとき、多くの所長が最初に知りたいのは「自分の事務所はいくらになるか」です。ただ、価格を受け止めるには、引き継ぐ業務の範囲、所長が離れた後の収益、顧問先と職員への対応、代金を受け取る条件を一緒に見なければなりません。本稿では、業界の変化と公開された統合事例から入り、価値評価・評価倍率、候補先の比較、契約と移行の判断を一つの流れで整理します。
対象は、これから事務所の売却や外部承継を検討するオーナーです。まだ売却を決めていない方も、内部承継や単独での継続と比較しながら読めるように構成しました。2026年9月20日時点で確認できた公開情報を用い、統計の調査時点、公表された事実、アドバイザーの視点による考察、計算のための仮定を区別しています。
この記事の目次
税理士M&Aの検討を、四つの問いから始める
最初の段階で、売却するかどうかを一度に決める必要はありません。決めるための材料が不足している状態と、条件が合わず売却しないと決めた状態は違います。売却に関心を持った段階では、情報を集めるための行動と、取り消しにくい約束を伴う行動を分けることが役に立ちます。事務所の数字を整理する、所長自身の役割を書き出す、希望時期を考えるといった作業は、最終的に売却しなくても経営の判断に使えます。
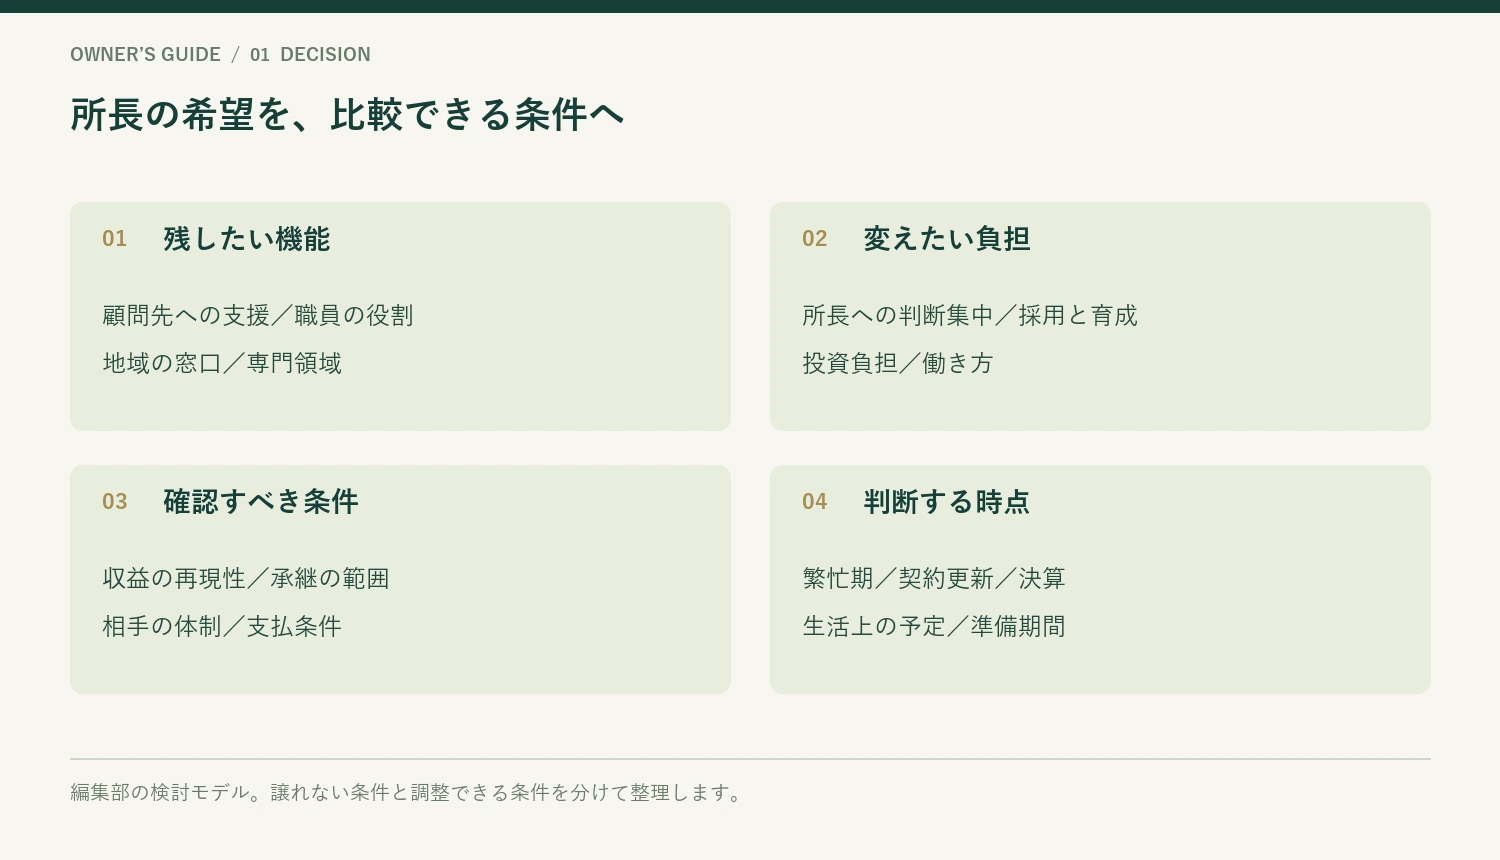
本稿が提案するのは、「残したい機能」「変えたい負担」「確認すべき条件」「判断する時点」の四つを一枚にまとめる方法です。顧問先や職員を大切にしたいという思いを、相手が検討できる条件へ翻訳していきます。たとえば「地域の顧問先を守りたい」なら、対面相談の窓口、担当の連絡方法、申告までの確認体制、追加料金の説明方法のうち、どこを重視しているかまで具体化します。
| 最初の問い | 所長が書き出すこと | 次の検討につながる情報 |
|---|---|---|
| 何を次の体制に残すか | 顧問先への支援、専門分野、職員の役割、地域の窓口 | 承継対象と候補先に求める機能 |
| 何を変えたいか | 業務負担、判断の集中、投資、採用、働き方 | 所長の移行後の役割と必要な支援 |
| 何が分かれば判断できるか | 収益の再現性、取引条件、相手の実行体制 | 必要資料と相手への質問 |
| いつ判断を更新するか | 決算、繁忙期、契約更新、生活上の予定 | 準備期間と検討の区切り |
M&Aアドバイザーの視点で重視したいのは、初回に出した希望を固定し過ぎないことです。情報が増えると、価格の希望だけでなく、残りたい期間や職員の役割も変わることがあります。その変化を「交渉がぶれた」と扱うのではなく、どの事実を知って判断が変わったかを残しておきます。理由が説明できれば、候補先の提案を同じ基準で比較しやすくなります。
一方で、譲れない条件は早く言葉にしておく必要があります。例として、所長が健康上の事情で一定時期以降の常勤を続けられないなら、長期間の常勤を前提にする価格提案は、そのままでは比較対象になりません。職員の勤務地、重要な顧問先の担当、個人保証の扱いなども、後から金額と交換するつもりがない条件であれば、交渉の入口で整理しておきます。守るべき線と、相手の提案を聞いて調整できる線を区別することが、現実的な選択肢を増やします。
以下は、最初から最後まで読むほか、知りたいテーマから戻って読めるガイドです。業界動向では売却を考える背景を、事例では承継の形を、評価では数字の前提を、実行では約束の具体化を確認できます。各節の問いを自分の事務所の言葉で書き直すことで、知識の収集を実際の検討へ進めてください。
税理士M&Aの業界動向は、登録者数と承継できる体制を分けて読む
税理士事務所の売却を考える際、業界全体の人数が増えたか減ったかだけで、買い手の需要や自分の事務所の価値は判断できません。確認したいのは、顧問先の相談を受ける資格者、実務を進める職員、経営を担う人材が、希望する地域と時期にそろうかです。全国の統計は事業環境を知る入口であり、個別の承継先が確保できることを示す数字ではありません。
2026年8月末の登録・届出状況から分かること
日本税理士会連合会の公表値では、2026年8月末の税理士登録者数は82,343人、税理士法人の届出数は主たる事務所5,330、従たる事務所3,167です。人の登録と法人・拠点の届出は集計単位が異なるため、これらを足して事務所総数や独立した買い手の数にすることはできません。出典は日税連の税理士登録者数です。
比較可能な過去の時点として、国税庁が掲載する2025年3月末の登録者数は81,696人、税理士法人は本店5,146、支店2,935です。この二時点では人数と法人拠点の届出がいずれも増えています。ただし、基準日が17か月離れた二つの時点の比較であり、年平均の成長率やM&Aの件数ではありません。増加理由を経営統合だけに求めることもできません。国税庁掲載の登録・届出状況で基準日と区分を確認できます。
| 公表値の対象 | 確認できる事実 | 売却判断で別に確認すること |
|---|---|---|
| 税理士登録者数 | 資格者として登録されている人数 | 当該地域で経営・レビューを担う人材の有無 |
| 法人の主たる事務所 | 法人の本拠となる事務所の届出 | 候補先の受入方針、資金、運営責任者 |
| 法人の従たる事務所 | 複数拠点による運営の広がり | その拠点が使える人員と本部支援の範囲 |
法人化は承継の選択肢を広げても、後継者問題を自動的に解かない
M&Aアドバイザーの視点では、複数の税理士や拠点で業務を分担する組織が存在することは、所長一人の後継者を探す以外の方法を検討する材料になります。経営、専門判断、日常対応を異なる人が担う案や、現地の担当者を本部が支える案を比較できるためです。もっとも、法人名が付けば所長の仕事がなくなるわけではなく、社員税理士の構成や事務所の制度上の要件も確認する必要があります。
売り手は「地域に法人がある」という情報を、担当者名と受入計画へ進めます。誰が現地へ来られるのか、既存拠点から支援できるのか、支援する側にも繁忙期があるのかを聞きます。近くに事務所があっても、希望する分野の税務判断を引き受ける余力がない場合があります。反対に、物理的には遠くても、現地の責任者を配置し、日常の相談経路を整えられる提案は検討対象になり得ます。
統計の増加を値上がりの根拠として使うより、自所の不足を補える相手の種類がどう変わったかを見る方が交渉に役立ちます。オーナー自身の希望も、完全な引退、経営からの退出、特定顧問先への関与継続で異なります。必要な受入機能を定義して初めて、業界の動きと、自分が選べる承継方法を結び付けられます。
地域の比較では、登録者数の多い都市へ候補先を広げるだけでなく、顧問先の業種と対応方法が合うかを確かめます。訪問中心の業務と遠隔対応中心の業務では、距離が費用へ与える影響が違います。事務所間を移動する時間、担当する決算月の偏り、地域の金融機関等との連絡体制も受入能力に関係します。全国の数字を使う段階から、実際の商圏と業務の組合せを見る段階へ進めることが必要です。
年齢と採用の数字を、所長の引退時期と育成期間へ置き換える
税理士の年齢構成は、調査年と回答対象を確かめる
税理士の高齢化を説明する情報には、古い実態調査の年齢構成が現在の状況のように引用されているものがあります。日税連が公開する第6回調査の案内は、2014年4月実施、2015年3月公表という時点の調査です。現在の年齢分布や、今後数年で売却に出る事務所数を示す資料として、その割合をそのまま使うことは適切ではありません。第6回実態調査の公表案内には実施時点が明記されています。
その後、2024年4月に実施した第7回税理士実態調査が2025年2月21日に公表されています。公表案内に記載された回答数は38,607件、回答率は44.8%です。これは税理士会員と税理士法人会員を対象とする調査の集計情報で、38,607件をそのまま個人の年齢回答数と扱うこともできません。本稿では、確認できた公表案内から全国の現在の高齢者割合や引退意向の割合を計算しません。第7回実態調査の公表案内が更新された調査の入口です。
オーナーの判断に必要なのは、平均年齢に自分を当てはめることより、役割を渡すための時間です。所長しか対応していない相談がどれだけあり、担当税理士が経験を積むのに何回の決算や申告が必要かを確認します。年齢が同じでも、複数人で顧問先対応を共有してきた事務所と、すべての重要判断が所長に集まる事務所では、移行に必要な準備が違います。
試験受験者の増加と、採用できる後継経営者の増加は異なる
国税庁の2025年度税理士試験結果では、受験者数は36,320人、5科目到達者数は527人です。同資料の前年度比較では2024年度の受験者数は34,757人でした。受験者の増加は確認できますが、5科目到達者数は新規登録者数ではなく、就職先や独立意向も示していません。資格取得には複数の経路があるため、この数字だけで将来の供給全体を推計するのも避けます。出典は2025年度税理士試験結果です。
ここからの実務上の示唆は、採用、資格取得、業務の習熟、経営承継を同じ予定日に重ねないことです。将来有望な職員がいても、本人が経営を希望するか、顧問先との関係を担えるか、資金や管理を引き受けるかは別の確認が必要です。育成中の候補者がいることを理由に第三者承継の情報収集を止めると、本人の意向が変わった際に比較する時間が不足することがあります。
人材の準備は、資格者、日常実務の担当者、管理者の三つの層で整理します。資格者が増えても記帳や資料回収が滞れば業務は進まず、職員を増やしても税務判断の確認が所長に集中すれば引退は難しくなります。候補先に求めるのが資格者の配置なのか、採用の仕組みなのか、育成担当の時間なのかを分ければ、単なる「人手不足」という説明より具体的な提案を引き出せます。
説明用の仮定として、所長が二年後の業務縮小を希望する場合を考えます。内部候補者に一年間で任せる仕事を決め、その到達状況を確認する時期と、外部の承継案を比較する時期を先に置きます。これは二年が標準という意味ではありません。人材育成を待つ期間と、代わりの方法を準備する期間を並行して持つことで、候補者にも所長にも過度な約束を背負わせずに済みます。
育成計画の評価では、所長が休んだ日の仕事を振り返る方法もあります。電話の一次対応は進んだが判断は翌日まで止まった、特定の顧問先だけ所長へ直接連絡したといった事実を記録します。職員を試すための突然の不在ではなく、必要な連絡体制を置いたうえで役割の偏りを確認します。この記録は、内部の後継候補へ渡す仕事と、第三者の組織に補ってもらう仕事を区分する材料になります。
ITの普及は、売却前に何へ投資するかという判断を変える
電子申告の利用率と、所内業務の自動化率を混同しない
国税庁が2025年10月に公表し、2026年6月に訂正した2024年度のe-Tax利用状況では、法人税申告のオンライン利用率は89.1%、添付書類を含めたALL e-Taxは67.7%です。この法人税関係の指標は、休業・清算中法人の提出件数を分母・分子から除いて算出されています。電子申告の利用率は、会計事務所のクラウド会計導入率やAI利用率を表すものではありません。国税庁の2024年度利用状況に定義と集計条件が記載されています。
M&Aアドバイザーの視点では、申告の送信だけが電子化されている事務所と、資料の受領から確認、保存までつながっている事務所を分けて見る必要があります。どちらも電子申告を行っていても、職員の転記作業、紙の原本の照合、所長の確認時間は異なるからです。ソフト名を聞くだけで効率的な事務所と評価せず、一件の業務が始まって終わるまでを追います。
売却前の大型更新は、回収期間と承継先の方式を照合する
事務所を高く評価してもらいたいからと、直前に全システムを入れ替えることが合理的とは限りません。候補先が別の環境を利用していれば、導入、教育、再移行が短期間に重なる可能性があります。一方で、故障が近い機器や復元できないバックアップを放置することも適切ではありません。安全に業務を続けるための更新と、将来の運営方法を大きく変える投資を区別します。
売却の準備として優先しやすいのは、保存先の整理、契約名義の把握、管理者権限の確認、データを取り出せる形式の調査、作業手順の記録です。これらは、採用するソフトが変わっても検討材料として残ります。特に、過去のデータを誰がいつまで閲覧するか、旧環境を維持する費用がいくらかを説明できれば、買い手は移行費用を見積もりやすくなります。製品の新しさより、承継時の不明点を減らす効果を重視します。
評価の面では、導入費用を支払った額と、買い手が認める価値は一致しません。年間作業時間が減っていても、余った時間が別の手戻りに使われていれば利益改善は限定的です。削減した工程、品質への影響、継続費用、教育負担を記録し、実現済みの改善と将来の見込みを分けます。導入投資をすべて価格へ上乗せするという発想ではなく、引継いだ後に再現できる収益の説明へつなげます。
AIへの期待を、確認できる業務へ落とし込む
AIの導入提案も、何人分の仕事をなくせるかという大きな表現のまま価格へ反映しません。文章の下書き、資料の分類、所内検索など、想定する利用場面を特定し、出力を誰が確認するかを決めます。顧問先情報の利用条件、外部送信、保存、アクセス権限の検討も必要です。未検証の効果を将来利益として計算すると、買い手と売り手が異なる前提のまま交渉する原因になります。
所長がITの細かな操作に詳しくない場合でも、質問は難しくありません。「今の記録は次の担当者が開けるか」「情報を戻せるか」「サービスを解約した後に何が残るか」「判断の責任者は誰か」を確認します。この四点に答えられる体制は、単独で事務所を続ける場合にも役立ちます。デジタル化は売却を急ぐ理由として扱うより、自力で維持する費用と、承継先の支援を受ける費用を比較する具体的な論点にします。
候補先との移行検証は、情報の取扱い条件を整えてから、対象を限定して行います。期首残高、科目の対応、添付資料、承認履歴などの代表的な項目を選び、移行前後で何を照合するかを先に決めます。ファイルが取り込めたことと、次の申告に使えることは異なります。差異を調べる担当者と修正に必要な時間を把握しておけば、全件移行の予定に根拠を持たせられます。販売説明だけでは見えにくい費用を、実際の検証で確かめる考え方です。
地域の事務所の統合事例を、売り手が必要とする機能から比較する
テルスと小林由拓税理士事務所の発表は、地域内の体制強化を考える題材
税理士法人テルスのグループ公式サイトは、2021年9月1日に、小林由拓税理士事務所との経営統合を発表しました。発表では体制強化を目的として示し、事業統合日を同日としています。当時の企業情報には、郡山市の小林由拓税理士事務所と有限会社小林会計事務所、従業員数8名が記載されています。この人数は発表時点の情報です。対価や所長の引退動機は記載されていません。出典は2021年9月1日の経営統合のお知らせです。
この公表事実から「小規模事務所は人員を売ることで高く評価される」といった結論は導けません。売却を検討するオーナーにとって参考になるのは、同じ地域圏でも、資格者、顧問先対応、管理機能を組み合わせる設計を検討できるという点です。自分の事務所が経営統合で補いたいのは、最終判断を任せる税理士なのか、繁忙期の応援なのか、採用や教育の担当なのかを問い直します。これは本件の実行内容の説明ではなく、公開事例を踏まえた一般的な検討視点です。
個人の税理士事務所と会計会社が併存する場合には、税務の委嘱先、記帳等の業務を受ける主体、職員の雇用主、利用する資産の持主を分ける必要があります。統合発表に複数の名称があることから、どの契約がどの法的手法で移ったかまで推定してはいけません。売り手が準備する対象一覧にも、事務所名だけでなく、契約・人員・資産それぞれの主体を書くと、承継方法の検討が具体化します。
みそらの発表は、顧問先の成長へ対応する能力を考える題材
みそら税理士法人は2022年6月15日、ビジネスサポート林総合事務所との基本合意と、同年7月1日の経営統合予定を公表しました。目的として、規模が拡大する顧客に対する会計税務サービスの充実を挙げています。本稿では発表時点の方針として扱い、この告知だけで実行後の品質や業績改善まで確認したとはしません。出典は当事者の経営統合に関するお知らせです。
前の地域内の体制強化と比べると、売り手が問うべきことが変わります。今の仕事を維持する後継体制が欲しいのか、顧問先から増えてきた複雑な相談を受けられる能力が欲しいのかです。後者であれば、所長が元気なうちでも組織の選択を考える理由になります。ただし、本件の当事者が引退を目的としていたという意味ではありません。顧客の変化に対応するための選択と、オーナー個人の退出の希望は別に整理します。
候補先を比較する際には、「専門家が多い」という説明を、自所で実際に生じている相談へ当てはめます。連結、海外取引、組織再編など、今後受ける可能性がある仕事を挙げ、初期相談から受託、判断、回答までの役割を尋ねます。その機能を外部提携で利用する方法と、経営統合で継続的に利用する方法も比較します。全ての課題に対して組織を一つにする必要があるとは限りません。
二つの事例を比べて得られるのは、売却の動機を「後継者がいない」の一語へ集約しないという視点です。業務を途切れさせない体制、顧客の要求に応える能力、所長が持ち続けたい仕事は、それぞれ異なる条件です。交渉の前に不足する機能を整理しておけば、規模や知名度だけで候補先を選ばず、どの提案が自所の課題を解くかを確認できます。
専門分野を持つ事務所は、顧客数より知識の継続方法を確かめる
辻・本郷とケップルの事例から考える、専門チームの受入条件
辻・本郷税理士法人は2021年4月1日、スタートアップに特化したサービスを提供する税理士法人ケップルおよび株式会社ケップルコンサルティングとの経営統合を公表しました。発表では同日付の統合と、東京事務所のスタートアップ事業部としてのサービス継続を案内しています。取引価格、個別の雇用条件、顧客の継続率等は、この発表では明らかにされていません。当事者の2021年4月1日付発表を確認できます。
M&Aアドバイザーの視点では、この事例は、事務所の強みをどの組織単位で残すかを考える材料になります。顧客名簿を各拠点へ配分する形と、専門分野のチームとして受け入れる形では、必要な運営条件が違います。ただし、発表上の事業部という名称だけから、実際の権限、評価制度、サービス単価や採算管理まで読み取ることはできません。売り手は自分の交渉で、その中身を確認します。
専門性は、特定分野の顧問先が多いことだけでは説明できません。顧客の成長段階や固有の取引を理解し、必要な資料を早く見つけ、論点を適切な税理士へつなぐ手順があるかを確かめます。担当者が変わっても同じ判断材料へ到達できるなら、その仕事は組織へ引き継ぎやすくなります。反対に、所長の記憶と個人的な紹介関係だけに依存している部分は、相手へ渡すまでの協力が必要になります。
売却で守る専門性と、統合後に広げるサービスを区分する
候補先から幅広い顧客を担当する提案を受けたとき、専門チームの経験が活用される場合もあれば、得意分野を磨く時間が減る場合もあります。売り手は、どの顧客層を重点とするか、専門的な案件を誰が配分するか、品質の判断を誰が行うかを確認します。専門性の維持を条件にしたいなら、名称を残す約束だけでなく、担当する仕事と教育の機会を具体化する必要があります。
料金体系も接点になります。従来は月次顧問の範囲で行っていた相談を、新しい体制では個別契約とすることがあります。追加の支援を受けられる利点があっても、顧客が費用と窓口を理解していなければ継続は難しくなります。承継時には、既存のサービス、追加できるサービス、対象外の仕事を分けて説明できるかを確認します。これは本件の料金変更を述べたものではなく、専門事務所一般の売却条件としての検討です。
評価倍率を検討する場合、専門分野という肩書だけで高い倍率を当てはめるべきではありません。受託が継続するか、担当者の交代で品質を維持できるか、同じ顧客層へ依存することで景気変動の影響が集中しないかを見る必要があります。専門性が利益の継続を支える側面と、限られた人材や顧客層へ依存する側面を両方説明できると、価格の根拠に関する対話が深まります。
所長の関与継続を求められた場合も、一定期間在籍するという条件だけでは足りません。判断例の整理、後任との共同レビュー、顧客への紹介、専門分野の教育など、残す成果を決めます。担当者が自立した後も所長の確認が必須となる設計では、経営から退く希望を満たせないことがあります。自分の名前で築いた強みを、次の組織が使える能力へ変えることが、専門事務所の承継で確かめたい中心です。
地域拠点の維持条件は、統合時点と数年後の運営を分けて設計する
日本クレアスの千葉拠点の案内は、承継後の変化を考える材料
日本クレアス税理士法人グループの公式沿革には、2021年の千葉本部開設が記載されています。その後、2025年8月25日の公式発表は、同年9月1日から千葉支社と千葉本部を統合する方針と、新住所での営業開始日を案内しました。旧千葉本部の新住所での営業開始日は9月16日とされています。ここでは公式沿革と2025年の拠点統合のお知らせを、異なる時点の公表情報として扱います。
この発表だけで、過去の経営統合における当事者の約束、売り手の希望、移転の効果が分かるわけではありません。一方、一般的な承継設計において、統合後も組織や拠点が変わり得ることを考える題材にはなります。オーナーが「地域に残してほしい」と希望するとき、それが同じ住所、対面相談の機会、職員の通勤、顧問先への訪問のどれを指すのかを具体化する必要があります。
住所を守る条件と、利用しやすさを守る条件は別に書く
事務所の建物は、経営者にとって歴史や信用の象徴であることがあります。ただし、顧問先が必要としているのは、車で立ち寄れること、決算前に相談できること、担当者に書類を渡せることかもしれません。建物を維持しても担当者が常駐しなくなれば、相談の利便性が変わる場合があります。反対に、近隣への移転によって面談室や駐車場が使いやすくなる場合も考えられます。形式と目的を分けて条件を選びます。
交渉では、現状を維持する期間、その後に見直す事情、売り手や職員へ説明する時期、顧問先への案内方法を話し合います。すべてを永久に固定する条件は買い手の運営上受け入れにくいことがあり、何も定めなければ売り手の希望は実行計画へ残りません。維持したい機能と、変更時に協議すべき項目を分ければ、将来の運営と現在の希望を両立できる余地が見えます。具体的な条項の有効性は法的な確認が必要です。
職員の通勤条件を考える場合には、地図上の距離だけでなく、所要時間、乗換え、出勤頻度、家庭の事情に影響する勤務時刻を確認します。顧問先側については、誰が来所するか、資料を送る代替手段を利用できるかを把握します。売り手が大丈夫だろうと見込むだけでは、本人の希望を代弁できません。条件の提示と意向確認を、適切な時期に実施する計画が必要です。
広域の組織と地域の事務所では、意思決定の速さも確かめる
本部に多くの専門機能があっても、日常の相談が何段階もの承認を経なければ動かないなら、顧問先への対応が変わります。料金の例外、訪問回数、担当変更、緊急時の応援などについて、現地で決められる範囲を尋ねます。地域の担当者が判断できることと、本部へ確認することが整理されていれば、オーナーの不在後にも仕事を進めやすくなります。
こうした条件は、事務所の売却価格と切り離された気遣いではありません。拠点維持の費用、現地責任者の配置、専門家の派遣、所長の協力期間が運営計画へ影響するからです。希望を早い段階で示せば、買い手はその条件を含めた価格を検討できます。最終段階で新たに要求するより、何を維持するためにどの費用が必要なのかを共有する方が、提案の違いを比較しやすくなります。
公開事例から評価倍率を推定せず、買い手の評価理由を比較する
三つの統合発表を同じ表で読むと、確認すべき違いが見える
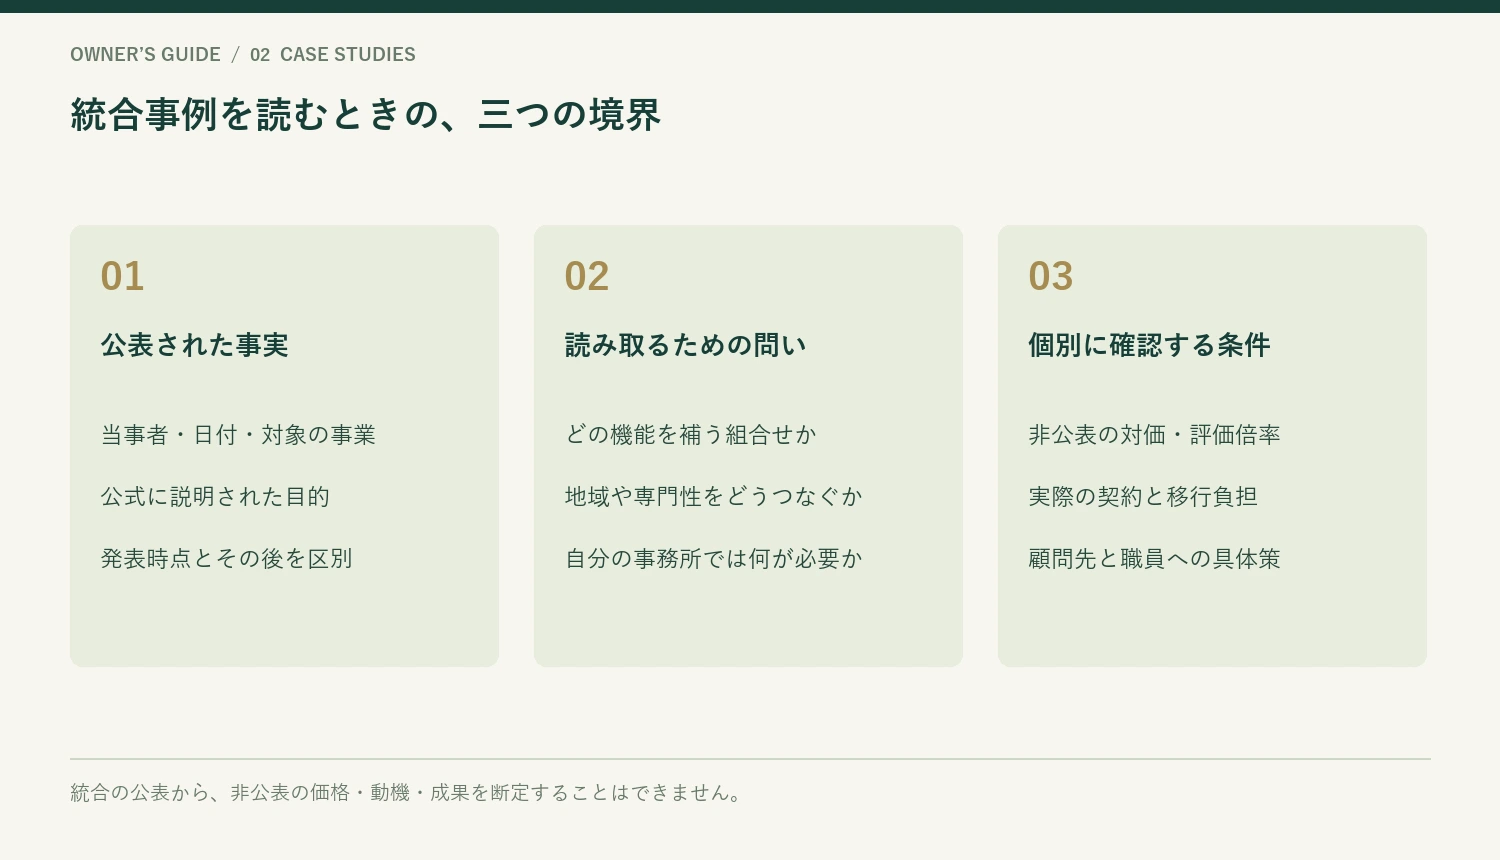
ここまでの実在事例は、税理士事務所が別の体制へ移る際の論点を示しますが、どれも本稿で確認した公式発表だけから売却金額や評価倍率を計算できるものではありません。「経営統合」と公表されていることを、同じ契約方式による有償の事務所売却だったと一括りにすることも避けます。公表された内容の範囲で比較し、価格の情報がない部分には数字を置かないことが基本です。
| 公表事例 | 発表で確認できる軸 | 売り手自身の検討へ移す問い |
|---|---|---|
| テルスと小林由拓税理士事務所 | 2021年の経営統合、体制強化 | 地域のどの仕事を誰が引き受けるか |
| みそらとビジネスサポート林総合事務所 | 2022年に公表された統合予定、顧客へのサービス充実 | 顧問先の変化に対応する能力をどう補うか |
| 辻・本郷と税理士法人ケップル等 | 2021年の経営統合、専門事業部としての継続案内 | 専門性をどのチームと権限で維持するか |
表の右欄は当事者が実際に行った施策ではなく、M&Aアドバイザーの視点による読者向けの問いです。候補先から提案を受けるときには、自所がどの類型に近いかを一つに決める必要はありません。地域の窓口を残しながら専門分野を補う提案もあれば、所長の経営負担を減らしつつ職員の育成環境を整える提案もあります。解決する課題の組合せで見ると、価格差の背景を理解しやすくなります。
倍率の分子と分母に、同じ対象と時点が入っているか
第三者から類似事例の倍率を示された場合は、売上に対する倍率なのか、利益に対する倍率なのかを最初に確かめます。対価に現預金、未収報酬、別法人の事業が含まれる一方で、分母が税理士事務所の顧問料だけであれば、比較の意味が変わります。利益についても、所長の業務を代替する費用を考慮したものかどうかで同じ倍率の示す内容は違います。名称が同じ指標でも定義を照合する必要があります。
また、最終的に支払われる可能性のある上限額と、実行時に確定する対価は区別します。顧問先の継続等を条件とする追加対価がある場合、その達成が未確定の段階で全額を過去の成約価格と扱うと、他の提案より高く見えやすくなります。所長の継続勤務に対する報酬も、事業そのものの対価と混ぜません。公表資料にこうした区分がなければ、無理に倍率へ換算しない判断が必要です。
業界統計や統合発表は、需要の方向を検討する材料にはなっても、自所の価格を保証しません。候補先が評価する理由を、既存の継続収益、代替が難しい専門性、地域のサービス網、採用・育成の仕組み、実行可能な移行計画へ分解します。そのうえで、どの理由が数字で確認でき、どの部分が相手固有の見込みなのかを整理すれば、倍率だけの交渉から、条件を含む比較へ進めます。
買い手が同時に複数の統合を進めている場合は、過去の発表件数を受入余力とみなさず、自所を担当する人員を確認します。契約担当者はそろっていても、データ移行や現場研修を担うチームの予定が埋まっていることが考えられます。予定した開始日までに体制を整えられるかは、提示条件の実現性に関わります。売り手にとっては、統合経験の有無に加えて、今回の案件へ割ける資源が具体的であることが重要です。
市場の変化を、自所の売却時期と候補先選びに反映する
売却を急ぐ前に、待つことで変わる三つの条件を見る
業界再編の発表が続いていても、すべての事務所に同じ売り時が来るわけではありません。オーナーは、待つことで人材の状況、顧問先の状況、投資負担がどう変わるかを確認します。後任候補の育成が進む見込みがあるなら選択肢は広がりますが、主要担当者の退職と所長の業務縮小が重なるなら準備期間は短くなります。現在の利益だけでなく、承継を実行できる体制の変化を予定へ入れます。
顧問先側の世代交代も重要です。経営者の交代、新たな経理担当者の採用、グループ化、事業の拡大などにより、求められるサービスは変わる可能性があります。これを当然に売上増加と見込むのではなく、必要な支援を続けるための人材と費用を調べます。所長個人との関係が強い顧問先ほど、次の体制の説明に時間が必要かもしれません。顧問先の変化と自所の引退計画を同じ年表に置くと、無理な日程が見えます。
投資については、賃貸借契約の更新、サーバーや端末の更新、ソフトの契約変更、採用計画を並べます。承継先が決まる前に必要なものと、相手の運営方法を確認してから判断できるものを分けます。売却に備えて支出を止め過ぎれば通常業務に支障が出ますし、短期間で再変更する設備へ投資すれば費用が重なります。実施時期を相談できる状態をつくることが、価格交渉の前段階として役立ちます。
候補先を、地域性・専門性・実行力の三方向で見る
地域性の確認では、対象地域で受ける仕事の方針、現地責任者、訪問対応、職員の配置を見ます。専門性では、顧問先が必要とする分野を、誰がどの範囲で支援できるかを見ます。実行力では、調査から契約、資料移行、業務開始まで担当する責任者と時間の確保を見ます。有名な事務所や多拠点の組織であっても、この三つが自所に合うかは個別に確認する必要があります。
提案を同じ様式へ記録すると比較が進みます。現地の運営、資格者の体制、職員への提示条件、顧問先への説明、必要な投資、所長の残る仕事、価格と支払方法を一組として見ます。ある提案の提示額が高くても、所長が長期間多くの仕事を担う条件なら、完全な引退を希望する人には合わない可能性があります。別の提案は金額が小さくても、予定した時期に役割を渡せる内容かもしれません。
事例から学んだ質問は、候補先への面談で具体的な一件の仕事へ当てはめます。月次資料が遅れたら誰が連絡するか、複雑な相談が来たらどの部署が回答するか、現地の責任者が休んだら誰が代わるかを聞きます。理念への賛同だけでなく、日々の仕事が進む説明があるかを確かめることで、統合後の姿を判断しやすくなります。
比較を始める時期と、売却を決める時期は分けられる
外部の承継案を調べることは、売却を確定することではありません。内部育成や単独継続の計画と比べるために、地域で利用できる支援、必要な準備、想定される関与期間を確認できます。その際は、顧問先名や職員の詳細な個人情報を広く開示せず、事務所の業務構成と希望する時期から相談を始めます。情報共有の範囲は、守秘義務や契約等を踏まえて段階ごとに判断します。
検討が進むまでは、通常業務の品質と人材育成を維持します。候補先が現れたことだけで採用を止めたり、所長の仕事を急に減らしたりすると、交渉が成立しなかった場合の運営が難しくなります。自力で続ける場合の計画も持つことで、条件に合わない提案を無理に受ける必要が小さくなります。市場の変化に振り回されるのではなく、選択できる状態を保つことが、売り手側の準備として重要です。
売却価格を考える前に、引継ぎの対象とお金の帰属を定める
税理士のM&Aで「事務所はいくらになるか」を考えるとき、最初にそろえるべきなのは倍率ではなく、相手へ渡すものの範囲です。同じ年間顧問料でも、既存契約の継続に向けた引継ぎだけを想定するのか、職員、設備、未収報酬、拠点運営まで一体で移すのかによって、必要な資金も責任も変わります。価格は、こうした対象と条件に結び付いた金額として読む必要があります。
個人事務所と税理士法人では、価格の対象を同じ言葉で処理しない
個人事務所には、株式会社のような発行株式がありません。承継では、どの業務を誰が受託するか、どの資産を譲り渡すか、誰が債務を負うかを具体的に整理します。所長の資格や税務代理の権限が、売買代金の支払いだけで相手に移るわけではありません。顧問先が将来も依頼を続けるかという意思と、契約上必要となる対応を踏まえて、引継ぎ可能な事業の経済性を検討します。
税理士法人についても、一般的な株式会社の株式譲渡をそのまま当てはめることはできません。社員税理士の立場、業務執行、定款、選択する承継方法を確認する必要があります。「社員」は単に雇用される職員を指す言葉ではないため、誰の地位や権利をどう扱う話なのかを区別します。制度上の基礎は国税庁の税理士法人Q&Aで確認できます。値付けを先に固め、後から実行可能な方法を探す順番には無理が生じます。
会計関連の株式会社などが別にある場合には、その会社と税理士事務所を分けて把握します。同じ場所で同じブランドを使っていても、売上の帰属、雇用主、ソフトの契約者、借入の名義が一致するとは限りません。一方の利益に他方の収入を足しながら、関連費用を足し忘れると価値を過大に見積もります。法人別の数字を確認したうえで、取引の対象となる機能だけを組み直す作業が必要です。
事業の価値、契約対価、所長の手取額を三つに分ける
事業価値は、対象事業が将来生む利益や資金を基礎に考える経済的な価値です。契約対価は、実際に合意する資産、権利、負担の範囲に対して相手が支払う額です。所長の手取額は、対価の受領者、残る資産や負債、税金、費用、他の権利者との精算まで反映して初めて分かります。この三つを一つの「売却額」にまとめると、交渉の途中で期待と現実がずれます。
例えば、法人が事業を譲渡して代金を受け取る場合、受領した全額がそのまま所長個人の預金になるわけではありません。その後の法人内での資金の扱いも検討対象です。個人事務所の場合も、未払債務、譲渡後に発生する支払い、税負担を控除する前の額と、生活設計に使える資金を分けます。税目や課税関係は取引の組み方によって異なるため、一律の税率で手取額を断定しません。
最初の相談では、希望価格に加えて、残したい資産、返済が必要な借入、所長が継続する仕事、相手に任せたい仕事を一枚にします。その横に「対価の対象に含む」「自分側に残す」「要協議」の欄を置けば、候補先による提案の違いを読み取りやすくなります。事業承継の目的を価格計算へつなぐには、金額を出す前のこの仕分けが重要です。
決算書の利益を、所長交代後にも残る利益へ組み替える
評価の基礎となる収益は、直前期にたまたま計上された利益でも、所長が極端な長時間労働を続けて確保した利益でもありません。引継ぎ後に必要な人員や仕組みを用意し、通常の仕事を続けた場合に残る利益を検討します。ここでは、その比較可能な状態へ数字を整える作業を「正常化」と呼びます。節税のための決算調整を元へ戻せば終わる、という意味ではありません。
架空の事務所を使い、調整の理由を追う
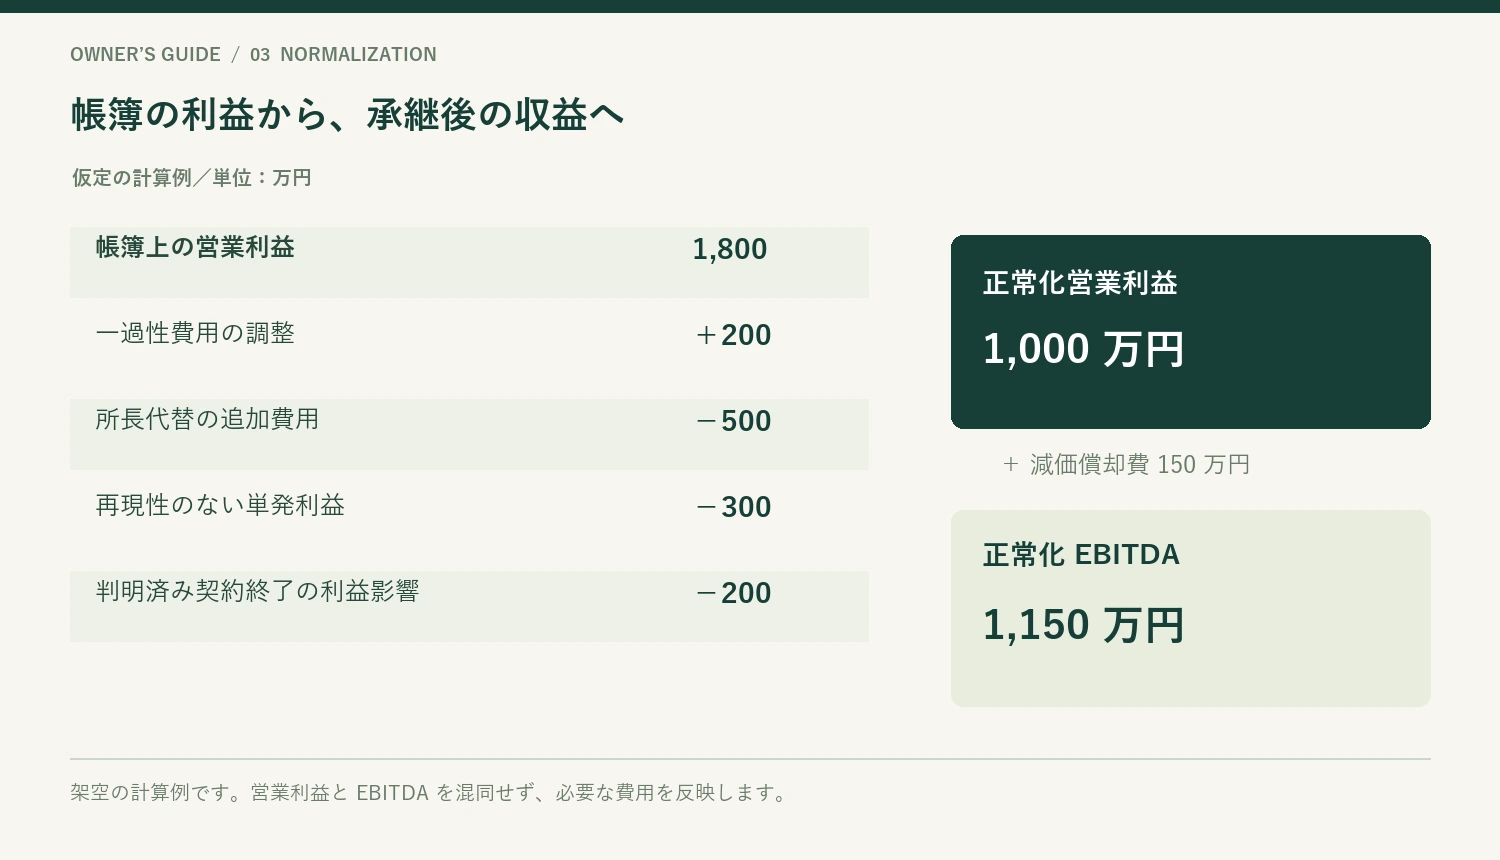
以下の数値は説明のために設定した架空の例であり、実際の案件、業界平均、成約実績を表すものではありません。金額の単位はすべて万円です。年間売上8,000の内訳を、継続的な業務6,500、単発業務1,500とします。帳簿上の営業利益は1,800ですが、次の四つの事情を確認できたと仮定します。
| 項目 | 利益への調整 | この例での考え方 |
|---|---|---|
| 帳簿上の営業利益 | 1,800 | 直前期の計上額を出発点とする |
| 一過性の費用 | +200 | 今後は不要と確認できた費用を戻す |
| 所長の仕事を代替する追加費用 | −500 | 既計上600に対し必要費用を1,100と見積もる |
| 再現性のない単発利益 | −300 | 単発売上全額ではなく、その利益寄与を除く |
| 判明済みの契約終了による利益影響 | −200 | 失う報酬と減らせる費用の差を反映する |
| 正常化営業利益 | 1,000 | 1,800+200−500−300−200 |
所長の代替費用500は、後任者一人の給与をそのまま追加した額ではありません。この例では、現在の損益に所長の仕事に対応する費用600が既に含まれています。交代後の必要費用を1,100と見積もるため、差額500だけを控除します。既存の報酬600を消さずに1,100全額を追加すれば、同じ仕事の負担を二重に数えてしまいます。
個人事務所では、所長本人の働きに相当する給与が、法人の役員報酬と同じ形で費用化されているとは限りません。その場合は、上の調整表を機械的に転記せず、所得の計算構造を確認してから、後任の業務執行に必要な経済的費用を置きます。比較したいのは税務申告上の欄の名称ではなく、同じ業務を持続するための負担を控除した結果です。
加算する項目ほど、再発しない根拠をそろえる
売り手は、過去の費用を除けば利益が増えるという説明をしやすい立場にあります。しかし、採用費を毎年使っている事務所が、その年の採用費だけを一過性として全額加算するのは慎重であるべきです。広告、研修、システム更新も、支出の形は変わっても一定の負担が続くことがあります。将来不要となる理由と、代わりに必要な支出を一緒に示します。
単発業務についても、毎年異なる案件が安定して発生しているなら、単発という契約形態だけで全てゼロにする必要はありません。複数年の件数、紹介経路、担当者、受注までの期間を調べ、どこまで通常の収益源と考えられるかを判断します。反対に、特定の一件に依存した大きな利益を、翌年以降も続くものとして評価に残すには相応の裏付けが必要です。
この調整表は一度作って確定するものではなく、資料がそろうにつれて更新します。実績で確認できた調整と、採用計画など将来の仮定による調整を色や欄で分けると、価格の意見が違う理由を追えます。候補先が提示した利益水準に納得できない場合も、総額だけに反論するより、どの費用や収益の見方が違うかを話し合う方が交渉を前に進めやすくなります。
売上倍率と利益倍率を、同じ「何倍」で比較しない
「税理士事務所は何倍で売れるか」という問いだけでは、評価の中身が決まりません。年間売上の何倍なのか、営業利益の何倍なのか、EBITDAの何倍なのかで意味が大きく異なります。さらに、掛け算の結果が事業全体の価値なのか、営業上の無形価値だけなのか、資産や負債の調整後の対価なのかを確かめる必要があります。分母と分子を定義しない倍率は、比較に使えません。
売上は規模を示すが、買い手に残る収益を直接示さない
売上倍率は、評価対象の売上に対して価格がどの程度かを見る指標です。計算は分かりやすくても、同じ売上を作るために必要な人件費、訪問時間、記帳負担、外注費が違えば利益は変わります。月額顧問料が高い契約でも、多量の資料整理や頻繁な相談が料金に含まれていれば、額面の大きさだけで魅力を判断できません。
ここでも純粋な説明例として、年間売上6,000の事務所を二つ考えます。一方の正常化営業利益が1,200、もう一方が300であると仮定します。両方を仮の売上倍率0.8倍で計算すれば、価格は同じ4,800です。しかし、営業利益との対比では前者が4倍、後者が16倍になります。0.8倍が市場で妥当だという意味ではありません。同じ売上倍率が同じ収益負担を意味しないことを示すための計算です。
売上を使う場合は、税込か税抜か、立替金や他者へそのまま支払う金額を含むか、対象外の部門が混ざっていないかもそろえます。直近一年、平均三年、翌年予想では、同じ名称の売上でも期間が異なります。報酬改定直後の年換算額を実績と同じ確度で扱わず、実際に合意され請求が始まっている部分を区別します。
EBITDAを使うなら、計算式と限界を同時に読む
EBITDAは、利息、税金、減価償却などの影響を除いて収益力を比較するために使われる指標です。ここで用いる簡便な定義は「営業利益+減価償却費」です。先ほどの架空例で、正常化営業利益1,000に対応する減価償却費が150なら、正常化EBITDAは1,150となります。調整後の利益を使う以上、減価償却費も同じ対象範囲、同じ期間にそろえます。
実際の提案書には、調整後EBITDAとして追加の項目を加減した数字が使われることがあります。何を足し戻したのか、貸借対照表の処理やリースの扱いに違いがないかを確認します。候補先が同じEBITDAという語を使っていても、内部の定義まで同じとは限りません。数字の横に計算式が書かれていない場合は、元となる損益と調整明細を求めます。
EBITDAは、自由に使える現金そのものではありません。機器更新やソフトへの投資、報酬を回収するまでの資金、税負担をまだ控除していないためです。また、所長の代替費用が抜けたままの高いEBITDAを使えば、引継ぎ後の経済性を誤ります。指標を選ぶ前に、継続運営のための費用を正常化する順番は変わりません。
したがって「EBITDAの4倍なら、投じた資金は四年で戻る」とも断定できません。回収に充てられる現金はEBITDAより少なくなることがあり、入金の時期も一定ではないからです。借入を使う買い手には返済計画もありますが、借入期間が長いだけで事業自体の価値が増えるわけではありません。倍率による比較、事業が生む資金、買い手自身の資金調達は、互いに関係しながらも別の計算として確認します。
複数の評価を並べる際は、「対象期間」「収益の定義」「調整項目」「倍率」「算出した価値の範囲」を一列にします。そうすると、価格差が倍率の意見なのか、利益の見積りなのか、譲渡する資産の差なのかが分かります。売上倍率は全体像をつかむ入口として使い、引継ぎ後の利益と資金がその価格を支えられるかまで進めて検討することが大切です。
倍率の感応度で、価格を動かす前提を可視化する
本記事では、税理士事務所の一律の市場倍率を提示しません。比較に使える成約情報は、対象範囲、規模、地域、収益の調整、対価条件がそろって初めて意味を持ちます。価格が非公表の事例から倍率を逆算することもできません。数字が見える場合でも、未払対価や条件付対価が含まれるか不明なら、現金一括の取引と同じ条件ではありません。
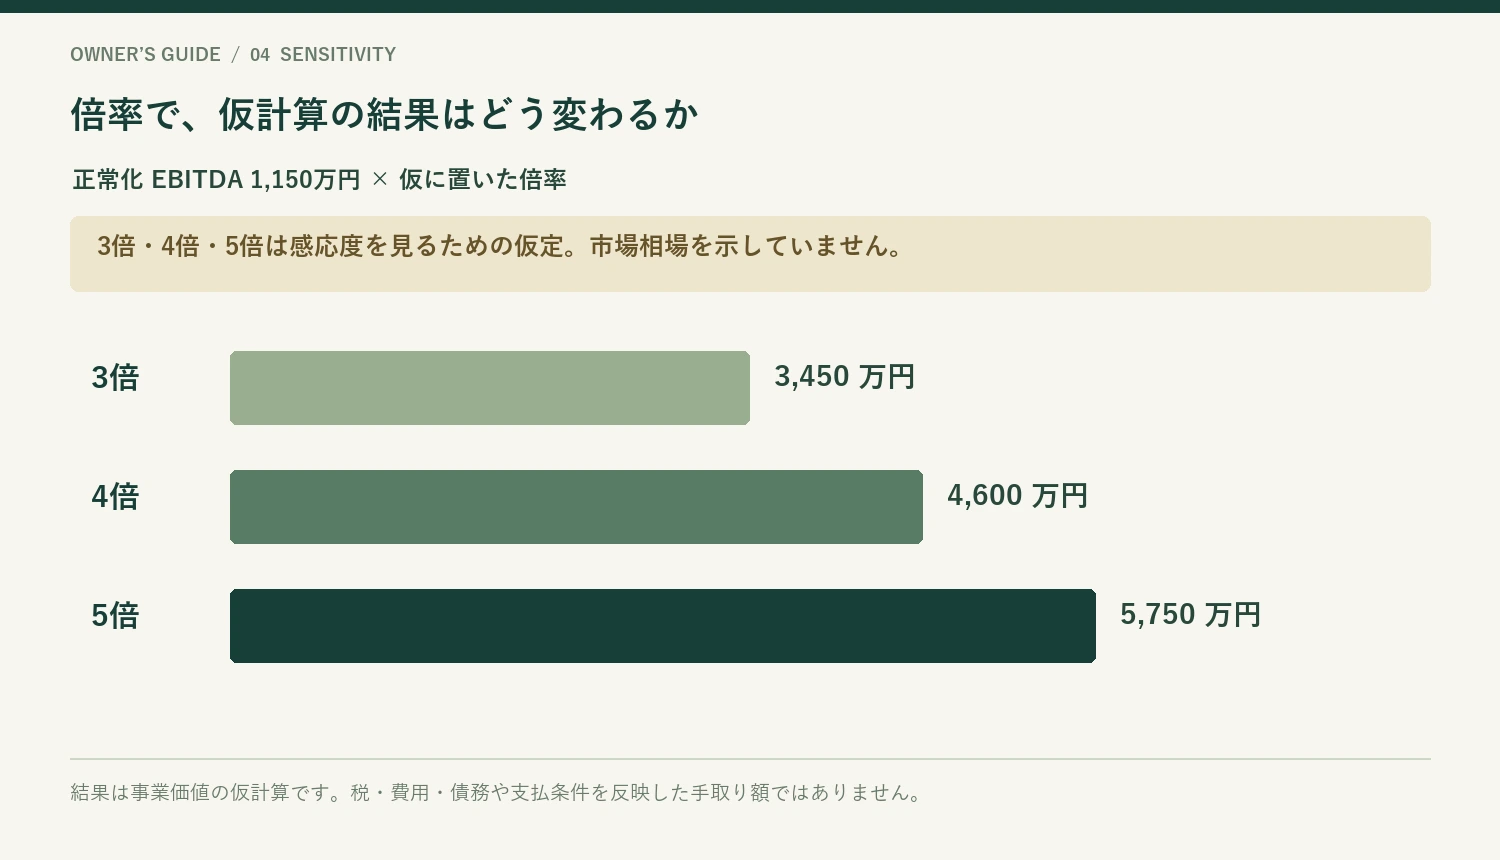
3倍・4倍・5倍は市場相場ではなく、変化を確かめる仮定
正常化EBITDA1,150を使い、倍率だけを3倍、4倍、5倍と置いた感応度を確認します。これはどの倍率が正しいかを示す査定ではなく、前提が動いたときに計算結果がどれほど変わるかを理解する例です。以下の結果は、借入や余剰現金の調整を行う前の対象事業価値と仮定し、通常必要な運転資金と事業用資産を含むものとして扱います。
| 架空の倍率 | 計算 | 事業価値の仮計算 |
|---|---|---|
| 3倍 | 1,150×3 | 3,450万円 |
| 4倍 | 1,150×4 | 4,600万円 |
| 5倍 | 1,150×5 | 5,750万円 |
この表では倍率が1動くと価値は1,150変わります。一方、倍率を4倍に固定し、正常化EBITDAが900なら3,600、1,400なら5,600です。したがって、倍率の小数点を争う前に、継続可能な利益の幅を確かめる意味があります。所長の後任費用が見積りより高い、予定した報酬改定が進まないなどの変化は、倍率をそのままにしても価格へ影響します。
仮に必要な年間費用を100見落としていたなら、4倍という計算上の仮定では価値の差が400になります。これは400の値引きが必ず必要という結論ではなく、費用の見落としを交渉後半まで放置しない重要性を表します。売り手にとっても、不都合な費用を隠すより、代替する運営案や改善の実行可能性を説明できる方が、検討の信頼性を保てます。
同じ不安を、利益と倍率の両方で重ねて減らさない
例えば、終了が決まった契約の利益影響を既に正常化利益から除いているなら、その同じ終了を理由にもう一度将来収益を減らしていないか確認します。顧問先集中のように、残る契約の不確実性が別にある場合は別の論点ですが、何をどこで反映したかを記録しなければ、二重の減額が起こり得ます。逆に、売り手が将来の改善を利益にも倍率にも重ねて入れることにも注意が必要です。
倍率を高めたいと考える場合は、「長年経営してきた」「評判がよい」といった説明から、相手が確かめられる状態へ進めます。担当交代後も相談が回ること、報酬の根拠を説明できること、申告前の確認が特定の一人に集中しないことなどは、将来の見通しを検討する材料です。ただし、その改善が何倍の上昇に直結するという換算はできません。資料や実態によって相手の不確実性を減らす、という関係で捉えます。
感応度は、希望価格を合理的に見せる飾りではありません。売り手が「この前提なら進められる」「この費用が必要なら条件を変えたい」と判断するための表です。基準のケースだけでなく、利益が下がるケースも同じ様式で残します。価格の幅を理解したうえで引継ぎ体制と支払条件を交渉すると、表面上の高い数字に判断が引っ張られにくくなります。
将来キャッシュフローから、価格を支える事業計画を点検する
利益倍率と別の角度で価値を考える方法が、将来のキャッシュフローを現在の価値へ換算するDCF法です。税理士事務所では、契約が継続する見通しだけでなく、それを支える採用、教育、システム、所長交代の計画が重要になります。計算を細かくするほど正しくなるわけではありません。顧問料がいつ入金され、誰の仕事にいくら払い、更新投資にどれだけ資金を使うかをつなげることに意味があります。
正常化営業利益から自由に使える資金までを追う
先ほどの架空例を使い、正常化営業利益1,000から事業のフリーキャッシュフローを簡便に作ります。計算上の仮の税率を30%、減価償却費を150、設備やソフト等への投資を180、運転資金の増加を70と置くと、「1,000×70%+150−180−70=600」です。税率30%は説明上の仮定であり、個別の税理士法人や個人事務所に適用される実効税率を示していません。
営業利益に減価償却を加えるのは、それ自体が当期の現金流出を伴わない費用だからです。しかし、設備やソフトを使い続けるための投資は別に控除します。税理士事務所だから投資は不要と置けば、クラウド移行、セキュリティ、機器の更新などを忘れる可能性があります。投資の年度に偏りがある場合は、過去年の平均だけでなく、今後必要となる更新の予定を確認します。
事業全体に対応するフリーキャッシュフローを使うこの例では、借入元本の返済を途中で控除していません。借入の扱いは、事業価値から各権利者の経済的価値や受取額へ移る段階で検討するためです。これに対して、出資者に帰属するキャッシュフローを直接評価する方法では、用いる資金の範囲と割引率が異なります。返済を引いた数字へ事業全体用の倍率や割引率を無自覚に組み合わせません。
継続価値の前提が大きな比重を持つ
次のDCF例も、前述の倍率例とは独立した計算練習です。今後五年間のフリーキャッシュフローを順に600、650、700、750、800万円と仮定します。五年後より先も毎年800万円が続き、成長率は0%、割引率は10%と置きます。すべて各年末に発生するとすると、最初の五年間の現在価値は合計約2,618万円、五年後以降の継続価値の現在価値は約4,967万円となり、事業価値は約7,585万円です。
後半の約4,967万円は、六年目以降の資金800を割引率10%で割った8,000万円を、さらに五年分だけ現在へ割り引いています。継続価値が結果の半分を超えるため、「所長が退いた後も800の資金が持続する」という前提が重くなります。この例の7,585万円が査定額であったり、倍率例の4,600万円より優れていたりするわけではありません。別の仮定を使えば別の結果になることを示しています。
同じ資金計画のまま割引率だけを8%にすると約9,570万円、12%にすると約6,266万円です。8%から12%という範囲も税理士業界の標準値ではありません。採用難や契約継続の不確実性をどのように扱うかで、将来価値の見方が変わることを確かめる感応度です。割引率を下げて希望価格へ合わせる使い方では、計算は整っても判断の根拠にはなりません。
所長にとって大切なのは、複雑な計算式を覚えることより、計画を実現する担当と期限を説明できることです。三年後の利益増加が報酬改定によるものなら、対象業務と交渉の進み具合を確認します。効率化によるものなら、導入費用と移行中の負荷も計上します。中小企業庁の評価手法に関する資料も、DCFでは将来の予測が評価に影響する点を示しています。
純資産と運転資金を整理し、同じ価値を二度足さない
利益やキャッシュフローから価値を計算した後、「事務所には預金や備品もあるから、その純資産を全部足そう」と進めると、重複が起こり得ます。収益を生むために必要な資産が既に事業価値に含まれる前提なら、それを改めて加算する理由はありません。一方、評価に含まれていない余剰資産や引き受ける負債は、取引の対象に応じて別に調整する必要があります。
評価方法ごとの出発点を確認する
時価純資産を基礎にする方法は、資産と負債の実態を積み上げて把握するものです。これに営業上の無形価値を別途見積もる組み立てもあります。対して、EBITDAに倍率を掛けて事業全体の価値を捉える方法では、事業に必要な資産の働きを収益を通じて評価しています。名称の似た「利益の数年分」を使っていても、営業権だけの上乗せなのか、事業価値全体なのかで意味が変わります。
例えば、通常の事業用資産を含むものとして事業価値4,600万円を計算したとします。このとき、業務用備品200万円を自動的に足して4,800万円とするのは適切ではありません。取引の範囲にない不動産や余剰預金が別途移るなら、その価値や負担を検討しますが、何を計算済みかを確認したうえで行います。数値を加えるたびに「まだ評価していない何を加えているか」と説明できる状態にします。
相続税・贈与税の財産評価と、第三者とのM&Aの交渉価格も区別します。国税庁の取引相場のない株式の評価は、対象税目と取得状況に応じた評価を説明しています。その数値が第三者との売買で必ず成立する価格を意味するものではありません。また、株式会社の株式を対象とする説明を、税理士法人の承継方法へそのまま転用することもしません。
運転資金は残高だけでなく、引継ぎ後の仕事との対応を見る
運転資金では、報酬を回収する前に給与等を支払う時期のずれを確認します。年払い、決算時請求、前受けなどの契約が混ざると、決算日の現金だけでは通常必要な額が分かりません。月次の未収報酬、未払費用、前受金などを並べ、繁忙期の前後でどう動くかを調べます。通常水準は、都合のよい一か月を選ぶのではなく、対象業務と季節性を踏まえて合意する必要があります。
架空例として、合意した通常運転資金が500万円、実行日の対象残高が350万円だった場合、差額150万円を対価等でどう調整するかを決めます。ただし、実際の契約が調整方式を採用していなければ、自動的に対価が150万円減るわけではありません。算入する勘定、貸倒懸念のある未収報酬、前受けに対応する未実施業務をどのように扱うかまで定義します。
売り手側に未収報酬を残し、買い手がその回収を補助するなら、回収額の帰属、返金や値引きの判断、回収にかかる手間を別に整理します。買い手へ未収報酬を移すなら、帳簿額と回収見込額の差を確認します。前受金を売り手が保持しながら、買い手が将来の作業だけを無償で負う形になっていないかも点検します。報酬の入金日と業務の実施日をつなげると、見えにくい負担が分かります。
事業譲渡の仮定で、対価4,600万円とは別に売り手側へ現金300万円が残り、借入700万円も残るなら、税金や費用を考慮する前の単純な資金差引きは4,200万円です。ただし、これは法人から所長への分配や個別の課税を経た手取額ではありません。残存債務の返済、法人内の精算、引継ぎ中の運営資金を別表にして初めて、所長の次の生活や仕事に使える額を検討できます。
支払条件と引継ぎ義務を含めて、提案の価値を比べる
同じ4,600万円の提案でも、実行時に全額受け取るのか、数年後に一部を受け取るのか、業績達成時だけ追加で受け取るのかで意味が変わります。高い総額を提示されたときほど、支払う主体、支払日、留保条件、返還の可能性、所長が果たす義務を一緒に読みます。総額の比較だけで相手を絞ると、後から重要な条件の違いに気付くことがあります。
分割払いと条件付対価を区別する
分割払いは、確定した対価を時期を分けて支払うものです。条件付対価は、顧問先の継続や一定の業績など、定めた条件によって支払額が変わるものです。分割払いにも不払いのリスクはありますが、条件が達成されないことによる不受領とは原因が異なります。契約書で「後払い」と書かれた部分が、どちらの性質を持つかを確認します。
純粋な比較例として、A案が実行時に4,200万円、B案が実行時に3,000万円と二年後に確定額1,300万円を払う提案だとします。信用リスクを別に検討する前提で、時間の価値を計算するためだけに年10%という仮の割引率を用いると、B案の現在価値は約4,074万円です。名目合計4,300万円の方が必ず有利とはいえません。この10%も借入金利や業界標準を示す数値ではありません。
条件付対価の場合、売り手が確約できない結果に生活資金を依存させないことが重要です。「顧問先が継続したら追加」という条件でも、件数、売上、入金額のどれを測るかで結果が変わります。消費税、値引き、顧問先の合併、契約形態の変更、別部門への移管、新サービスの追加をどう扱うかが曖昧だと、同じ事業実態なのに計算結果が変わる可能性があります。
所長が管理できない行動による変動を確認する
引継ぎ後の報酬改定や担当者配置を相手が決める場合、その判断で顧問先が離れたときの条件付対価をどう扱うかが論点になります。所長が継続のために協力できる範囲と、相手側の運営判断による影響を分けて考えます。算定資料を閲覧できるか、数値に疑義がある場合に誰が確認するか、期限後の訂正をどう処理するかも、金額と同じくらい大切です。
表明保証や補償に伴う留保金も、対価の表示額と実際の受領額を隔てます。どの事実について責任を負うか、請求できる期間や上限、通知方法、重複請求の扱いなどを確認します。責任を無限定に引き受ける代わりに高い価格を得る案と、責任範囲を明確にして価格を調整する案では、所長が負う将来の不確実性が違います。契約条項は金額表から切り離さずに検討します。
所長の引継ぎ協力も、期間、頻度、担当業務、報酬、終了条件を明示します。譲渡対価の一部が実質的に数年間の労務を前提とするなら、資産等への対価と勤務・助言への対価を整理しなければなりません。譲渡後の報酬を上乗せして「受取総額が高い」と比較する際も、そのために働く時間と責任を含めて考えます。引退時期を優先する所長にとっては、長い拘束が価格の魅力を弱めることもあります。
借入の経営者保証については、当事者間で解除を約束することと、金融機関等による手続が完了することを分けます。売却代金を受け取っても保証責任が残れば、承継の目的を十分に果たせない可能性があります。中小M&Aガイドラインは最終契約や経営者保証の問題を取り上げています。解除等の実行条件と確認方法を、価格交渉の段階から扱います。
価格の根拠を、所長が選べる経営判断へ変える
評価を依頼する前に、将来の方針を一つに決める必要はありません。第三者への承継、内部の後継者への移行、連携しながら独立を続ける方法を比べるために、今の収益と負担を整理することもできます。価格の試算は、売却を急ぐためだけのものではありません。所長の働き方が変わったときに事業がどう成り立つかを確認し、選択肢ごとの必要資金と実行期間を把握するために使います。
希望額、最低条件、実行可能性を別々に書く
希望価格は所長の意向として大切ですが、借入返済や生活設計から逆算した希望額と、事業が第三者にとって持つ経済的価値は一致するとは限りません。両方を別に計算すれば、隔たりがある場合に何を調整すべきか考えられます。時期を変える、勤務を一定期間続ける、対象資産を見直すなどの選択があり得ますが、価格の不足を不確かな条件付対価で埋めたように見せないことが重要です。
最低条件には、金額以外も入れます。所長が何年後に何日の勤務まで減らしたいか、拠点をどう維持したいか、負担する責任をどこまでにしたいかという条件です。候補先に最初から全てを確約してもらう必要はありませんが、外せない条件を後半で初めて示すと、価格以外の理由で検討が戻ります。重視する順番が決まれば、条件を交換して合意できる余地も見えます。
相乗効果を認めながら、実現費用も確かめる
候補先によって、同じ事務所への評価が異なることはあります。既存拠点との距離、人員の補完、専門分野の組み合わせによって、引継ぎ後の費用や機会が変わるためです。ただし、相手にとって期待できる効果の全額が、そのまま売り手の価格に上乗せされるとは限りません。実現に必要な投資、時間、運営上の責任を誰が負うかも交渉の一部になります。
例えば、相手の仕組みで年間200万円の業務費用を減らせるという提案があっても、導入に一時費用400万円が必要で、効果が出るまで二年かかるなら、その時期を含めて計算します。売り手単独で実現できる改善と、特定の相手との組み合わせで初めて生まれる効果を分ければ、全候補先へ同じ高い利益計画を押し付けずに済みます。ここに挙げた金額も実在案件ではなく、判断手順を示す仮定です。
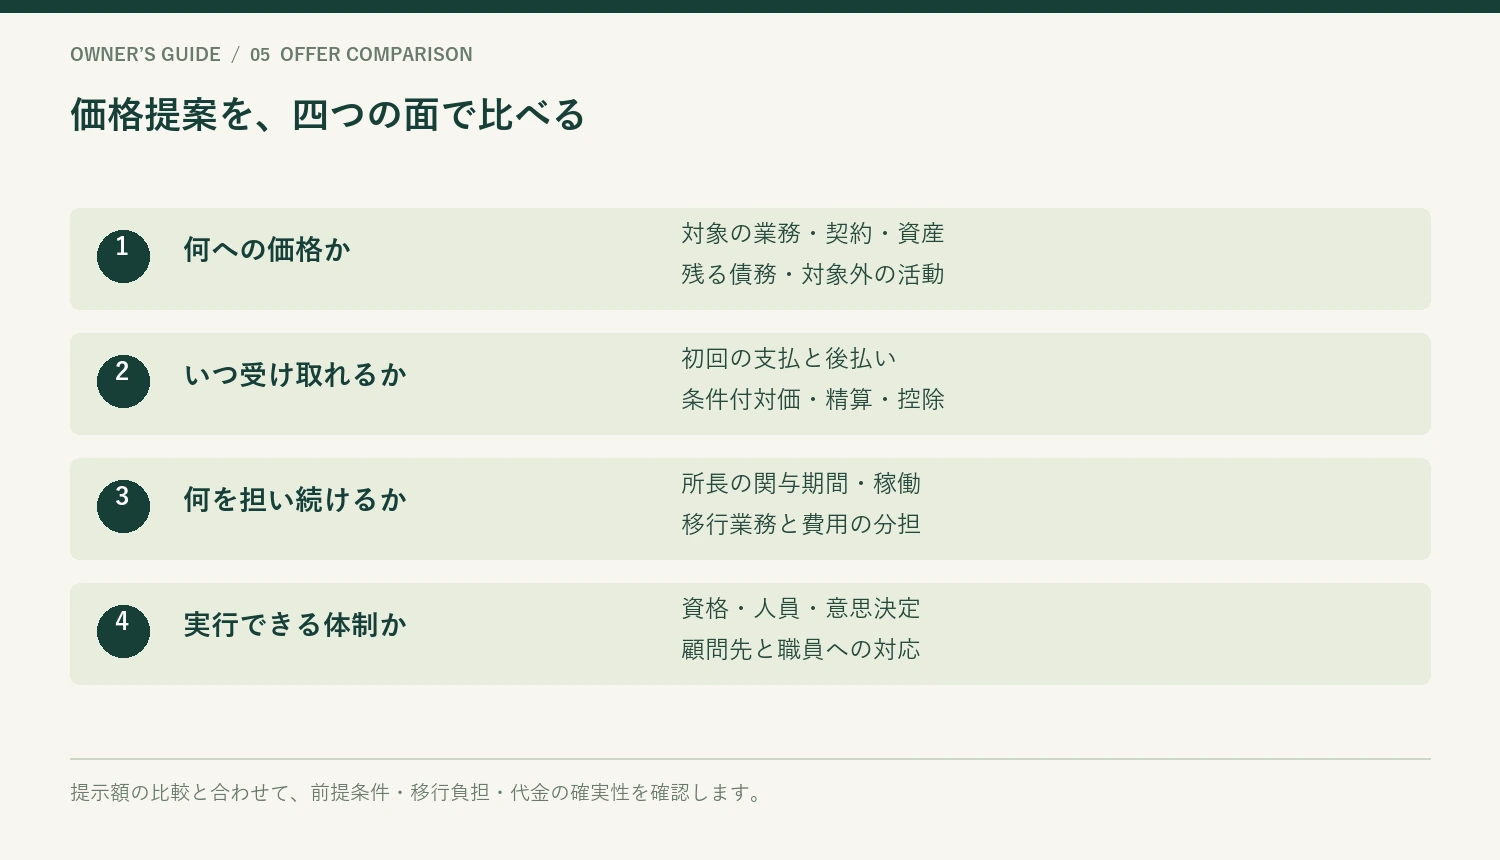
比較表には、提示対価だけでなく、正常化利益の見方、倍率または算定方法、資産負債の範囲、支払条件、引継ぎ期間、実行の前提を並べます。基本的な条件がそろってから総合比較を行います。高い概算価格が書かれていても、資金調達や調査結果次第で大きく変わるなら、確定度の違いを把握する必要があります。初期提示と最終合意を同じものとして生活設計を進めません。
相談に持ち込む数字は、最初から完璧でなくても構いません。ただし、不明な点は不明と示し、確認できた実績と仮定を混ぜないことが重要です。直近数年の決算、月次推移、報酬の構成、所長が担う仕事、主な契約や資産負債の一覧があれば、論点を絞れます。具体的な準備は売却前に整えておきたい情報、価格を確認する時期は相談から引継ぎまでの進め方と合わせて検討できます。
資料の粒度は検討段階に合わせます。初期の価値検討では、顧問先名や申告書そのものがなくても、匿名の契約別報酬、業務範囲、必要時間の集計から議論を始められます。価格を具体化するために情報が必要であっても、守秘義務や個人情報の扱いを省略できるわけではありません。どの仮定を確かめるために何を示すかを先に決めることで、情報を過剰に渡さず、調査に必要な説明を組み立てやすくなります。
税理士M&Aを選ぶ前に、所長が残したい役割と引き渡したい責任を決める
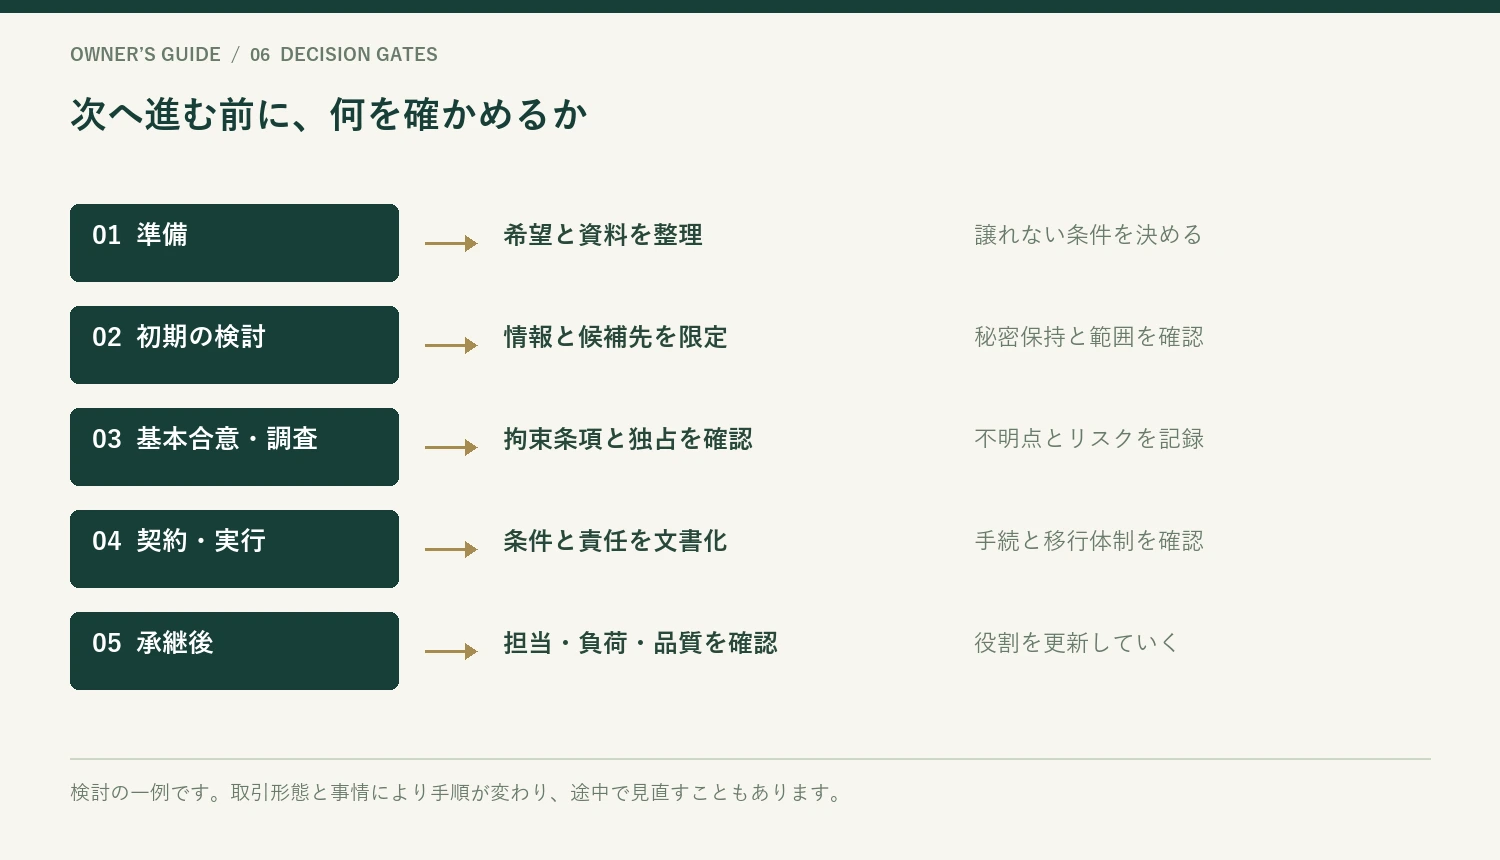
税理士M&Aの検討は、最初から「いくらなら売るか」を決めることだけではありません。所長がこれから何を続け、何を次の体制へ委ねたいかを整理することから始まります。税務の仕事は好きでも採用や勤怠管理の負担を減らしたい、引退までに判断責任を移したい、専門分野へ集中したいなど、実現したい状態は異なります。対価を受け取ること、経営責任を離れること、日常業務を減らすことは別の目標として書き出します。
比較する選択肢には、独立して経営を続ける方法、親族や職員など内部の候補者へ承継する方法、第三者による外部承継があります。独立継続は「何もしない案」ではありません。所長への判断集中が課題なら、採用、育成、外部専門家の利用、業務範囲の変更などを実施する必要があります。内部承継も、候補者がいるだけでは成立せず、本人の意思、資格、経営経験、資金、必要な期間を確かめます。各案を同じ程度に具体化して比べることが重要です。
| 選択肢 | 所長が決める主な事項 | 見落としやすい前提 |
|---|---|---|
| 独立継続 | 残す仕事、減らす仕事、補強する機能 | 将来も同じ健康状態と人員で経営できるとは限らない |
| 内部承継 | 経営権限の移行、育成、資金と時期 | 優秀な担当者が経営者になることを望むとは限らない |
| 外部承継 | 相手に委ねる範囲、守る条件、残る役割 | 契約後すぐに全ての関与を終えられるとは限らない |
| 段階的な連携 | 先に共同化する機能、将来の判断時点 | 提携だけでは経営責任や引退の問題が解消しない場合がある |
希望条件は、実行できなければ進めない条件、代替案があれば検討する条件、優先度の低い希望に分けます。例えば、特定の日までに日常の経営判断を離れることは必須でも、屋号はサービスが続くなら変更できるという整理があり得ます。反対に、所在地の維持が職員の通勤や顧問先の利用に欠かせない事務所もあります。「大切に扱ってほしい」という言葉を、相手が提案できる具体的な条件へ変えます。
共同経営者や家族と話す際には、誰が何を決める立場にあるかを確認します。相談したい人と、法律上・契約上の意思決定に関わる人は同じとは限りません。意見を聞く範囲、決定に必要な合意、情報の共有方法を先に整理すると、条件がまとまった後に認識の違いが表面化することを減らせます。取引の形式と関係者の権限は、事務所の実際の運営形態に沿って確認します。
税理士法人の承継を、一般の株式会社の株式譲渡と同じものとして組み立てないことも出発点です。税理士法人の社員は、日常会話でいう従業員とは異なる法人の構成員であり、資格や業務等に制度上の要件があります。個人事務所、税理士法人、関連する会計会社が併存する場合は、それぞれの主体と業務を分けて方法を検討します。制度の確認には国税庁の税理士法人Q&Aが利用できます。
候補先の提案を受ける前に、所長自身の判断基準を短く記録しておきます。望む役割、守る条件、実現したい時期、受け入れられない負担の四点が基本です。提案を受けて考えが変わることはあっても、変えた理由を残します。高い提示額や親しい相手の意見だけで当初の目的が消えないよう、何のための承継かを交渉中に確認できる状態にします。
売却の希望日と、実行できる日を分けて準備する
希望する引退日と、事業を引き渡せる日は一致するとは限りません。契約の準備だけでなく、資格者の配置、必要な説明や承諾、システムの利用、進行中の申告、所長の判断の移管などが関係します。まず希望日を置き、その日までに満たす必要がある条件を列挙します。条件を無理に飛ばして日付だけを守るのではなく、最も早く実行可能な日と、余裕を持って進められる日を考えます。
所長の健康、事務所の賃貸借、主要職員の予定、更新が近い契約、繁忙期など、時間に制約を与える事項を先に把握します。決算や確定申告が集中する時期には、資料作成や面談に使える時間が限られます。通常業務と交渉準備を同じ予定表で管理し、所長が一人で両方を抱える前提を避けます。検討を早めに始めることは、早期売却を約束することではなく、選択肢を準備することです。
準備資料の優先順位は、量ではなく判断への影響で付けます。事務所の収益構造、顧問契約の範囲、職員の体制、所長への依存、借入や保証、利用中のシステムなど、条件提案の前提となる項目から確認します。初期段階で細かな資料を全て整える必要はありませんが、分からないことを分からないまま見積りへ混ぜないようにします。未確認事項には、確認担当と確認予定を付けます。
準備を終える条件を、資料の冊数で決めない
例えば顧問料の資料を整える目的は、一覧表を作ることではなく、月額料金に何が含まれ、臨時業務や未収金をどう扱っているか説明できるようにすることです。職員一覧の目的も、人数を伝えるだけではなく、所長が離れた後の運営を検討できるようにすることです。資料の収集目的を明確にすれば、不必要な個人情報を集めずに、提案の確度を高められます。
準備で見つかった課題は、実行前に解消するもの、相手へ開示して条件に織り込むもの、承継後に改善するものに分けます。過去の契約書が見つからない、口頭の取り決めがある、特定業務を所長しか判断できないといった事情を、全て解決するまで相談できないと考える必要はありません。ただし、相手の判断へ影響する事項を見えないままにしてよいわけではありません。
交渉へ進む準備ができたかは、三つの問いで確認します。何を引き渡すか説明できるか。何を相手に求めるか説明できるか。何が未確認か説明できるか。この三点がそろえば、候補先との対話を通じて具体化しやすくなります。逆に資料が大量にあっても対象や希望が曖昧なら、相手ごとに違う前提の提案が集まり、比較が難しくなります。
途中で検討を止める条件も決めます。所長の生活に必要な資金が見込めない、必要な資格者の体制が作れない、保証や契約上の負担を整理できないなど、実行の前提に関わる条件です。これは交渉を不利にするためではなく、何を確認するまで約束しないかを明確にするためのものです。準備の全体像を整理する際は、売却・承継の準備も参考にできます。
所長が一時的に対応できない場合の連絡と判断も決める
体調の変化や家庭の事情で所長が面談へ出られなくなった場合に、誰が日程調整を行い、誰が資料の所在を確認し、どの判断を保留するかを決めておきます。事務連絡を代行できることと、契約を締結したり条件を変更したりする権限があることは別です。家族や職員が善意で交渉を進めても、本人の意思や必要な権限の確認を省略できるわけではありません。権限が不明な状態では、不可逆な約束を増やさず、専門家へ確認します。
準備段階では、交渉先の連絡窓口、締結済み契約、近い回答期限、未解決事項を、適切な閲覧権限の下で確認できるようにします。個人的なメールの中にだけ情報が残ると、状況が分からず期限だけが迫ることがあります。延期が必要になったときの連絡順序と、通常業務を続けるための担当を分けておけば、所長の不在を理由に売却条件を急いで決める事態を避けやすくなります。これは所長の意思を置き換える準備ではなく、その意思を確認できるまで事務所と交渉の状況を保つ準備です。
秘密保持契約を結んだ後も、情報開示を段階ごとに判断する
秘密保持契約は、情報開示を管理する重要な枠組みですが、締結すれば全ての資料を自由に渡せるという意味ではありません。候補先が検討に必要とする情報と、その段階で提供してよい情報を分けます。最初は収益や職員体制の集計、次に業務の構成、さらに検討が進んでから必要な個別情報というように、判断の目的に応じた順序を設定します。
初期の匿名資料でも、地域、業種、規模、所長の経歴などを組み合わせると特定されることがあります。名前を消しただけで、完全な匿名性が確保されるとは説明しません。候補先の選び方と開示する内容を合わせて考え、どこまでを誰へ見せたか記録します。地域内で競合する相手へ開示する場合には、検討の必要性と情報の細かさを特に丁寧に確認します。
秘密保持契約では、利用目的、閲覧できる人、専門家等への再共有、複製、保管、事故時の連絡、交渉終了後の返却・削除などを確認します。関連する専門家へ共有する必要がある場合も、範囲や責任を曖昧にしません。候補先からの依頼は一つの窓口へ集め、所長や職員が別々に回答して資料の範囲が広がることを防ぎます。
個人情報保護法上は、事業承継に伴う個人データの提供が第三者提供に当たらない場合などの整理があり、交渉段階にも一定の取り扱いがあります。しかし、取引類型、利用目的、必要性、安全管理等の確認が前提です。「承継なら同意は一切不要」「個人データは必ず全件同意が必要」と一律に扱いません。個人情報保護委員会の通則編に沿って、具体的な提供を判断します。
さらに、個人情報保護法上の取り扱いと、税理士の守秘義務や顧問契約上の義務は別に確認します。国税庁の税理士法基本通達は、秘密を守る義務に関する正当な理由を、本人の許諾や法令に基づく義務として示しています。相手との秘密保持契約だけで、顧問先の秘密を開示する根拠が全て整うとは限りません。税理士法基本通達の第38条関係も踏まえ、開示前に確認します。
| 判断の段階 | 主な開示の目的 | 所長が確認すること |
|---|---|---|
| 候補先の初期検討 | 規模・分野・体制の適合を知る | 集計情報で判断できないか、特定につながらないか |
| 条件提案の検討 | 対象範囲と運営条件を具体化する | 必要な項目、閲覧者、提供の根拠が整理されているか |
| 詳細調査 | 重要なリスクと条件を確かめる | 限定閲覧、マスキング、専門家確認で足りないか |
| 交渉の終了 | 開示済み情報の利用を終える | 返却・削除等の扱いと確認方法が決まっているか |
必要な情報の根拠が整理できないときは、その資料の開示を止め、集計や限定閲覧などの代替方法を検討します。交渉全体を止めるか、特定項目だけを保留するかも分けて考えます。早く資料を出すことだけを誠実さの基準にせず、適切な範囲を説明できることを重視します。個人番号を含む資料など、別の厳格な取り扱いが必要な情報を一般資料へ混ぜないことも重要です。
比較提案・基本合意・独占交渉を、選択肢を絞る順番として設計する
複数の候補先から提案を受ける際は、同じ条件で比較できるよう、対象事業、想定する時期、所長の関与、職員や拠点に関する希望をそろえます。提示額が高くても、一部が将来条件付きであったり、長い勤務継続が前提だったりすれば、別の提案と同じ金額として扱えません。まず前提を合わせ、違いが残る項目を明示して比較します。
候補先の評価では、資金の用意、意思決定者、実行体制、承継後の責任者も確認します。面談で好印象だった人が、実際の運営を担当するとは限りません。重要な条件を決められる人と、引継ぎを実施する人の双方が、提案を理解しているかを見ます。資金調達や内部承認が残る場合は、その内容と確認時期を整理し、確定済みの条件と混同しないようにします。
意向表明書、基本合意書、LOIなどの名称だけでは、法的な効果は決まりません。中小企業庁のガイドラインは、基本合意では独占交渉や秘密保持など一部の条項に法的拘束力を持たせることが通常であると説明しています。「最終契約ではないから自由に撤回できる」と一括して理解せず、拘束する条項、交渉を続ける前提、終了時の扱いを個別に確認します。中小M&Aガイドラインの関連資料も参考になります。
基本合意に進む前には、詳細調査を始めるだけの条件が整っているかを確かめます。価格の考え方、対象範囲、調査事項、希望日程、所長の役割などに大きな認識差が残ったままでは、後で調査のやり直しになりかねません。すべての条文を確定させる段階ではありませんが、何が合意され、何が調査後に決まるかは区別します。
独占交渉は、相手が調査や準備を進めやすくする一方で、売り手が他の選択肢を探す行動を制限する場合があります。対象となる行動、期間、延長の条件、相手が進める作業、進捗が止まった場合の扱いを確認します。具体的な期間を一般的な正解として当てはめるより、調査量と意思決定に必要な時間に照らして判断します。
独占期間中の進捗は、面談回数ではなく、合意した検討事項が解消したかで見ます。資料を提出しているのに質問の目的や回答期限が示されない、資金や承認の前提が何度も変わる、重要条件が理由なく後退する場合には、事実を整理して協議します。契約上の解除や終了が可能かは別の法的判断であり、所長の感覚だけで他候補との交渉を再開しないようにします。
支援契約を結ぶ場合も、提供される業務、誰の立場で支援するか、手数料の算定基礎と最低額、支払時期、追加費用、契約終了後の条項を確認します。料金の有無や相談条件は事業者ごとに異なるため、一般論から無料や一定額を想定しません。相手探し、法務・税務の助言、資料作成、実行後の支援がどこまで含まれるかを、契約前に書面で確かめます。
デューデリジェンスの結果を、条件変更・是正・停止の判断へつなげる
デューデリジェンスは、買い手が資料を調べる作業というだけでなく、双方が最終的な条件を決めるための確認過程です。所長は、何を質問されたかだけでなく、その回答がどの判断に使われるかを把握します。収益の継続性、契約の範囲、労務、税務、資格者の体制、情報管理などの論点を整理し、重要なものから回答する順番を合意すると、通常業務への負担を抑えやすくなります。
回答窓口を一本化し、質問、担当、提出資料、回答日、追加確認の有無を記録します。口頭で説明したことは要点を残し、資料と食い違う場合には理由を示します。分からない質問へ推測で答えるより、確認中とし、いつ何を調べるかを伝える方が、その後の契約を検討しやすくなります。都合のよい資料だけを出すことと、必要性に応じて資料を限定することを混同しないようにします。
調査で課題が見つかったときは、事実の有無、影響の大きさ、解消方法を分けます。例えば契約書がない場合、合意そのものがないのか、書面が保管されていないのかで問題が異なります。未収金がある場合も、通常の回収時期の差なのか、回収が難しい事情があるのかを確認します。課題の名称だけで一律に価格を下げたり、取引を止めたりするのではなく、確認できた事実に基づいて対応を選びます。
| 調査で分かったこと | 検討する対応 | 所長が確認する条件 |
|---|---|---|
| 実行前に解消可能な不備 | 是正と再確認 | 費用、担当、完了の証拠、日程への影響 |
| 金額へ合理的に反映できる差 | 価格や精算条件の協議 | 計算根拠、二重控除がないか、対象期間 |
| 将来の発生が不確実な事項 | リスク分担と契約条件の検討 | 対象、期間、上限、請求手続等 |
| 適切な運営の前提を満たせない事項 | 方法変更、延期、中止の検討 | 代替策の有無と、続行する合理的な理由 |
売り手側も、相手の実行能力を確認します。支払資金はどのように用意されるか、承継後の資格者と責任者は誰か、必要な費用を運営計画へ入れているか、所長の保証等をどう扱うかといった点です。買い手の調査を受けたから相手の信頼性も確認済みになるわけではありません。確認できた事項、相手の説明だけの事項、外部の承認等が必要な事項を分けて記録します。
条件変更を求められた場合には、理由、根拠資料、元の提案の前提との違いを確認します。新たに判明した事実への対応なのか、初めから分かっていた条件を改めて見直しているのかを分けます。表面的な提示額が維持されても、支払を先送りし、所長の業務を増やし、補償の範囲を広げれば負担は変わります。金額と契約条項を一緒に読み、全体の条件として再評価します。
続行の判断は、交渉へ費やした時間だけで決めないことが大切です。既に多くの準備をしたという理由で、受け入れられない条件まで飲む必要があるとは限りません。一方、課題が一つ出ただけで全てを断念する必要もありません。選択肢、残る不確実性、独立継続の負担を比較し、当初の目的に沿って決めます。中止や終了の手続、費用、秘密保持は締結済みの契約を確認して扱います。
調査を終える際には、未解決事項を契約へ渡す一覧を作ります。誰が何を認識し、何を前提に価格や条件を決めたかが分からないと、後で「聞いていない」という争いにつながりかねません。調査報告が厚いだけで安心せず、所長自身が重要な残存リスクを短い言葉で説明できる状態を確認します。専門家には、条項の意味だけでなく、生活や今後の仕事へ与える影響も説明してもらいます。
最終契約では、提示額よりも支払・責任・手残りの組合せを確かめる
最終契約は、合意した価格を記載するだけの書類ではありません。何を移し、いつ実行し、どの条件が満たされる必要があり、問題が見つかったときに誰がどこまで負担するかを定めます。契約の内容は取引方法と個別事情で異なるため、一般的なひな型をそのまま自所の条件と考えないことが重要です。契約前に、経済条件、実行条件、実行後の義務を別々に確認します。
支払については、総額、実行時に受け取る額、後日に受け取る額、条件付きの額を分けます。将来の顧問料等に連動する部分がある場合、計算対象、期間、控除、確認資料、異議があるときの扱いを明確にします。承継後の料金変更や担当変更を買い手が決めるのに、その結果を売り手が全面的に負担するような条件なら、責任と権限の関係を慎重に検討します。
所長の生活設計には、受取総額と手残りを区別した試算が必要です。対価から、譲渡に伴う税負担、支援者や法務・税務等の専門家への報酬、必要な精算や返済、移行費用などを確認します。全てが同じ時期に支払われるとは限らず、費用の負担者も契約で異なります。確定している支出と見込額を分け、未確定の費用をゼロとして見積もらないようにします。
税務は、個人か法人か、何をどの方法で移すか、対価の内訳、帳簿価額、費用の性質などによって確認事項が変わります。売却額へ一つの税率を掛ければ手残りが分かるとは限りません。資産の譲渡に関する消費税の扱いも、対象資産や事業者の状況等の確認が必要です。国税庁の資産の譲渡の具体例や消費税等と譲渡所得を踏まえ、取引条件が固まった段階で個別に試算します。
税務の検討を依頼する報酬も、通常の顧問料に含まれるとは限りません。売り手側の申告、手残り試算、取引方法の検討、契約条件の税務確認、事業終了に伴う手続など、依頼範囲を分けて見積りを確認します。法務の報酬や登記・届出等に関する費用も、必要な作業に応じて確認します。一定額や無料を前提にせず、誰が何を担当し、追加が発生する条件は何かを明らかにします。
資金の受取りと、将来負担を同じ表にする
仮定の例として、同じ総額を提示する二つの案でも、一つは実行時に大半を受け取り、もう一つは数年後の業績条件により受取額が変わるとします。この二つは、生活資金としての確実性が違います。さらに、後者に長期の勤務義務や広い補償義務があれば、所長が引き受ける負担も変わります。この例は比較方法を示すもので、一般的な条件や相場を述べるものではありません。
表明保証や補償等では、何について責任を負い、どの期間に、どの手続で請求され得るかを確認します。資料で開示した事項が契約でどのように扱われるか、知り得なかった事項までどこまで対象になるか、上限や対象外の扱いはどうかを専門家と検討します。所長が自分の言葉で最も大きい残存負担を説明できない場合、署名を急ぐ前に説明を受ける必要があります。
借入や賃貸借などに個人保証がある場合、買い手が対応すると約束したことと、保証先が実際に解除や変更を認めたことは区別します。売買の当事者間の合意だけで、第三者との契約関係が当然に変わるとは考えません。実行前に何を確認し、未了なら実行をどう扱うかを決めます。価格を受け取っても重要な負担が残る場合には、所長が目指した承継になっているかを再検討します。
最後に、署名日と実行日を分けて管理します。同日でない場合は、その間の営業、重要な変更、追加の確認、解除等の条件を把握します。契約に書いた条件が満たされたことを、誰がどの資料で確認するかを一覧にします。契約を締結した達成感だけで確認を省略せず、資金と権限と責任が予定どおりに移る実行の手順まで準備します。
顧問先・職員・資格者の承継を実行条件につなげ、所長の関与を終える基準を作る
顧問先や職員に関する条件は、売り手と買い手だけで全て確定できるものではありません。顧問契約の承継や新しい契約の締結、雇用関係、情報の取り扱いなどを取引方法に応じて確認します。誰へ何を説明し、どの手続が必要で、どの時点で確認するかを整理します。「顧問先も職員もそのまま引き継ぐ」という言葉を、第三者の意思まで保証する約束として扱わないようにします。
所長が条件設計で考えるべきなのは、説明の成否を本人の努力だけへ帰するのではなく、承継先の体制や提案内容と結び付けることです。料金やサービス範囲、勤務条件、所在地などが変わるなら、その内容を明らかにして必要な説明を行います。所長が説明した後に相手が条件を変えた場合など、誰がどの範囲を担うかも事前に検討します。守れる約束と、相手の判断が必要な事項を分けます。
事業譲渡による労働契約の承継では、労働者の真意による承諾に向けた説明や協議が重要になります。合併等では制度の扱いが異なるため、同じ手順を一律に当てはめません。厚生労働省は2026年5月25日から適用する事業譲渡等指針の改正を公表しています。実行時の制度に沿って確認し、必要な協議の時間を工程へ含めます。厚生労働省の改正案内が確認先になります。
資格者の体制では、承継先の名称や規模だけで判断しません。実際にどの税理士が関与し、所長が離れた後の判断や必要な業務を担うかを確かめます。税理士法人の社員や事務所の体制、登録・届出等に関する要件は、選択する方法に合わせて確認します。体制が未整備のまま、所長が後から何とかする前提で実行日を決めることは避けます。
実行の直前には、資金、契約、必要な手続、資格者、業務の窓口、情報へのアクセスを一つの確認表で照合します。未了の項目がある場合は、延期するのか、適切な代替策があるのか、契約上の扱いをどうするのかを決めます。軽微な事務作業と、適切な事業運営の前提に関わる事項を同じ重さで扱わず、後者を日程優先で見過ごさないことが重要です。
引継ぎ期間は、在籍する日数と達成する仕事の両方で定める
所長が一定期間残る場合は、出勤日数だけでなく、引き継ぐ判断、説明への同席、例外案件への協力、対応時間、報酬、終了の条件を整理します。日常の承認を後任へ移したのに、職員が全て前所長へ確認する状態なら、役割の移行は進んでいません。後任が決める事項と助言を受ける事項を分け、現場にも伝えます。関与を減らす基準を設定することで、双方の期待を合わせやすくなります。
成約後の確認は、最初の一日だけでは終わりません。支払や精算、情報の移行、契約上の協力事項、未解決の引継ぎを確認する日を設けます。問題があれば前所長が個人的に解決し続けるのではなく、現在の責任者へ戻す運用を作ります。記録を残し、完了した義務と残っている義務を区別すれば、引退や次の活動に使える時間を見通しやすくなります。
所長が関与を終了するときは、業務上の窓口、残る相談の方法、資料の保管、不要になった権限を確認します。引退後も守るべき義務と、終了する作業を混同しないことが大切です。具体的な職員・所長の役割は職員と所長の引継ぎ、検討から実行までの全体像は承継の流れで整理できます。
売却を検討する税理士事務所オーナーの実務FAQ
まだ売却を決めていなくても、比較を始めてよいですか
方法を決める前に、現状と希望条件を整理することはできます。独立継続や内部承継を含め、必要な準備と時間を比較します。ただし、外部へ候補探しや資料提供を依頼する場合は、依頼範囲と契約条件を確認します。相談、具体的な探索、契約交渉がどこで切り替わるかを把握しておけば、意図しない範囲まで作業が進むことを避けやすくなります。
最も高い提示額を出した相手を選べばよいですか
支払の時期と条件、所長の勤務や協力、職員と拠点の取り扱い、保証の整理、補償等の負担を合わせて比較します。提示額が高くても、相手の資金や運営体制に未確定な点が多ければ、実行の確実性は別に検討する必要があります。所長が優先する生活資金、引退時期、事務所の継続条件に照らし、全体の条件として選びます。
基本合意に署名した後でも、考え直せますか
文書の内容によります。取引実行の義務を負わない部分があっても、秘密保持や独占交渉などの拘束力がある場合があります。停止や変更を考える理由を整理し、締結した条項と終了手続を専門家に確認します。「最終契約前だから問題ない」と自己判断して別の交渉を始めたり、資料の利用を続けたりしないことが大切です。
買い手から求められた顧問先名簿は、全て渡すべきですか
必要性、取引の段階、法的・契約上の根拠、閲覧範囲を確認して判断します。秘密保持契約があるだけで、あらゆる秘密や個人データの提供が適切になるわけではありません。集計、マスキング、限定閲覧などで目的を満たせないかも検討します。開示できない理由を説明し、必要な確認と代替策を整理することが、適切な調査の進め方です。
職員全員の継続勤務を、売り手が約束する必要がありますか
職員本人の意思や必要な手続があるため、所長だけで全員の将来の行動を決めることはできません。所長が行う説明や協力と、買い手が提示する勤務条件、本人が判断する事項を分けます。特定の継続状況を対価等の条件にする案がある場合は、その計算方法、期間、買い手の対応との関係、所長が管理できる範囲を慎重に検討します。
譲渡代金を受け取れば、その日から全ての責任を離れられますか
契約と取引方法により異なります。実行後の協力、精算、補償、秘密保持、競業等に関する条項が残る場合があります。借入や賃貸借に関する保証等も、別途確認が必要です。受取日と引退日を同じ意味にせず、終了する役割、残る義務、見直す時期を一覧にして、今後の生活や活動に影響する条件を把握します。
手残りの試算は、相手からの提示額が出てからでよいですか
初期段階では必要な生活資金や予定支出を整理し、提案が出たら前提付きの試算を行い、契約が固まる前に更新する進め方が考えられます。税負担や諸費用は取引方法と依頼範囲で変わるため、古い試算を最終条件へそのまま使わないようにします。後払いがある場合には、総額だけでなく、実際に資金が必要になる時期との関係を確認します。
どのような場合に、交渉をいったん止めるべきですか
適切な情報開示の根拠が整わない、必要な資格者や雇用の手続を確保できない、支払や重要な負担の整理が確認できない、条件変更の根拠が説明されない場合などは、確認できるまで約束や実行を保留する判断が必要になります。即座に契約解除ができるという意味ではありません。止める対象と契約上の手続を分け、確認事項、期限、代替案を整理します。
最初の相談では、何を伝えると整理しやすくなりますか
個人事務所か税理士法人か、主な業務、職員と資格者の概要、所長が変えたい役割、希望する時期、守りたい条件を伝えるところから始められます。顧問先名や申告書、職員の詳細な個人情報を最初から送る必要はありません。承継の相談窓口では、必要な情報と扱いを確認しながら、売却を含む選択肢を具体化していきます。
税理士M&Aを自分の事務所の判断に変える
税理士M&Aを考える所長にとって、業界動向、統合事例、価格の試算、契約条件は別々の情報に見えるかもしれません。しかし、これらは「次の体制で何が続くか」という一つの問いにつながっています。業界の変化は将来必要な機能を考える材料になり、事例は機能を補う組織の形を示します。その形を自分の事務所へ当てはめたときの収益と負担が価値評価につながり、実現のための役割と条件が契約や移行計画になります。
ここまで読んでも、すぐに希望価格を決められないことは自然です。最初に作りたいのは、精緻な評価書よりも、前提を説明できる資料です。収入を継続業務と単発業務に分ける。所長の仕事を資格・判断・顧客対応・経営管理に分ける。候補先に求める機能と、事務所として残したい約束を書く。この三つがそろうと、候補先から届く質問や価格提案の意味を理解しやすくなります。
本稿で示した倍率や数値例は、価格の仕組みを理解するための仮定です。特定事務所の成約条件や、税理士業界全体の売買相場を表すものではありません。実際の検討では、資料で確かめられた収益、対象となる契約・資産・負債、買い手が担う移行費用、所長の継続関与、代金の支払条件をそろえて比較します。公表されていない取引価格を、統合の規模や知名度から逆算することにも慎重さが必要です。
M&Aアドバイザーとしての独自の見方を一つにまとめるなら、売却準備の進み具合は「資料の厚さ」より「条件が変わったときに判断を更新できるか」で測るべきだと考えます。主要職員の役割が変わった場合、顧問先の更新見込みが変わった場合、所長の関与期間が短くなった場合に、収益と体制と契約のどこへ影響するかを説明できる。その状態が、相手との認識のずれを減らし、所長自身が納得して選ぶための支えになります。
売却を検討する動機、希望時期、優先したい条件が言葉になったら、事務所承継の準備と相談から承継までの流れも確認してください。実際の相談は、売却を決定する前の段階から整理できます。税理士事務所のM&A・事業承継について相談する際は、まず検討の背景と希望をお伝えください。初回の連絡に顧問先の実名、申告書、個人番号などを添付する必要はありません。必要な資料と共有方法を確かめながら、次に進める判断を一緒に整えていきます。
参考文献・公開情報
最終確認日:2026年9月20日。制度や公表情報は更新されるため、実際の検討では適用時点の内容も確認してください。本文中の数値例は、特に明記した公表統計を除き、考え方を説明するための仮定です。
- 日本税理士会連合会「税理士登録者数」
- 国税庁「日本税理士会連合会」
- 日本税理士会連合会「第6回税理士実態調査報告書の公表案内」
- 日本税理士会連合会「第7回税理士実態調査報告書の公表案内」
- 国税庁「令和7年度(第75回)税理士試験結果表」
- 国税庁「令和6年度におけるオンライン(e-Tax)手続の利用状況等について」
- 税理士法人テルスのグループ公式サイト「経営統合のお知らせ」
- みそら税理士法人「ビジネスサポート林総合事務所との経営統合に関するお知らせ」
- 辻・本郷税理士法人「経営統合のお知らせ」
- 日本クレアス税理士法人グループ「グループ概要・沿革」
- 日本クレアス税理士法人グループ「千葉支社・千葉本部統合のお知らせ」
- 国税庁『7 税理士法人』Q&A
- 中小企業庁 研究会資料『M&Aで用いられるバリュエーションの主な手法』掲載資料(2021年2月24日)
- 国税庁『No.4638 取引相場のない株式の評価』
- 中小企業庁『中小M&Aガイドライン』
- 国税庁『税理士法基本通達』第38条・秘密を守る義務関係
- 個人情報保護委員会『個人情報の保護に関する法律についてのガイドライン(通則編)』
- 経済産業省掲載「中小M&Aガイドライン(第3版)」本文
- 国税庁「No.6145 資産の譲渡の具体例」
- 国税庁「No.6931 消費税等と譲渡所得」
- 厚生労働省「事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針」の一部改正について