税理士事務所の売却価格
重要な23論点 価値評価の実務
税理士事務所の売却価格を、顧問料収入、所長の代替費用、正常収益、運転資金、条件付対価から解説。候補先の提案を同じ条件で比較し、納得できる交渉へ進むための実務ガイドです。
税理士事務所の売却価格を考えるとき、最初に必要なのは「売上に何倍を掛けるか」ではなく、どの業務と収益を、どの条件で、どの相手へ引き継ぐのかをそろえることです。月次顧問料が安定していても、所長が担う仕事を代替する費用、顧問先の集中、未収金、移行に必要な投資によって評価は変わります。提示額が高くても、後払いが多い、追加条件が厳しい、引継ぎ負担が長期間続く場合は、別の提案の方が希望に合うこともあります。
本稿は、個人の税理士事務所、税理士法人、会計関連会社の承継・売却を検討する所長や経営者を対象に、価格を説明し、提案を比較するための実務を整理します。以下の比較表、数値例、質問例は「M&Aアドバイザーの視点」として示す編集上の検討モデルです。特定の事務所の査定結果、成約実績、相場を示すものではありません。税理士法人に株式会社の株式譲渡を一律に当てはめず、法的な運営形態と承継対象の確認を出発点にしています。
読む順番に迷う場合は、まず正常収益と所長の代替費用を確認し、その後に運転資金、対価条件、候補先の比較へ進んでください。準備資料の全体像は売却準備の案内、相談から承継までの手順は進め方の案内でも確認できます。
この記事の目次
1.税理士事務所の売却価格は「引継げる収益」から考える
同じ数字に見えても、答えている問いが違う
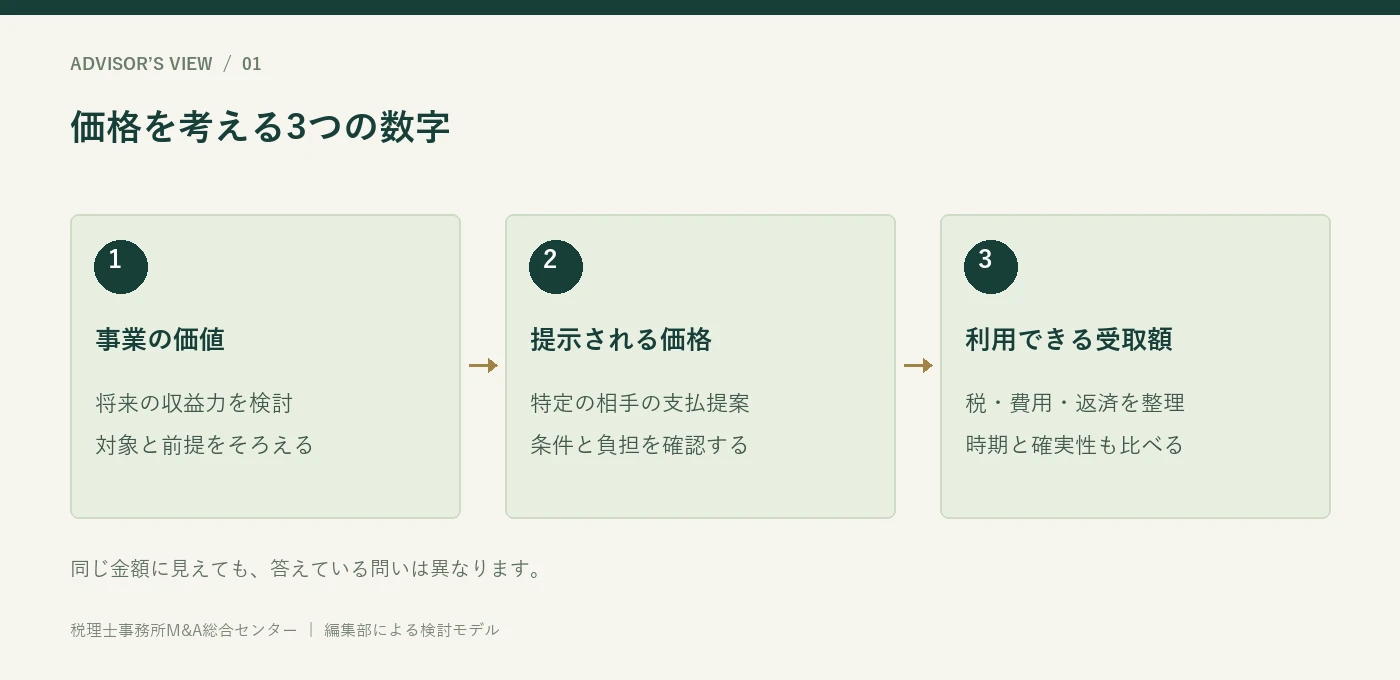
事務所の「価値」は、対象とする事業が将来どの程度の経済的な便益を生むかという検討です。「提示価格」は、特定の候補先が、一定の前提と条件で支払うと提案する金額です。「受取額」は、合意した対価から税金、費用、返済、留保などを整理した結果として、売り手が実際に利用できる資金です。この三つを一つの金額として扱うと、交渉途中で認識がずれます。
たとえば、ある候補先は承継対象の事業だけを評価し、現預金や未収金を対象外としているかもしれません。別の候補先は、一定の運転資金を承継日に残す前提で価格を示している可能性があります。金額だけを横に並べる前に、含まれるものと含まれないものを確認する必要があります。比較のための定義を整えることは、売り手の価値を低く見る作業ではなく、説明の食い違いを減らす作業です。
所長の希望額には、異なる理由が含まれている
希望額の背景には、引退後の生活資金、これまでの努力への納得感、借入返済、家族への配慮、将来収益を手放す対価などがあります。どれも大切ですが、買い手が同じ理由で支払うとは限りません。生活上必要な額と、事業から説明できる額を分けると、価格以外の条件で補える余地が見えます。たとえば一定期間の業務関与を希望するなら、その対価は譲渡対価と区別して検討します。
最初の面談では「最低いくらなら売るか」だけでなく、「いつまでに、どの程度の確実性で資金が必要か」「どの仕事を終え、どの仕事なら続けられるか」を整理します。価格を高く設定するだけでは、受取時期や引継ぎ負担への不安は解消しません。金額と条件を別々に言語化した方が、候補先も対応できる提案を作りやすくなります。
価格の議論を始める前に作る三つの欄
| 整理する欄 | 書く内容 | 後で確認する相手 |
|---|---|---|
| 事業の前提 | 対象業務、収益期間、契約、資産、人員体制 | 候補先、評価を支援する専門家 |
| 所長の希望 | 資金時期、関与期間、優先する条件 | 家族、共同経営者、支援者 |
| 取引条件 | 支払方法、調整項目、前提条件、責任範囲 | 候補先、契約を確認する専門家 |
この欄は一度作って終わりではありません。候補先の提案や調査結果で前提が変わったとき、どの欄が変わったかを記録します。単に「価格が下がった」と捉えるよりも、対象範囲の変更なのか、収益見込みの修正なのか、支払条件の問題なのかを特定でき、必要な交渉に集中できます。
2.運営形態と譲渡対象をそろえる
税理士事務所という呼び名だけでは取引を定義できない
日常的に同じ屋号で業務を行っていても、個人の税理士が契約している業務、税理士法人の業務、別の会計関連会社が契約している業務が並存することがあります。売上の集計単位と契約の当事者が一致しているかを最初に確認します。所長が考える「事務所全体」と、候補先が承継できる対象が一致しなければ、価格の比較は成立しません。
税理士法人について、一般の株式会社と同じように株式の売買で説明するのは適切ではありません。社員や業務の範囲、登録・届出等に固有の制度があります。具体的な方法は、現在の法人・個人の関係、契約、資格者の体制、希望する統合後の姿に合わせて専門家と確認します。国税庁の税理士法人に関するQ&Aは制度を整理する出発点になります。
一枚の対象一覧に、名義と条件を書き加える
譲渡対象の一覧には、業務名だけでなく、契約名義、売上の計上先、使用するシステム、関係する資産、承継の条件を書きます。事務所の建物が所長個人の所有であれば、不動産を譲るのか、貸すのか、移転するのかで費用が変わります。屋号や電話番号を使い続けたい場合も、それを当然の前提にせず、権利関係と実務上の変更作業を確認します。
顧問先との関係は、物品のように一括して移せると考えないことが重要です。どの業務の契約をどの主体が担うのか、必要な説明や契約手続きは何かを確認します。売上の引継ぎを期待することと、すべての顧問先がそのまま継続することは別です。初期評価では継続の見込みを仮定として明示し、確認が進むにつれて仮定を更新します。
残すものを明確にすることも価格説明になる
特定の顧問先を所長が継続して担当する、相続分野だけを残す、別会社のサービスを対象外にするなどの希望がある場合は、早い段階で示します。高収益の業務だけを残せば、譲渡対象の利益率は事務所全体の実績と異なるかもしれません。共通の人件費や家賃をどう配分するかも必要です。対象外の売上を含んだ数字で価格を主張すると、後の調査で説明の信頼性を損ねます。
複数の事業を分けるときは、売上に比例してすべての費用を按分するだけでは不十分な場合があります。管理業務、電話対応、ソフトの基本料金、賃貸面積などは、売上と同じ割合で変化しないからです。譲渡後に売り手側に残る費用と、承継先で新たに必要になる費用を区別すると、双方に無理のない対象範囲を検討できます。
3.顧問料収入を分解する
年間売上を、契約・業務・時期の三方向から見る
税理士事務所の収入を評価する際は、月次顧問、決算申告、記帳、給与計算、年末調整、相続、スポット相談などに分けます。同じ毎月の入金でも、年間業務の一部を分割請求している場合があります。一方、年に一度の請求だからといって、継続性が低いとも限りません。請求頻度と業務の反復性を別々に見ることが基本です。
集計表は、顧問先を匿名コードで管理し、業務の種類、契約期間、請求条件、作業時期、入金時期を並べます。税抜・税込、発生主義・入金ベースが混ざると、売上の比較が歪みます。過年度の数字を同じ基準にそろえ、基準を変えた部分には注記を付けます。初期の候補先への説明には、個別名ではなく集計結果を用いる方法を検討します。
増収の理由を、件数・単価・業務範囲に分ける
増収を「顧問先が増えたから」とだけ説明すると、買い手は収益の再現性を判断できません。新規契約、既存先の報酬改定、追加業務、大口スポット案件、過去分の請求などに分解します。追加業務が増収を支えている場合、同じ職員数で対応できるのか、追加人員が必要なのかも確認します。売上が増えていても、時間当たりの採算が下がっている可能性はあります。
減収についても、すべてを承継リスクとして扱う必要はありません。採算の合わない契約を見直した結果、売上は減ったが作業負担が軽くなったという場合があります。その判断と結果を示せれば、買い手は改善の方向を理解できます。逆に、解約の理由を確認せず「自然減」とまとめると、今後も続く問題なのか、特定の事情なのかが分かりません。
契約年数より、更新の理由を確かめる
長年の顧問先が多いことは関係性の厚みを示しますが、長期契約という事実だけで将来の継続を保証できるわけではありません。契約を続けている理由が、所長個人への信頼なのか、担当者の対応なのか、業種知識なのか、料金なのかを整理します。理由が違えば、承継後に維持すべきサービスも変わります。
一度しか発生しない大型案件を安易に将来収益へ延長することも避けます。ただし、毎年異なる顧客から一定数の相談を受ける仕組みがあれば、案件単位では単発でも、事務所全体では反復性のある収入かもしれません。紹介経路、問い合わせ数、受注率、担当能力などから、その仕組みが所長の退任後も続くかを検証します。過去の売上額と、将来へ持ち越せる獲得能力を分けて考えます。
4.顧問先集中を立体的に見る
上位顧問先の割合だけで結論を出さない
売上上位の顧問先への依存は、価格を考えるうえで確認したい論点です。しかし、上位一社の割合だけでは、事務所が受ける影響を十分に把握できません。同じ企業グループに属する複数社、同一経営者の事業、特定の紹介者からつながった顧客群などをまとめて見る必要があります。名義が分かれていても、契約継続の判断が同じ人に集中している場合があるためです。
初期資料では、匿名コードにグループ区分を付け、単体と合算の両方で確認します。地域、業種、紹介経路、所長が直接対応する比率なども重ねると、集中の性質が分かります。景気の影響が同時に出やすい顧客群と、同じ紹介者との関係による集中では、備えるべき対応が異なります。
売上が失われた場合の利益への影響を見る
大口顧問先の売上がなくなったとき、売上減少額がそのまま利益減少額になるとは限りません。外注費や訪問交通費が減ることもあれば、専任担当者の人件費はすぐに減らせないこともあります。解約時に空く作業時間を別の顧問先に使えるかによっても影響は変わります。価格の説明では、単なる売上構成比に加え、関連費用と稼働の変化を示すと議論が具体的になります。
ただし、顧客喪失を理由に人員を機械的に減らす前提は、実務上も労務上も慎重な検討が必要です。評価モデルの都合だけで費用が消えることにせず、現実にどの程度調整できるかを確認します。通常の継続シナリオと、主要顧問先を失った場合のシナリオを分けると、不確実性を過度に楽観視せず、すべてを最悪条件で評価することも避けられます。
集中を弱みに固定せず、取引の深さを説明する
特定業界の顧問先が多い事務所には、その業界の会計処理、商慣行、資金繰り、許認可に関する相談の蓄積があるかもしれません。集中はリスクであると同時に、専門性の現れである場合があります。売り手は「分散していないから不利」と考えるだけでなく、担当者が共有している知識、判断の記録、紹介を受ける理由を示します。
重要なのは、専門性と個人依存を区別することです。所長しか理解していない関係性であれば、引継ぎの計画が必要になります。複数の担当者と資料に知識が蓄積されていれば、承継先にとって利用しやすい強みです。候補先がその業界に詳しい場合と、新規参入する場合でも評価は変わります。同じ集中率でも、相手との組合せを見て議論する余地があります。
5.正常収益を組み立てる
過去の利益を、承継後の運営に近づけて考える
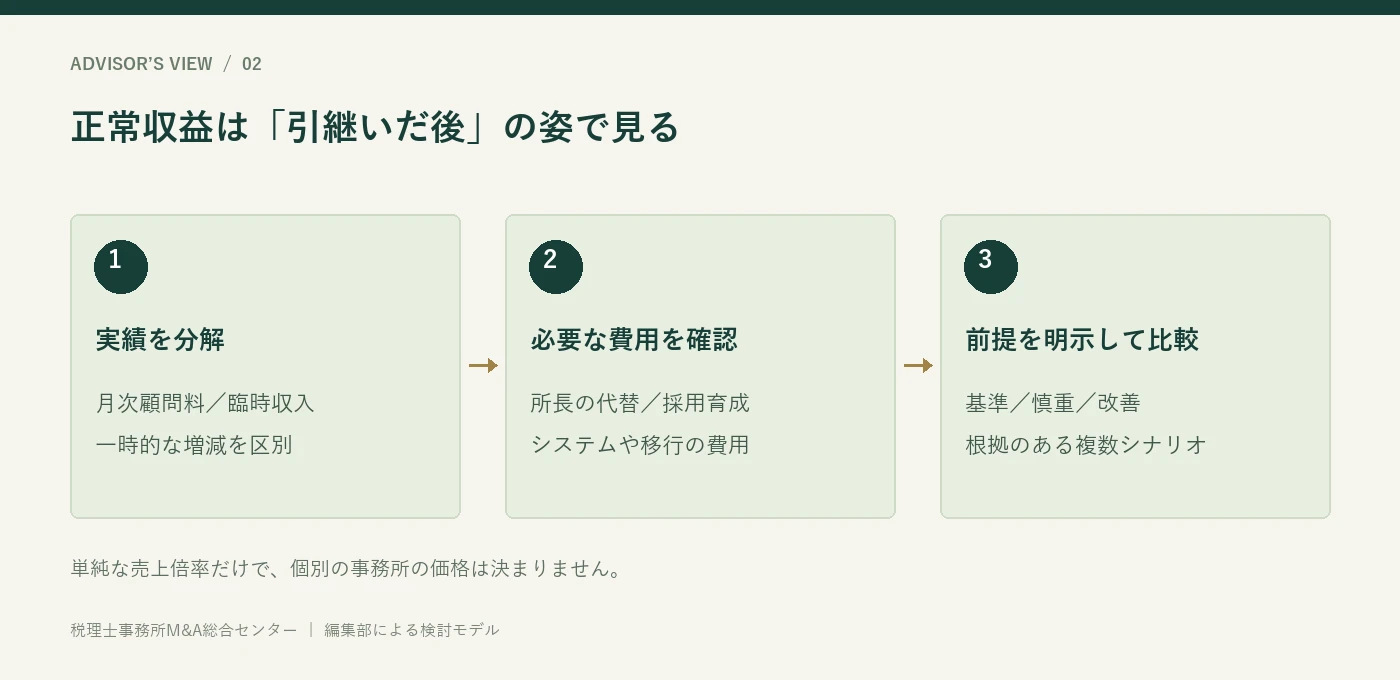
正常収益とは、本稿では、一時的な要因や所長固有の費用を整理し、対象事業が無理のない運営で継続的に生み出すと見込む利益を指します。会計上の利益を自由に書き換えるという意味ではありません。元の決算数値を残したうえで、調整理由、金額、根拠、承継後の扱いを別表に示します。買い手が再計算できる状態にすることが大切です。
加算する調整だけを並べると、価格を高く見せるための資料と受け取られがちです。承継後に必要になる追加費用も同じ表に載せます。たとえば、現在は所長が担っている管理業務の代替、低額で借りている事務所の賃料見直し、停止していた採用の再開などです。実際に発生する見込みの費用を織り込む方が、最終段階での大きな価格修正を防ぎやすくなります。
数値例は、調整の方向を理解するために使う
以下は計算の考え方を示す架空例で、相場や適正な利益率を示すものではありません。対象事業の年間営業利益を1,200万円とし、その中に一度限りの移転費用120万円、承継後は不要になると合意できる費用80万円が含まれているとします。一方、所長の業務を代替する追加人件費が年間400万円、更新後のシステム費用が年間60万円必要だと仮定します。
| 項目 | 調整額 | 確認点 |
|---|---|---|
| 帳簿上の営業利益 | 1,200万円 | 対象事業の範囲と期間を一致させる |
| 一時的な移転費用 | +120万円 | 通常の移行費用と混同しない |
| 不要になる費用 | +80万円 | 廃止できる根拠を確認する |
| 所長業務の代替費用 | -400万円 | 既存費用との重複を除く |
| システムの追加費用 | -60万円 | 年額費用と一時費用を分ける |
| 調整後の検討利益 | 940万円 | この額が売却価格ではない |
この計算で得た940万円を、そのまま価格として扱うわけではありません。将来収益の持続期間、必要投資、資金回収、候補先の条件などをさらに考えます。また、所長の報酬がすでに十分な額で費用計上され、その報酬が承継後には不要になる場合は、代替費用との対応関係を別途整理します。同じ人件費を二重に引いたり、不要になる報酬だけを加算したりしないことが重要です。
調整には、確認できる事実と未確認の仮定がある
既に解約した契約の費用は根拠を確認しやすい一方、将来の採用単価や顧問料改定は仮定を含みます。表では、確認済み、交渉中、未確認を区分すると有用です。仮定の数字を確定実績と同じ書式で扱うと、説明を受ける側が確実性を誤解します。価格交渉のために都合のよい調整を増やすより、どの仮定を確かめれば評価が変わるのかを明らかにしましょう。
6.所長の仕事を代替費用に置き換える
所長の報酬と、所長の仕事の価値は同じではない
個人事務所では、所長の労働に対する報酬が、法人の役員報酬と同じ形で損益に表れるとは限りません。税理士法人でも、現在の報酬額は、資金繰り、共同経営者間の方針、過去の経緯などの影響を受けています。したがって、現在の報酬額だけで代替費用を決めるのではなく、所長が実際に担っている機能を分解する必要があります。
業務は、顧問先との関係維持、専門的な判断、申告書等の確認、営業・紹介対応、職員の指導、採用、資金管理、事務所内の最終決裁などに分かれます。これらを一人の後任者がすべて担う前提が現実的かも検討します。高度な判断は承継先の専門家、日常の管理は拠点責任者、営業は本部というように、複数の役割へ分ける案もあります。
日程表ではなく、意思決定の記録を残す
所長の予定表だけを見ても、短時間で行った重要な判断は見落とされます。顧問先からの急な電話、職員への一言の助言、料金の例外承認などが、事務所の運営を支えていることがあります。数週間、相談を受けた内容、判断に使った情報、引き継げる相手を記録すると、代替に必要な経験や権限が見えやすくなります。
記録の目的は、所長の作業を細かく監視することではありません。誰が何を判断できれば通常運営が成立するのかを見極めることです。時間の合計に一般的な時給を掛けるだけでは、必要な資格、経験、責任の重さを反映できません。候補先が既存人員で吸収できると説明する場合も、その人員の稼働余力と担当範囲を具体的に確認します。
恒常的な代替費用と移行期間の費用を分ける
承継初年度に所長と後任が並行して関与する費用は、恒常的な運営費用とは異なります。通常運営に必要な年間費用と、移行のために一時的に必要な費用を分けると、評価方法に応じて扱いを整理できます。一時費用を毎年発生するものとして利益から控除すると過大な影響になり、反対に毎年必要な費用を一時的なものと扱えば過大評価につながります。
所長がしばらく残ることで、後任の採用を遅らせられるとしても、その後の体制が不要になるわけではありません。関与終了時点で誰が判断を引き継ぐのか、採用が難しい場合の代替策はあるかを考えます。売却価格と継続勤務の報酬を組み合わせる提案では、仕事の対価を売却対価の上乗せと混同せず、それぞれの条件を確認してください。
| 機能 | 代替案 | 価格検討への影響 |
|---|---|---|
| 専門的な最終確認 | 資格者の追加配置、既存専門家の関与 | 年間人件費と確認に使える時間 |
| 顧問先との関係維持 | 共同訪問、拠点責任者への段階移行 | 移行期間の費用と継続見込み |
| 事務所の管理 | 本部機能の利用、管理者の配置 | 共通費用と現場負担の増減 |
7.処理能力と利益率を読む
人数よりも、業務を処理できる時間を確認する
同じ職員数でも、担当業務、勤務時間、経験、管理負担によって処理できる仕事量は異なります。売上を人数で割った指標は入口にはなりますが、それだけで生産性や余剰人員を断定できません。顧問先の資料到着の遅れ、確認の往復、記帳量、申告の複雑さなどが作業時間に影響します。価格検討では、売上を維持するために必要な能力を把握します。
工数を把握していない場合、全件に精密な時間管理を導入する必要はありません。代表的な業務を選び、通常月と繁忙月で作業の流れを確認する方法があります。入力、確認、問い合わせ、差戻し、所長承認までを見れば、単に人員を増やす以外の改善余地も分かります。計測のための負担が通常業務を圧迫しない範囲で行うことが現実的です。
低い報酬が問題なのか、作業設計が問題なのかを分ける
採算の悪い顧問先について、直ちに値上げを前提とするのは慎重であるべきです。契約で想定した範囲を超えて業務を引き受けている、必要な資料の提出方法が定まっていない、確認担当が何度も変わるなど、作業設計に原因があることもあります。料金改定をしなければ改善できないのか、手順の合意で負担を減らせるのかを区別します。
候補先が「統合すれば効率化できる」と説明する場合、何を変えることで何時間減るのかを確かめます。既存のソフトや本部機能を利用できるとしても、データ移行、教育、顧問先への案内などの費用が先に生じる可能性があります。改善後の利益だけを先取りせず、実現までの時間と投資を同じ表で確認します。
繁忙期の限界は、売上の成長余地にも影響する
年間では余裕があっても、特定の申告時期に処理能力が不足することがあります。新規顧問先を増やす余地を考えるときは、年間の平均稼働率だけでなく、月別の負荷を確認します。繁忙期に追加人員を確保する費用や、締切直前の手戻りを減らす体制が必要なら、それを事業計画に含めます。現在の残業で吸収できているからといって、承継後も同じ働き方が続くと仮定しないことです。
一方、承継先の繁忙期が異なる業務構成を持っていれば、人員を融通する可能性があります。この効果は候補先固有の相乗効果として検討し、すべての買い手に共通する通常利益とは分けます。売り手の実績、承継先の改善策、将来の成長を区別すると、価格の根拠が見えやすくなります。
8.運転資金と入金時期を確認する
利益が出ていても、資金が同じ時期に入るとは限らない
顧問料の売上を計上する時期と、実際の入金時期には差があります。月次顧問料は毎月入金されても、決算料や年末調整などは業務が終わってから請求する場合があります。給与、家賃、ソフト費用は先に支払うため、利益のある事務所でも一定の運転資金が必要です。売却価格を検討するときは、誰がその資金を負担するかを明らかにします。
月別の売上、請求、入金、人件費、主要固定費を並べると、資金の谷が見えます。年末時点の現預金残高だけを見て余剰資金を判断せず、翌月以降の給与や未払費用、請求前の作業を含めて確認します。売り手が承継直前に資金を引き出す場合も、合意した条件と通常運営に必要な水準との関係を確認する必要があります。
未収金には、正常な請求待ちと回収懸念がある
未収金は、金額と経過月数だけでなく、請求済みか、業務が完了しているか、顧客との認識が一致しているかを区分します。契約上の支払時期が先のものと、請求後に長期間支払われていないものでは性質が違います。長期未収の理由が争いにあるなら、その事実を早めに説明します。単に帳簿残高があるから全額を価値へ加算するという扱いは適切ではありません。
承継前に行った業務の報酬を、承継後に新体制が回収する場合は、回収主体、入金口座、顧問先への請求案内、回収費用、回収できなかった場合の負担を決めます。未収金を売り手に残す方式と承継対象にする方式では、提示額の意味が異なります。価格を比較する表にも、未収金を含むかどうかを独立した項目として置きます。
作業中の業務と前受金を対にして見る
年間契約に対して前払いを受けている場合、現金だけを見れば資金が豊富でも、将来提供する業務が残っています。反対に、既に作業を進めていてまだ請求していない案件もあります。承継日を境に、誰がどこまで働き、誰がどの報酬を受け取るのかを整理します。契約で明確にしないと、同じ報酬を双方が自分の収入と考えたり、残作業を双方が相手の負担と考えたりするおそれがあります。
個別業務の進捗を精密に金額化することが難しい場合もあります。そのときは、対象業務の区分、通常の作業工程、完了の判断基準を合意し、実務に適した精算方法を検討します。すべてを時間按分する方法が適切とは限りません。申告書の作成と最終確認のように、業務の後半に重要な責任が残ることもあるためです。
| 確認対象 | 必要な区分 | 取引条件で決めること |
|---|---|---|
| 未収報酬 | 請求済み、請求前、回収懸念 | 帰属、回収担当、精算時期 |
| 前受報酬 | 対応済み部分、未提供部分 | 残業務と資金の引継ぎ |
| 通常運転資金 | 固定費、季節変動、支払予定 | 承継時に必要な水準と負担者 |
9.資産・負債と対価の境界を決める
帳簿の純資産と、承継する経済的な価値は一致しない
税理士事務所では、顧問先との関係、業務手順、担当者の経験などが価値を生む一方、それらが貸借対照表へそのまま記載されているとは限りません。反対に、帳簿に計上されている備品やソフトの金額が、候補先にとって同じ価値を持つとも限りません。帳簿の数字は出発点であり、対象範囲と利用の実態を確認して意味を読み直します。
現預金、未収金、敷金、備品、借入、未払費用などを一覧にし、承継対象、売り手に残すもの、別途精算するものに分けます。事業の収益力から算出した金額へ何を加え、何を引くかは、評価方法と取引方法によって異なります。一般企業で使う計算式を、そのまま個人事務所や税理士法人へ機械的に適用しないことが必要です。
ソフトとデータは、所有と使用条件を分ける
事務所が利用しているソフトは、購入した資産に見えても、契約上の使用主体やライセンス条件に制約がある場合があります。承継先が同じ契約を使えるか、再契約が必要か、過去データを閲覧できるかを確認します。機器の引渡しと、サービスを継続利用する権利の移転は別の論点です。再契約費用や並行運用費用が必要なら、価格交渉の前提に含めます。
データについても、保管されていることと自由に利用できることを混同しません。顧問先の情報は守秘義務や個人情報の取扱いに関係し、個人番号は別途厳格な確認が必要です。データ量をそのまま販売可能な資産として扱う表現は避け、適法な業務継続のために必要な情報を、必要な手続きと管理の下で扱うという観点で整理します。
残る債務と解除される保証を別々に確認する
借入がある場合、価格から差し引けばすべて解決するわけではありません。誰が返済するか、金融機関との調整は必要か、担保や保証はどうなるかを確認します。候補先との契約で保証の解除を約束しても、債権者側の手続きが完了したことと同じではありません。承継の実行条件と確認書類を、契約を支援する専門家と整理します。
また、未払残業代、解約違約金、原状回復費用、過去業務に関する対応費用など、帳簿残高だけでは分からない負担が問題になることがあります。すべてを漠然と「リスク」として値下げに結び付けるのではなく、発生可能性、金額の見積り、負担の帰属、既に行った対応を区別します。把握できないものは、その理由と調査方法を示す方が建設的です。
10.評価方法を目的に合わせて使う
一つの方法で、すべてを説明しようとしない
事業の評価には、資産・負債を確認する方法、将来の利益やキャッシュフローを考える方法、比較可能な取引などを参照する方法があります。それぞれが答える問いと必要な資料は異なります。中小企業庁の中小M&Aガイドラインには、譲渡額の算定方法等に関する参考資料がありますが、税理士事務所の価格を一つの公式で保証するものではありません。
初期段階では、十分な情報がないまま精密な計算をするより、評価に影響する要因を整理し、概算の幅と条件を示す方が有用なことがあります。調査が進み、対象範囲、収益、費用、継続見込みが確認できた段階で、計算の前提を更新します。初期評価と最終合意額が異なる場合は、方法が間違っていたと決めつけず、何の情報が増えたかを確認します。
売上倍率は、比較条件がそろわないと意味が弱い
売上に一定の倍率を掛ける説明は分かりやすいものの、利益率、所長依存、職員体制、業務構成、未収金、引継ぎ条件を十分に表せません。売上が同額でも、同じ利益を生むとは限りません。別の事務所の成約価格を参照する場合も、何が対象だったのか、どの時点の価格か、後払いを含むのかが分からなければ、比較の精度は限られます。
他の案件の数字を聞いたときは、その数字を希望額の根拠にする前に、対象範囲、収益性、地域、時期、買い手の事情、支払条件を確認します。公開されていない条件を推測して補うことは避けます。比較可能性が低い事例は、価格の根拠というより、候補先の考え方を知る参考として位置付ける方が適切です。
将来収益の評価は、仮定を見えるようにする
将来の資金収支を使う場合、顧問先の継続、報酬改定、新規獲得、必要人員、投資、税金などの仮定が結果を左右します。計算が細かいほど正確というわけではありません。特に、所長退任後の新規獲得や利益率の改善について、根拠が薄いまま長期間伸ばすと、数字の見た目だけが精密になります。
検討資料では、変化させた前提と結果を対応させます。「主要顧問先の継続が一部低下した場合」「代替人員の採用が遅れた場合」「予定の効率化が実現しない場合」などを並べると、結論がどの仮定に敏感か分かります。所長は計算式をすべて覚える必要はありませんが、どの情報を確かめると価格の説明が変わるかを理解しておくと交渉しやすくなります。
11.複数の将来シナリオを比較する
期待する将来と、契約で引き受けるリスクを分ける
評価では、望ましい将来だけを一つ描くより、通常の見込み、慎重な見込み、改善が進んだ場合を分けます。ただし、数を増やせばよいわけではありません。実際に判断が変わる前提を選ぶことが重要です。税理士事務所では、主要顧問先の継続、所長の代替体制、料金と業務範囲の調整、システム移行などが候補になります。
以下は計算の構造を確認するための架空モデルです。対象事業の通常見込みの年間売上を6,000万円、通常運営に必要な費用を5,000万円、検討利益を1,000万円とします。費用には所長の業務を代替するための費用を含めた前提です。この例の数値を、自分の事務所の相場や適正な利益率として利用することはできません。
| 状況 | 売上の前提 | 費用の前提 | 検討利益 |
|---|---|---|---|
| 通常見込み | 6,000万円 | 5,000万円 | 1,000万円 |
| 一部顧問先が減少 | 5,700万円 | 4,940万円 | 760万円 |
| 業務改善が進む | 6,100万円 | 4,950万円 | 1,150万円 |
売上が300万円減っても、費用が同じ割合で減るとは限らないため、慎重な見込みでは費用減を60万円としています。一方、改善が進む場合も、売上増と費用減の両方に根拠が必要です。単に都合のよい数字を入れるのではなく、どの業務を変え、誰が実行し、いつ効果が出るのかを示します。改善のための一時投資が別途あるなら、その負担も確認します。
同じ原因を、複数の場所で重く扱いすぎない
顧問先の継続に不安がある場合、売上見込みを慎重にし、さらに評価倍率を下げ、さらに対価の一部を留保するという提案が出ることがあります。それぞれの目的が異なる場合もありますが、同じ不確実性を重複して反映していないかを確認します。どの損失を、どの条件で、誰が負担するのかという対応関係が必要です。
反対に、売り手が顧問先継続のリスクをすべて買い手に負担してほしいと考えるなら、その分を買い手が価格へ織り込む可能性はあります。リスクをなくすことはできなくても、確認できる部分を増やし、残る部分を明確に分担することはできます。価格の議論を数字だけで終わらせず、情報確認と契約条件の組合せとして考えましょう。
売り手が確認したいのは、変動幅より原因
幅広い価格レンジを示された場合、上限だけに注目せず、上限と下限を分ける要因を尋ねます。資料不足なのか、承継先の運営方針なのか、顧問先への説明が未実施なのかによって、売り手ができる準備は異なります。確認可能な要因であれば調査計画を作り、相手固有の事情であれば他候補との比較に使います。理由が分からないまま上限額を期待値とするのは避けたいところです。
12.候補先ごとの相乗効果を検証する
相乗効果は、誰が実現するかによって価値が変わる
同じ事務所でも、候補先の拠点、専門分野、人員、システム、顧客基盤によって活かし方は異なります。近隣に拠点がある候補先なら管理機能を共用できるかもしれません。異なる専門分野を持つ候補先なら、顧問先の相談範囲を広げられる可能性があります。しかし、可能性があることと、利益が実現することは別です。相乗効果を価格の根拠にするには、実行主体と条件を確認します。
売り手がすでに持っている強みと、買い手が追加して初めて生まれる効果を分けると、交渉の整理に役立ちます。既存の継続顧問収入は対象事業の基礎です。買い手の専門家を使って新しいサービスを販売する効果は、その追加体制や顧問先の需要に依存します。将来の売上を当然に実現するものとして価格に全額反映するのも、すべて買い手の成果として売り手の資産を無視するのも、丁寧な比較とはいえません。
候補先の説明を、作業と資金へ置き換える
「クロスセルができる」「本部機能で効率化する」といった説明を受けたら、対象となる顧問先、必要な担当者、サービスの提供方法、追加費用、実現時期を尋ねます。営業の機会が増えても、通常の申告業務を圧迫すれば、既存収益が損なわれる可能性があります。新しいサービスを案内する際には、顧問先の意向や契約、情報利用の範囲も確認が必要です。
費用削減については、解約できる契約、統合できる機能、残す必要のある地域拠点を具体化します。ソフトを統一する提案であれば、過去データの閲覧、移行費用、教育、並行稼働、顧問先側の作業が検討対象です。家賃削減を見込む場合は、移転可能性、契約の解約条件、通勤や来所への影響を確認します。数字にできる部分と、検討中の構想を区別します。
相乗効果を価格交渉へ使うときの質問
- この事務所を承継することで、候補先のどの課題が解決するか。
- 同じ機能を自力で採用・開設した場合、どの程度の時間と費用が必要か。
- 効果を実現する責任者と予算は決まっているか。
- 既存の顧問先対応を維持しながら、新しい業務を受け入れる余力はあるか。
- 効果が遅れた場合の負担は、どの当事者が引き受けるか。
これらの質問は、買い手の内部事情を無制限に要求するためのものではありません。提示価格の前提と、承継後の運営の現実性を理解するために使います。候補先にとって重要な拠点や専門性であれば、単なる過去利益の比較では表れない価値を説明できる可能性があります。ただし、候補先がそれを評価することや、高い対価を提示することを保証するものではありません。
売り手が相乗効果を理由に価格を主張する場合も、裏付けが必要です。「この地域で知られている」だけでなく、相談が来る経路、対応している業種、継続的な紹介関係の性質、業務の再現性を示します。特定の人だけが持つ関係であれば、引継ぎに必要な関与を明確にします。価格の議論と実行計画をつなぐことが、提案の比較を深くします。
13.前払い・後払い・条件付対価を見る
総額が同じでも、受取条件が違えば提案は違う
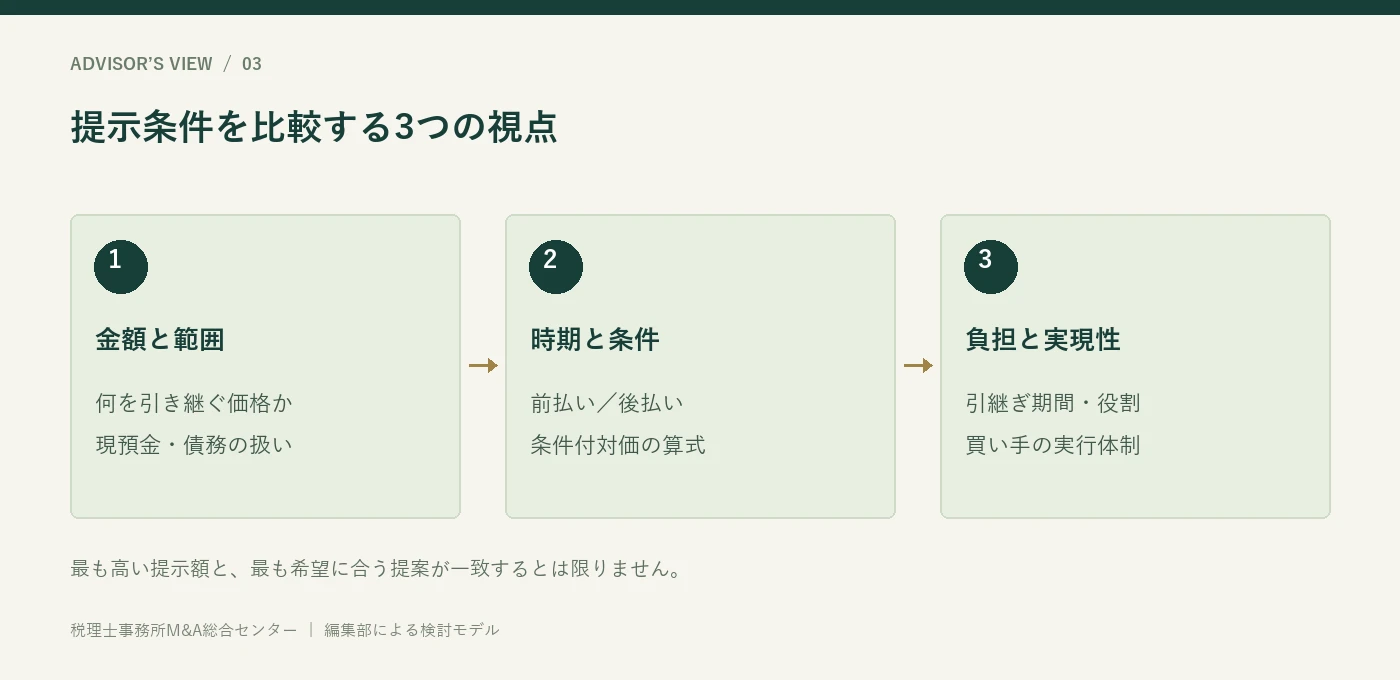
提示総額の中には、承継日に支払う金額、一定期間後に支払う金額、顧問先の継続等に応じて変動する金額が含まれることがあります。すべてを確定した現金と同じように扱うと、所長の資金計画が崩れます。支払時期、支払義務の条件、相手の信用力、相殺や留保の可能性を確認し、受取の確実性を分けて考えます。
固定額の後払いと条件付対価は区別します。前者は支払う額が決まっていても、将来の支払能力や契約履行の問題があります。後者は、定めた条件を満たすかによって額そのものが変わります。どちらも契約の書き方が重要ですが、確認するリスクは同じではありません。分かりやすい総額表示に引かれず、内訳を求めましょう。
顧問先の継続を条件にするなら、測定方法を定義する
継続顧問料に連動した対価を検討する場合、何を継続とみなすかが重要になります。顧問先数なのか、売上なのか、入金額なのか。契約更新日、計測期間、料金改定、業務範囲の変更、顧客グループ内の再編、入金遅延をどう扱うのか。定義が曖昧なままでは、同じ出来事について売り手と買い手の計算が異なる可能性があります。
さらに、承継先の判断で料金や担当体制を大きく変えた結果の解約を、すべて売り手が負担する条件になっていないか確認します。売り手が関与できない行動の結果に対価が左右されるなら、管理できる範囲と責任の範囲がずれます。どの行為に事前協議が必要か、情報をどのように共有するか、異議がある場合にどう確認するかを専門家と詰めます。
所長の勤務報酬を、売却対価へ混ぜない
承継後の顧問先訪問や業務支援に対する報酬は、仕事の内容、日数、責任、期間に対応するものです。売却対価と合算して「総額」で示されると、長期間働くことが条件なのに、引退時に自由に使える資金と誤解するおそれがあります。譲渡対価、業務報酬、不動産賃料、退職等に関する支払いは、それぞれの法的・税務的な性質を確認します。
所長が病気などで予定の関与を続けられない場合、業務報酬と売却対価にどのような影響があるかも重要です。中途終了時の計算、引継ぎの代替手段、支払済み金額の扱いを確認します。将来の体調や家庭事情を完全に予測することはできないため、長期拘束を当然の前提にせず、希望する生活と両立する条件を考えます。
条件付対価が向く場合と、向かない場合
将来の継続性について双方の見方が大きく異なるとき、条件付対価が合意を助ける場合はあります。一方、売り手が早期に資金を確定させたい、承継後の経営に関与しない、計測に必要な情報を確認しにくい場合には、相性がよくないこともあります。どの方式が常に有利ということではなく、不確実性を負担できるかで判断します。
契約案を読むときは、支払の条件だけでなく、資料の閲覧権、計算通知の期限、異議申立ての方法、争いがある部分とない部分の支払、相殺の範囲なども確認します。これらは専門家と整理する論点です。価格を上げるために条件を複雑にしすぎると、受取額が分かりにくくなる場合があります。総額より、実行可能な条件の明瞭さを重視する場面も必要です。
14.提示条件を同じ物差しに直す
比較表の空欄を埋めてから、優先順位を付ける
候補先からの提案は、書式も前提も異なります。売り手側で共通の比較表を作り、同じ項目へ転記します。書かれていないことは、都合よく解釈せず未確認として残します。価格の高さだけで順位を付けると、後で対象範囲、後払い、引継ぎ期間の違いに気付き、交渉をやり直すことがあります。
| 比較項目 | 確認する内容 | 見落とした場合の影響 |
|---|---|---|
| 対価 | 確定額、変動額、支払時期 | 資金計画の誤り |
| 対象 | 業務、契約、資産、未収金、負債 | 金額の比較が成立しない |
| 所長の関与 | 役割、日数、期間、報酬、終了条件 | 引退計画との不一致 |
| 通常運営 | 拠点、責任者、システム、必要投資 | 移行費用や継続性の誤認 |
| 実行条件 | 調査、資金、必要な手続き、期限 | 成立時期の不確実性 |
| 責任 | 保証、補償、留保、相殺、対応期間 | 受取後の追加負担 |
架空の例として、提案Aが承継時4,000万円、提案Bが総額4,800万円だがうち1,200万円は条件付という場合、Bが常に高いとはいえません。Aには未収金を売り手に残す条件があり、Bには含める条件があるかもしれません。さらに、所長の無償関与の有無や期間が違えば、経済的な負担も変わります。数字を並べる前に内訳をそろえる理由がここにあります。
希望条件を、必須・調整可能・参考に分ける
すべての希望を同じ重さで評価すると、比較表を作っても結論が出ません。たとえば、特定時期までの引退、拠点の継続、最低限必要な現金など、満たさなければ検討できない条件を定めます。その上で、関与日数や一部の支払時期など、交渉できる項目を分けます。参考項目は、相手との相性や将来の支援体制を理解するために使います。
点数化する場合も、数字の合計に判断を委ねないことが重要です。重要な条件が一つ満たされない提案を、他の小さな長所で相殺するのが適切とは限りません。採点の前に除外条件を確認し、残った候補を複数の観点で比較する方が実務的です。家族や共同経営者と判断基準を共有しておくと、提示額が変わったときの議論も整理しやすくなります。
候補先の実行能力を、提案書の外で確かめる
提案内容を実行できる人員、意思決定権限、資金、期限があるかを確認します。面談した担当者が好印象でも、最終決裁者の考えが違う場合があります。誰が価格を承認し、誰が承継後の責任者になり、誰が追加投資を決めるかを尋ねます。提案書の言葉と実際の体制が一致しているかは、価格と同じくらい重要です。
過去の承継実績を確認する場合、件数の多さだけを評価するのではなく、似た規模や業務でどのような進め方をしているかを尋ねます。公開可能な範囲を尊重しながら、移行時の連絡体制、課題が起きた場合の対応、担当者の継続性を確認します。特定の結果を保証してもらうのではなく、問題へ向き合う仕組みを理解するための質問です。
15.価格説明を支える資料を作る
元の数字へ戻れる資料が、説明の信頼性を支える
価格の根拠となる資料は、華やかな事務所紹介より、数字の出所を確認できることが大切です。決算書、試算表、売上集計、請求管理、入金管理の関係を整理し、集計範囲と期間を明示します。年度の途中でソフトや科目を変更している場合は、比較上の注意を付けます。計算の途中で数字が変わったときに、どこが更新されたか追えるようにします。
資料は「実績」「調整」「予測」の三層に分けると分かりやすくなります。実績は帳簿等で確認できる内容、調整は正常収益のために加減する内容、予測は今後の見込みです。これらが一つの表に混在していても、色や欄を分け、根拠を注記します。買い手が売り手の楽観的な予測を過去実績と誤認しないことが重要です。
顧問先情報は、必要性と開示段階を考える
評価に必要だからといって、初期段階から顧問先の実名や申告書を広く共有する必要があるとは限りません。まずは匿名コードによる業務・報酬・契約年数の集計で説明できる範囲を検討します。地域や業種、規模の組合せから特定される可能性にも配慮し、開示する粒度を調整します。秘密保持契約は重要ですが、それだけで守秘義務や個人情報に関する確認が不要になるわけではありません。
詳細資料を共有する際は、利用目的、閲覧者、再共有の制限、保管場所、返却・削除、問い合わせ窓口を確認します。個人番号を含む資料は一般的な企業調査資料と混ぜず、提供できる根拠と管理方法を別途確認してください。初回の相談フォームには、顧問先名簿、申告書、個人番号等を送らず、相談の背景と希望を記載する形が適切です。
資料請求を受けたら、目的から整理する
候補先から多くの資料を求められたときは、項目ごとの確認目的と優先度を尋ねます。既にある集計表で答えられるもの、追加集計が必要なもの、法令や契約上の確認が必要なものを分けます。目的が明確なら、過剰な資料の提出を避けながら、評価に必要な情報を伝えやすくなります。回答の遅れを隠すより、準備に必要な時間を示す方が進行を管理できます。
所長だけがすべての資料対応を引き受けると、通常業務へ影響が出るおそれがあります。どこまで職員に協力を依頼できるか、秘密保持上の開示範囲を踏まえながら検討します。新たなシステムを導入するより、ファイル名、版、作成日、担当者、確認状況をそろえるだけでも、資料の取り違えを減らせます。最新版がどれか分からない状態は、数字の内容以上に不安を生むことがあります。
説明できない数字を、無理に整えて見せない
過去の集計が粗い、顧問先別工数が分からない、古い契約書が見当たらないという場合、推測値を確定値として提出するのは避けます。確認できる範囲、推定方法、残る不確実性を示します。買い手は不確実性を価格へ反映することがありますが、後から誤りが判明するより、前提を明らかにして協議する方が健全です。資料の不足は、今後何を整えるべきかを示す課題でもあります。
16.調査段階の論点と二重控除
調査で価格が変わるとき、原因を分類する
基本的な条件の合意後、資料確認によって価格や支払条件の修正が提案されることがあります。原因は、当初の数字の誤り、対象範囲の違い、正常収益の認識差、新たな負担の判明、買い手側の事情などに分かれます。すべてを同じ「値下げ要求」と扱うと、正当な修正と交渉上の要求を区別できません。修正ごとに、根拠、影響額、既存条件との関係を確認します。
売り手側に説明不足があった場合も、どの期間と項目に影響するかを具体化します。一件の誤りから全体を一律に低く評価することが妥当かは別問題です。反対に、広範囲に影響する誤りを小さな修正と説明すると、信頼を損ねます。事実の確認と価格の議論を分け、まず数字を一致させることが先です。
一時費用・恒常費用・条件付責任を整理する
たとえば、システム移行費用が発生するとき、その費用を正常収益から毎年控除し、さらに売却対価から全額控除するなら、扱いが重複していないか確認が必要です。一時的な移行費用と毎年の利用料を分け、評価モデルのどこへ反映したかを記録します。説明がなければ、同じ負担が複数の名前で織り込まれている可能性を見落とします。
過去の業務に関する潜在的な負担についても、価格の減額、対価の留保、補償責任が同じリスクに対応しているかを確認します。目的が異なれば併存する場合もありますが、売り手がどの範囲まで負担するのかを把握する必要があります。契約の判断は専門家に依頼し、価格だけに注目して将来の負担を見逃さないようにします。
調査質問への回答は、認識のずれを減らす機会
質問に対して一言で「問題ない」と答えるより、事実、根拠資料、未確認事項を区分すると有用です。たとえば解約率について聞かれたら、対象期間、顧問契約の定義、件数と売上の両方、特殊な事情を示します。一般的な印象だけでは、候補先の懸念が解消しない場合があります。回答を一覧化すれば、同じ質問が繰り返される負担も減らせます。
意見の異なる論点は、合意済み、追加調査、契約で対応、未解決に分類します。未解決項目が残ったまま価格だけを確定させると、後で責任範囲の調整が難しくなります。最終契約へ進む前に、価格の前提と調査結果が一致しているかを改めて確認します。実施時期の都合だけで重要な確認を省略しないことが、売り手の判断を支えます。
17.交渉を段階ごとに設計する
初期の価格説明では、前提の一致を優先する
初回の価格提示では、正確な一点の金額を求めるより、対象範囲と主要な仮定をそろえることが重要です。どの年度の収益を基準にしたか、所長の代替費用をどう考えたか、顧問先の継続をどのように見込んだかを確認します。候補先の説明が売上倍率だけにとどまる場合は、その倍率の根拠と、個別事情をどこに反映したかを尋ねます。
売り手の希望額を伝えるときも、理由を整理します。「長年続けてきたから」という思いだけでなく、継続収入の構成、収益の安定、引継ぎ可能な業務、候補先との補完関係を示します。希望額と生活上の必要額が一致しない場合は、無理に評価を引き上げる説明を作るのではなく、時期、対象範囲、別の承継方法を検討する余地を残します。
基本的な条件をまとめるときは、価格以外も書く
大枠の条件を整理する段階では、対価、対象、支払方法、所長の関与、必要な調査、実行予定、情報開示の手順などを文章にします。文書の名称だけで法的な効果が決まるわけではないため、拘束力のある項目とない項目を専門家と確認します。価格は仮の提案なのか、特定の前提が維持されれば変更しない趣旨なのかを明らかにしておきます。
一定期間、他の候補先との交渉を制限する条件がある場合は、その期間と対象、相手が進めるべき作業、情報不足があった場合の扱いを確認します。独占期間を設定すること自体が常に不利とは限りませんが、進捗の見込みがないまま長期化すると売り手の選択肢が狭まります。期限を決めるだけでなく、どの時点で何を確認するかを共有します。
譲れる条件を、まとめて差し出さない
交渉では、価格を上げるために引継ぎ期間を延ばす、支払時期を遅らせる、責任範囲を広げるといった交換が起きることがあります。個々の譲歩が小さく見えても、組み合わさると所長の負担が大きくなります。変更した条件は比較表へ戻し、当初の希望に照らして再評価します。価格の上乗せだけを成果として扱わないことが大切です。
相手の要望に即答せず、背景を尋ねることも有効です。長い引継ぎ期間を求める理由が、後任採用なのか、顧問先への挨拶なのか、品質確認なのかによって、別の解決策があるかもしれません。日数を減らした継続関与、重要顧問先だけの共同訪問、判断の記録化など、目的を満たす方法を比較します。条件の名称ではなく、相手が解決したい問題を理解します。
交渉の記録を、最終契約へ引き継ぐ
面談やメールで了解した内容が、契約案へ反映されているとは限りません。価格の前提、条件変更の理由、未解決事項を一覧にし、最終文書との対応を確認します。口頭では「大丈夫」と説明されていても、契約上の支払条件や責任範囲が広い場合は、読み手の理解と文書の内容が一致しているかを確認する必要があります。
中小M&Aガイドラインでは、支援業務や手数料、利益相反、最終契約のリスク等について説明の重要性が示されています。売り手は支援者に交渉を任せきるのではなく、重要な判断の理由を理解し、必要に応じて独立した専門家の意見を求めます。支援者の役割と限界を知ることも、価格の納得感を高める一部です。
18.税金・費用・時間から受取額を考える
売却価格と、自由に使える資金の違いを確認する
合意した対価がそのまま所長の手元に残るとは限りません。取引方法、受取主体、対象資産、報酬の性質によって、税務上の扱いは異なります。借入の返済、専門家費用、登記等の費用、移転・原状回復、契約の解約費用が必要になることもあります。具体的な金額は、実際の方法と条件を確かめたうえで、税務・法務の専門家と検討します。
税理士である所長自身が税務に詳しくても、交渉の当事者としての希望と、客観的な検討を分ける意味で、別の専門家の確認を利用することがあります。一般的な税率や別案件の税引後割合をそのまま使うのではなく、対価の内訳と受取主体ごとに整理します。本稿では個別の税額を推定するための税率や節税方法は提示しません。
受取額は、一時点ではなく時系列で並べる
承継日に必要な資金、半年後、一年後に入る予定の資金、条件付きで受け取る可能性がある資金を分けます。同じ時期に支払う税金や返済、専門家費用も並べます。後払いの対価を前提に税金や生活費の支払計画を組むと、入金が遅れた場合の余裕がなくなるおそれがあります。資金の確実性を時系列で確認することが重要です。
所長の業務報酬や不動産賃料が継続する場合も、売却対価とは別の行で管理します。業務報酬は働く条件が変われば変動する可能性があり、賃料は契約期間や修繕等の負担に関係します。将来の収入をすべて同じ安全性の資金と見なさず、必要な支出をどの資金で賄うかを確認します。
時間の負担も、選択の比較に含める
価格が高くても、所長が長期間フルタイムで残ることが条件なら、希望する引退時期と合わないかもしれません。金額に換算しにくい条件も、比較表へ明示します。家族との時間、健康への配慮、移動距離、責任の重さ、休日の連絡などです。すべてを金額に置き換える必要はありませんが、金額以外を見落とすと、成約後の生活が当初の想定から離れます。
将来の関与については、通常の業務、緊急対応、過去案件への協力を分けます。関与終了後も無制限に対応を求められるような理解になっていないか、範囲と連絡方法を確認します。受取額の最大化だけでなく、いつ、どの責任から離れるのかを明確にすることが、事務所を譲る目的に沿った判断につながります。
19.準備期間をどう使うか
最初の期間は、見栄えより数字の一致を優先する
売却を急がない場合、最初の準備は決算書と売上集計、請求・入金管理をつなぐことです。数値の食い違いがあれば、原因を調べ、集計基準をそろえます。顧問先別の売上、継続・単発の区分、所長の主要業務、契約の当事者を確認します。事務所紹介資料を厚くする前に、価格の説明に使う基礎を整えることが有用です。
初期の作業は、所長が分かっていることを確認可能な形にすることから始められます。何年も同じ顧問先と取引している、紹介が多い、特殊業種に詳しいといった説明に対し、どの集計や記録を見れば理解できるかを考えます。誇張した実績を作る必要はありません。具体的な業務範囲と継続の理由を示せることが重要です。
次の期間は、評価が変わる不確実性を減らす
資料を整理すると、所長が担っている仕事の偏り、契約条件の曖昧さ、未収金、採算の低い業務などが見えてきます。すべてを同時に改善しようとせず、価格や成立可能性に大きく影響する項目を選びます。たとえば所長の業務が一部共有できれば、代替体制の見込みが変わるかもしれません。未収金の理由が判明すれば、資金回収の評価が明確になります。
ただし、売却直前に利益を良く見せるため、必要な採用や教育、保守を止めることは慎重であるべきです。短期的な利益は改善しても、承継後の負担が増えれば評価の説明は弱くなります。顧問料の急な値上げやサービスの一方的な縮小も、顧問先との関係へ影響します。持続可能な運営を整える改善と、数値だけを動かす施策を区別します。
候補先探索へ進む前に、判断基準を作る
所長が何を優先するかを整理し、候補先へ伝えられる条件にします。最低限必要な確定資金、希望する関与期間、承継対象、拠点の扱いなどを明確にします。すべてを公開する必要はありませんが、支援者と共有しておくと、条件の合わない提案を見極めやすくなります。希望が変わった場合は、理由とともに更新します。
| 準備の段階 | 主な成果物 | 進んだと判断する目安 |
|---|---|---|
| 現状整理 | 対象一覧、売上区分、数値の対応表 | 基礎数字の違いを説明できる |
| 論点確認 | 正常収益表、未確認事項、所長機能の一覧 | 価格を左右する仮定が分かる |
| 条件整理 | 希望条件、候補先比較表、開示方針 | 検討できる提案の条件が分かる |
期限は、資料の量ではなく判断の進み具合で管理する
準備期間を一律に何日と決めても、通常業務や資料の状態によって進み方は異なります。期限を設定する場合は、作業量だけでなく「対象範囲を決める」「正常収益の主要な調整を確認する」などの判断単位にします。大量の資料を集めても、何を譲るかが決まっていなければ価格の検討は進みません。
売却を見送る判断になった場合でも、資料整理や業務の共有は経営管理に役立つ可能性があります。準備したから必ず売る必要はありません。改善を続けて後日再検討する、内部承継を考える、業務の一部だけを見直すといった選択肢も残します。相談は、価格を確約してもらう場だけでなく、判断に必要な情報を特定する場として利用できます。
20.価格検討で迷いやすい問い
売上は増えているのに、評価が上がらないのはなぜか
増収の内容と、それを実現する費用を確認します。単発案件、所長の長時間労働、外注費の増加、低採算の追加業務が含まれていれば、将来の収益力が同じ割合で増えているとは限りません。候補先に、どの増収を継続すると見ているか、どの費用を追加すると考えたかを説明してもらい、認識の差を特定します。
所長が残れば、代替人員の費用を考えなくてよいか
関与期間中の体制と、終了後の体制を分けて考える必要があります。短期間残ることで移行が円滑になる可能性はありますが、将来も所長の役割が不要になるわけではありません。後任の育成や採用の計画があるか、関与終了の条件は何かを確認します。所長への報酬と代替費用が同じ期間に重複する場合も、実際に必要な理由を整理します。
顧問先が少ない事務所は、必ず不利になるか
件数だけでは判断できません。業務範囲、報酬、利益、契約の継続性、顧問先の集中、所長への依存、地域や専門分野との適合を確認します。少数の顧問先でも、必要な体制と収益が説明できれば検討材料になります。一方、一社の解約が全体へ与える影響が大きい場合は、その不確実性をどう確認し分担するかが論点になります。
借入があると、その分だけ価格が下がるか
評価している対象と取引方法によります。事業の収益力に関する評価と、借入等の負担を反映した当事者間の対価は区別します。どの債務がどの主体に残るか、返済や保証の手続きはどうするかを確認する必要があります。「借入額を引けば終わり」という説明では、実行条件や所長の保証が残る問題を見落とすおそれがあります。
買い手の改善策を、売り手の希望価格へ反映してよいか
候補先との組合せによる価値を交渉材料にする余地はありますが、実現に必要な投資やリスクを考慮します。買い手がすべてを実行する前提なのか、売り手の既存基盤が不可欠なのかを整理します。改善効果を無条件に全額要求するより、何が現在の強みで、何が将来の取り組みかを分けて話す方が具体的です。
高い金額を提示した候補先から先に進めてよいか
対象範囲、支払条件、資金調達、所長の関与、調査後の変更条件が分かるまでは、金額だけで優先順位を固定しない方がよいでしょう。高額でも条件の多い提案と、確実性の高い提案では意味が異なります。比較表の未確認欄を埋め、所長の必須条件を満たすかを確認してから、交渉の進め方を決めます。
税理士事務所の売却価格を知るために、顧問先の実名をすべて出す必要があるか
初期検討では、匿名化した業務・収入・契約構成の集計で説明できる範囲があります。具体的な開示は、目的、段階、守秘義務、個人情報、契約等を確認して判断します。NDAがあることだけで無制限に開示できるわけではありません。特に個人番号や申告書などは、価格の概算相談のために初回フォームへ送信しないでください。
売却予定が数年先でも、価格の整理を始める意味はあるか
現在の事務所の強みと、承継時に説明が必要な課題を把握する意味があります。ただし、今の概算が数年後の価格を保証するわけではありません。顧問先構成、人員、法制度、候補先の需要等は変わります。価格そのものを固定するより、正常収益の記録、所長依存の整理、契約とデータ管理を継続して整える方が実務的です。
21.最終判断を一枚のメモにする
納得している点と、受け入れる不確実性を分ける
最終判断の前には、合意しようとしている条件を短いメモにまとめます。対象、対価の内訳、支払時期、所長の関与、残る責任、実行条件、重要な未確認事項を記載します。多くの資料を読んだ後でも、これを簡潔に説明できなければ、理解が曖昧な部分が残っている可能性があります。専門家にも同じメモを見てもらうと、確認の焦点をそろえやすくなります。
メモには「満たされている希望」と「受け入れる不確実性」を別の欄に書きます。たとえば希望時期に引退できる一方、対価の一部は後払いという場合、そのリスクを理解しているかを確認します。すべての不確実性をなくすことはできませんが、知らないまま負担することと、理解して選ぶことには違いがあります。
価格以外の条件を、契約のどこで確認したか記録する
職員や顧問先への配慮、拠点、所長の関与などについて、口頭の説明だけか、計画書に書かれているか、契約上の条件かを区別します。言葉の重さが異なるためです。希望のすべてを法的に保証してもらえるとは限りませんが、どの程度の確実性があるかを把握しておく必要があります。説明を受けた相手と日付も残します。
将来の責任については、どの事実を説明したか、どの資料を開示したか、どの事項が例外として扱われるかを確認します。資料を送っただけで十分と考えず、契約上の表明や責任と対応しているかを専門家に確認します。価格交渉と契約確認を別々に進めすぎると、値上げの代わりに責任が広がったことを見落とす場合があります。
決めないことにも、条件を付ける
提案が希望に合わない場合、売却を見送ることも選択肢です。その際は、漠然と「もっと高くなるまで待つ」とするのではなく、何を改善し、いつ再検討するかを決めます。所長の代替体制、収益の安定、未収金、契約整理など、確認できる課題に分けます。時間が経つだけで価値が高まるとは限らないため、待つ理由と実行する作業を結び付けます。
反対に、準備を続ける時間や体力に制約がある場合は、価格の上限を追うことより、確実性と引継ぎ負担の軽さを重視する判断もあります。どの選択が正しいかは、事務所と所長の状況によります。M&Aアドバイザーの視点では、価格の高低を単独で評価するのではなく、取引の範囲、リスク、生活上の希望まで含めて判断材料を整えることが重要です。
22.自分の事務所で試せる、三つの検討作業
作業一:利益の説明を、加算と減算の両方から作る
直近年度の利益を起点に、一時的な収入・費用、所長固有の費用、承継後に必要な費用を列挙します。それぞれに証拠資料、確認担当、確実性を付けます。この段階で価格を決める必要はありません。重要なのは、候補先に数字の変化を説明できることです。加算調整しか出てこない場合は、将来の必要費用を見落としていないか再確認します。
次に、同じ項目を通常運営、一時的な移行、候補先固有の改善に分けます。正常収益の計算に入れるものと、別途費用として扱うものが見えます。ここで判断が難しい項目は、そのまま未確定として残し、支援者へ質問します。根拠が薄い数字を無理に埋めないことが、後の交渉を明瞭にします。
作業二:最も気になる顧問先群について影響を考える
顧問先を実名で外部へ開示せず、売上への影響が大きいグループを一つ選びます。契約が続く理由、所長以外の接点、提供している業務、契約更新時期、失った場合に減る費用と残る費用を整理します。そのうえで、継続を支えるために承継先へ求める条件を考えます。単に「大口だから危険」と結論付けず、確認できる事実へ分解する作業です。
この検討では、顧問先の意思を勝手に代弁しないことが重要です。「きっと残る」「必ず解約する」と断言せず、根拠となる関係性と未確認事項を分けます。価格のためだけに拙速な意向確認を行うと、情報管理や通常の関係へ影響するおそれがあります。実際の説明や確認の時期は、全体の進め方と合わせて検討します。
作業三:金額の異なる二つの提案を想定する
一方は確定額が低めでも承継時に支払われ、所長の関与が短い提案、もう一方は総額が高めでも条件付対価と長期関与がある提案を仮定します。どちらを選びたいかを考え、理由を書きます。架空の数字を使う目的は相場を推定することではなく、自分が資金の確実性、引退時期、将来責任の何を重視するかを知ることです。
理由が明確になれば、実際の候補先へ確認する質問も具体的になります。「価格を上げてほしい」だけでなく、「承継時の確定額を増やせるか」「関与終了の条件を明確にできるか」「変動対価の計測を双方で確認できるか」と話せます。価格の準備は、事務所の価値を伝える準備であると同時に、所長が望む条件を選ぶ準備でもあります。
まずは手元にある数字と、ご自身の希望から整理を始めてください。事務所の売却価格や準備について相談する際は、顧問先の機密資料を送らず、運営形態、売却を考える背景、希望時期、確認したい点をお伝えください。
23.計算書の整合性を、三方向から確認する
損益の計算と、資金の計算をつなぐ
正常収益表ができたら、その利益がどのように現金へ変わるかを確認します。売上が伸びても未収金が増えていれば、同じ額の資金が入っているとは限りません。減価償却費を調整した場合も、将来の機器更新が不要になるわけではありません。損益の見通しと、入金、支払、設備更新の見通しを別々に作り、両者の差を説明します。
事務所の運営に必要な支出をすべて費用として見るのか、投資として資金計画へ入れるのかは、その内容によって異なります。重要なのは、一方から外した支出がもう一方でも消えていないかという確認です。利益の数字だけを高く見せるための調整になっていないか、候補先と同じ定義で話せるかをチェックします。
年間の計算と、承継日前後の計算をつなぐ
年間では整合している資料でも、承継日を途中に置くと、報酬と作業の帰属が曖昧になる場合があります。年払いのソフト利用料、決算報酬、賞与、前受金などを抽出し、承継日前後でどう扱うかを確認します。月割りが適切な項目と、作業の完了状況や契約条件で判断する項目を分けることが必要です。
基準日を変更した提案では、価格だけでなく、この精算内容も更新します。たとえば承継日が繁忙期の前から後へ移ると、売り手が行う作業や必要な資金が変わる可能性があります。日程変更を事務的な修正として扱わず、経済条件への影響があるかを確認します。誰がどこまで働いたかの記録が、精算の説明を支えます。
単独の事務所の計算と、統合後の計算をつなぐ
候補先が作る統合後の計画では、本部費用、共同利用システム、管理者の配賦などが加わることがあります。その費用が承継事業の運営に必要なのか、候補先の社内ルールによる配賦なのかを区別します。両者はどちらも検討対象ですが、売り手の過去利益が誤っていたという意味ではありません。計算の目的が違うことを明らかにします。
反対に、統合によって廃止できる費用がある場合も、解約可能な時期や一時費用を確認します。統合直後からすべての削減が実現するとは限りません。単独運営を続けた場合、統合初年度、通常運営へ移った後の三つの計画を並べると、時間の違いによる認識差を減らせます。
| 照合する計算 | 差が出やすい項目 | 確認結果の残し方 |
|---|---|---|
| 損益と資金 | 未収金、前受金、更新投資 | 差額の理由と発生時期 |
| 年間と承継日前後 | 年払い契約、作業中の業務、賞与 | 帰属と精算の基準 |
| 単独と統合後 | 本部費、代替人員、削減費用 | 候補先固有の前提と実現時期 |
これらの照合で不一致が見つかったら、すぐに相手の計算を否定するのではなく、定義の違いから確認します。定義をそろえても差が残るなら、根拠資料と計算過程を比較します。価格をめぐる対話を感覚的な主張の応酬にしないために、同じ数字がどこから来たかを辿れることが有効です。
税理士事務所の売却価格は当事者間の合意によって決まります。それでも、説明可能な計算を用意する意味はあります。どこに譲歩したのか、何を評価してもらえたのか、どの不確実性を残したのかを理解できるからです。自分の事務所の数字と希望を、相手が検討できる条件へ変えることが、納得して承継を選ぶための土台になります。
参考文献
制度に関する説明は、以下の公的な公開情報を確認して記載しています。比較表、数値例、検討手順は編集上の整理であり、特定の事務所に対する鑑定、税務判断、法的助言を代替するものではありません。個別の方法や条件は、取引時点の制度と事実に応じて確認してください。
- 中小企業庁:中小M&Aガイドライン(支援内容、手数料、利益相反、契約上の論点)
- 経済産業省:中小M&Aガイドライン第3版の改訂と参考資料(譲渡額の算定方法等)
- 国税庁:税理士法人に関するQ&A(税理士法人固有の制度)
- 国税庁:税理士法基本通達(第38条・守秘義務関係を含む)
- 個人情報保護委員会:個人情報保護法ガイドライン通則編(情報の取扱い)
- 個人情報保護委員会:特定個人情報ガイドライン事業者編(個人番号を含む情報)
- 厚生労働省:組織再編に伴う労働関係(事業譲渡等指針と改正情報)
- 経済産業省:ローカルベンチマーク(財務・非財務の整理)
- 中小企業庁:PMIを実施する(統合後の実行計画)