三田会計と日本クレアスの経営統合
独自分析 2021年の地域連携
三田会計と日本クレアスの経営統合を公開情報で解説。2021年の千葉本部継続と2025年の拠点再編を区別し、地域の信頼、相談窓口、専門機能との連携、拠点維持条件をM&Aアドバイザーの視点で分析します。
三田会計と日本クレアスの経営統合は、地域の税理士事務所が、広域に展開するグループの一拠点として支援を続ける形を考えるうえで参考になる事例です。2021年には、税理士法人三田会計が日本クレアス税理士法人と経営統合し、千葉本部としてサービスを継続すると報じられました。日本クレアスの公式沿革にも、2021年の千葉本部開設が記載されています。
この記事では、確認できる公開情報と、M&Aアドバイザーの視点からの分析を分けます。統合対価、個別の契約条件、当事者の非公表の事情、顧問先の継続率、統合による利益の増減は確認できていません。経営統合という表現だけから、事務所の売却や一般会社の株式譲渡であったと断定することもしません。当センターが本件を仲介・支援したという趣旨の記事ではなく、公開事例から承継の設計を考える解説です。
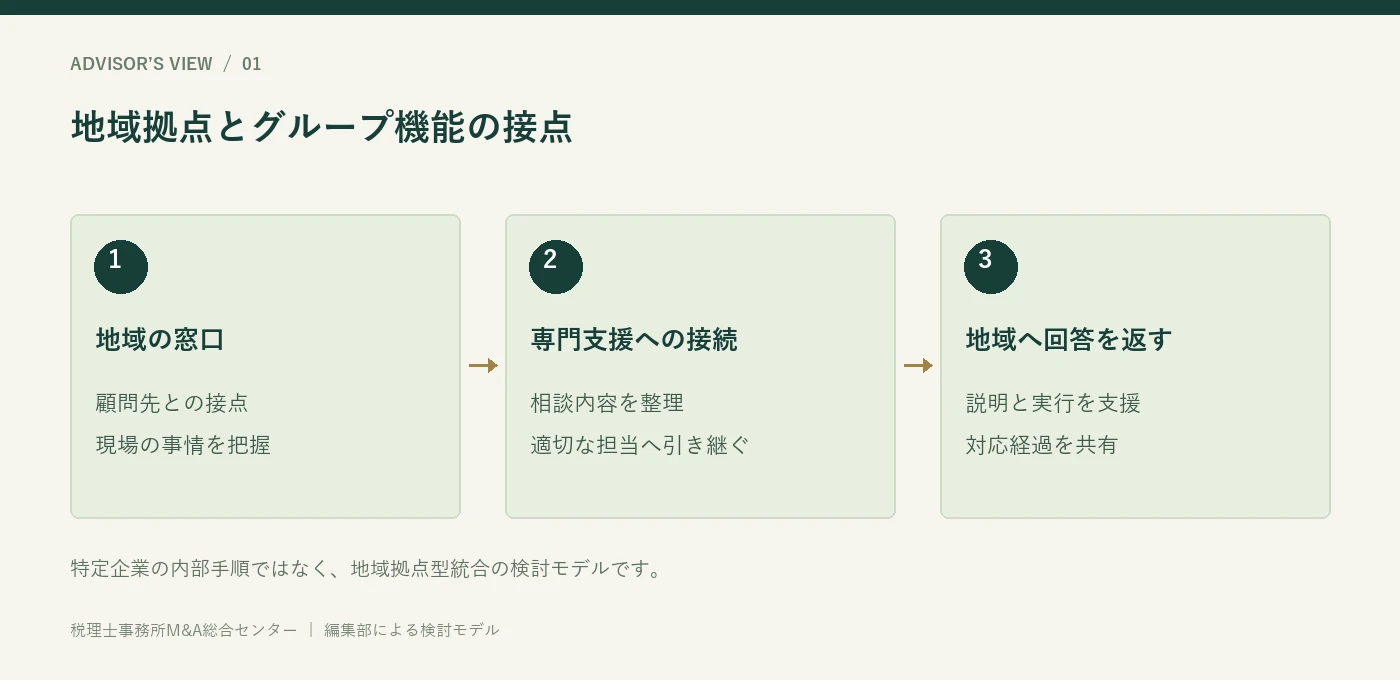
読者として想定しているのは、地域に築いた顧問先との関係を守りながら第三者承継を検討する所長先生、複数拠点の運営を考える税理士法人の経営者、承継後の窓口や拠点をどう残すか悩んでいる方です。単なる規模の比較ではなく、顧問先が相談しやすい接点と、グループの専門機能をどのようにつなぐかを中心に考えます。
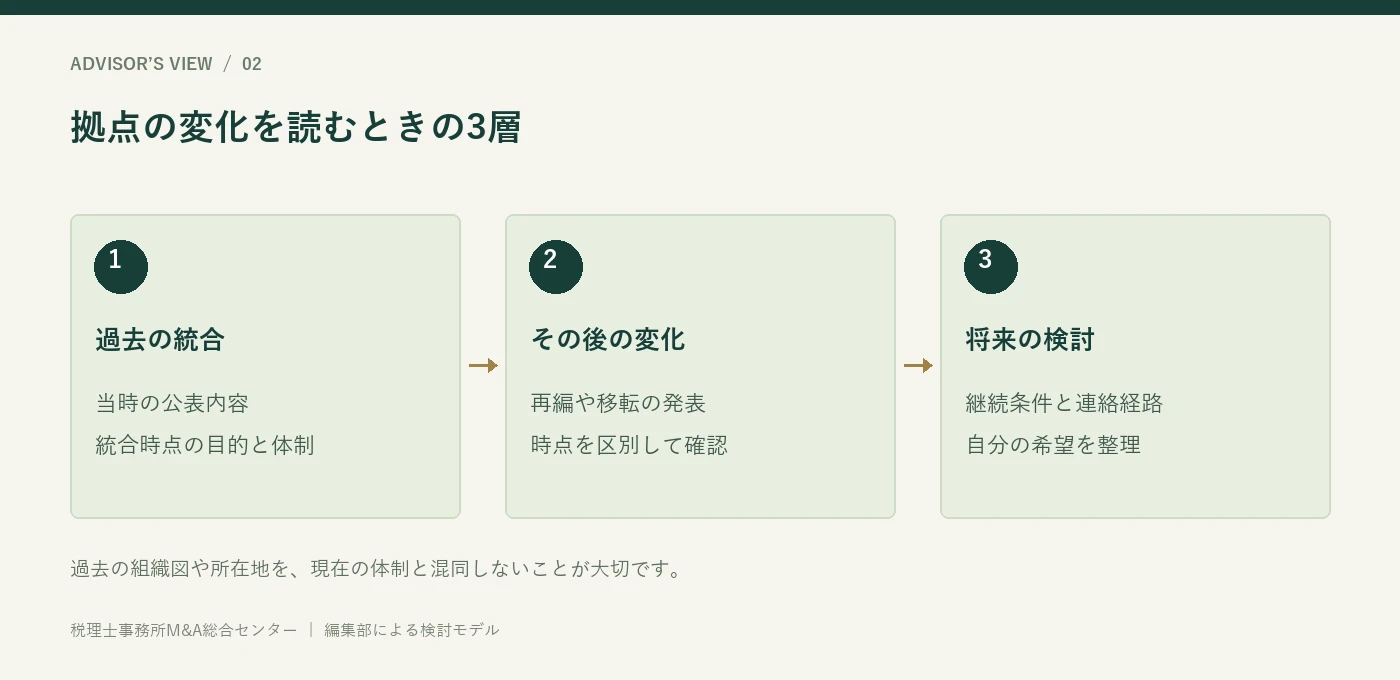
なお、2025年には千葉支社と千葉本部の統合・移転が公式に案内されています。2021年の統合時の説明と、その後の拠点運営を混同しないことが重要です。地域での支援を続けることと、同じ住所・同じ窓口を永続的に維持することは、検討する条件が異なります。この時間軸の違いも、本事例から考えたい論点です。
この記事の目次
1. 三田会計と日本クレアスの経営統合で確認できる事実
報道と公式情報で確かめられる範囲
2021年8月4日付のマールオンラインは、税理士法人三田会計が日本クレアス税理士法人と経営統合し、日本クレアス税理士法人の千葉本部としてサービスを継続すると報じています。これは本事例を特定する公開情報です。記事の見出しから確認できるのは統合とサービス継続の形であり、対価や契約の詳細まで分かるわけではありません。出典はマールオンラインの当該報道です。
日本クレアスの公式グループ概要には、沿革として2021年の千葉本部開設が掲載されています。現在のグループは税務・会計に加え、人事労務や法務などのサービスを案内し、複数の地域拠点を掲載しています。この公式情報は現在の構成を理解する材料になりますが、現在の全機能や人数を2021年の統合時にそのまま当てはめることはできません。確認先は日本クレアスのグループ概要です。
| 項目 | 確認できる内容 | この記事での扱い |
|---|---|---|
| 対象 | 税理士法人三田会計と日本クレアス税理士法人 | 経営統合の公開事例として取り上げる |
| 2021年の情報 | 経営統合と千葉本部としてのサービス継続が報道されている | 報道された事実として記載する |
| 公式沿革 | 2021年の千葉本部開設が掲載されている | 当時の拠点展開を確認する材料とする |
| 現在の案内 | 千葉本部とグループのサービスが公開されている | 現在の提供体制の案内として読む |
| 非公表事項 | 対価、契約条項、具体的な統合成果等は本記事では未確認 | 推測で補わず、一般的な検討論点と区別する |
事例紹介と、当事者の評価を分ける
以下では、この事例をきっかけとして、地域での支援をグループの機能へつなぐ設計を考えます。特定の当事者の判断を外部から採点するものではありません。実際にどの手続きを行い、誰がどの役割を担ったかは、公開情報で確かめられる範囲が限られます。個別の業務手順を紹介する場合には、本件の実施内容としてではなく、同種の承継を検討する際の分析や提案として示します。
この線引きを保つと、読者は事例のどこを自分の事務所へ応用できるか考えやすくなります。公表された名称や拠点の存在は事実として確認し、顧問先との接点や判断権限をどう設計するかは自分の条件に合わせて検討します。公開情報の少なさを、想像上の成功談で埋めないことが、事例を意思決定に使う際の基本になります。
2. 2021年と2025年を分けて読む
統合時の状態が永続するとは限らない
日本クレアスは2025年8月25日付で、同年9月1日から千葉支社と千葉本部を統合し、新たな千葉本部として営業すると案内しました。新しい所在地は船橋市本町で、旧千葉本部については新住所での営業開始日も別途示されています。これは2021年の経営統合とは時点の異なる公式発表です。詳細は千葉支社・千葉本部統合のお知らせで確認できます。
この後年の案内から、2021年の統合が失敗した、あるいは当初の条件が守られなかったと推測することはできません。当初の契約条件や、その後の意思決定の経緯は本記事で確認していないためです。同様に、移転したことだけから支援品質が改善したと断定することもできません。確認できるのは、拠点運営が時間とともに見直され、公式な案内が行われているということです。
M&Aアドバイザーの視点:継続と変更を両方設計する
事務所を承継する際、所長先生は「地域に残ってほしい」と希望することがあります。その希望が、同じ市内での営業、現在の建物の維持、顧問先への訪問、電話番号の継続のどれを意味するかによって、必要な条件は変わります。統合後も支援が続くという大きな方針と、個別の場所や運用を変更する手続きは、分けて合意するほうが具体的です。
例えば、現在の建物の賃貸借契約が終了する場合や、顧問先の来訪方法が変わる場合まで考えると、永続的な固定よりも、一定の地域内で相談できることや移転時の説明を条件にする案が考えられます。どちらがよいかは事務所の事情によります。大切なのは、残したい目的を特定し、その目的を満たす方法と変更時の協議をセットで考えることです。
時間軸を整理する際は、統合前、統合直後、通常運営への移行、その後の再編を区別します。統合直後に顧問先の不安を抑えるために残すものと、将来の運営で見直す可能性があるものを分けることで、説明が過度な約束になりにくくなります。顧問先にとって大切な接点を維持しつつ、環境変化に対応する余地を持てる設計を検討します。
公開事例を読むときも同じです。ある年の拠点名、住所、人数を別の年の情報と並べる場合、それぞれの時点を明記します。現在のウェブページが更新されているからといって、過去の実態が同じだったとは限りません。この区別を行うことで、事例が示す方向性と、確認できていない過去の詳細を混同せずに分析できます。
3. 経営統合という表現の読み方
一般の会社買収と同じ図で説明しない
経営統合は、外部への説明で使われる広い表現です。その言葉だけで、合併、事業の譲渡、社員の異動、関連会社の再編などの具体的な手法を特定できるとは限りません。特に税理士法人には税理士法上の制度があるため、一般会社の株式を取得する図をそのまま当てはめることは避けます。本事例についても、確認していない法的手法を推測して記載しません。
国税庁の税理士法人に関するQ&Aは、社員や業務、事務所運営などの制度上の論点を整理しています。承継を検討する際には、法人の種類、税理士の立場、提供する業務、各拠点の運営を確認し、税理士会や専門家への相談につなげます。制度の基礎資料は国税庁「税理士法人」です。記事の一般的な分析から、個別の手続きが可能だと判断しないようにします。
M&Aアドバイザーの視点:名称と契約を別の資料にする
相談の初期には、経営統合、提携、承継といった言葉を使って方向性を話すことがあります。その段階でも、顧問契約の主体はどうなるか、どの業務を誰が行うか、資料はどの組織が管理するかを別に整理します。名称の響きが穏やかだから手続きも簡単になるとは限らず、逆に組織変更が大きく見えても顧問先の連絡方法は維持できる場合があります。
顧問先向けの説明では、法律上の詳細をすべて長く説明するより、相手の判断に必要な変更点を明確にします。契約の当事者、窓口、担当、料金、資料送付先などが変わるなら、必要な時期に案内します。内部の契約書や手続き一覧は詳細に、顧問先向けの案内は実際の影響が分かるように整理することで、正確さと分かりやすさを両立できます。
税理士法人と会計関連会社が併存している事務所では、業務の切り分けにも注意が必要です。税理士業務と関連する事務を混同し、すべてを一つの会社の売買として説明すると、資格や契約の問題を見落とすおそれがあります。どの主体がどの契約を持ち、誰が実際に作業し、報酬を受け取るかを図にすると、専門家へ確認する論点が明らかになります。
本事例から取り出すべきなのは、特定の手法の模倣よりも、地域拠点として支援を続けるという構想です。その構想を自分の事務所で実現するには、法的な方法、業務運営、顧問先への説明を整合させる必要があります。最初に手法の名前だけを決めるのではなく、残したい関係と実現したい運営を定め、その条件に合う方法を専門家と検討する順序が有効です。
4. 地域の事務所が持つ価値を整理する
M&Aアドバイザーの視点:顧問先数の外側にある資産
地域の事務所には、顧問先の帳簿以外にも積み重ねた情報があります。事業の季節性、経営者の意思決定の癖、地域の取引慣行、資料を準備できる人、過去に困った場面などです。これらは価格表にそのまま載るものではありませんが、日常の支援を続けるうえで役立ちます。承継の準備では、所長だけが把握している内容を、適切な範囲で組織の情報へ変えていく作業が必要です。
「地域の信頼」という表現を具体化するには、どの接点で信頼が生まれているかを考えます。定期訪問、決算説明、資金繰りの相談、紹介者との関係、経営者の世代交代の支援など、実際の活動へ分けます。活動が見えれば、誰が引き継ぎ、何を残す必要があるかも考えられます。抽象的な評判だけを承継先へ伝えても、次の担当者は何をすればよいか分かりません。
所長個人の関係と、事務所の対応力を分ける
地域での関係が所長個人に強く依存している場合、その関係を短期間で別の人へ移せると考えるのは現実的でないことがあります。共同面談、紹介の順序、所長の関与する場面を計画し、新しい担当者が自分で対応する機会を増やします。一方、職員や受付の対応によって保たれている関係もあるため、所長だけを関係の中心と決めつけないことが大切です。
地元に詳しいことを、他地域の担当者には理解できないという理由で閉じた情報にしてしまうと、グループの支援を利用しにくくなります。背景を説明できる記録を作り、専門家が判断するために必要な事実を整理します。地域の事情を尊重することと、客観的に説明できることは両立します。むしろ説明できるほど、外部の知見と組み合わせやすくなります。
顧問先との関係を記録する際には、不要な私生活の情報や主観的評価を広く共有しないようにします。業務上必要な経緯、連絡の方法、確認事項に絞り、守秘義務や個人情報の取扱いを確認します。所長が長年知っているからという理由だけで、すべてを組織の共有情報にしてよいわけではありません。伝える価値と、伝える必要性を両方考えます。
三田会計が千葉本部としてサービスを継続すると報じられた構図は、地域の接点を組織の中へ位置付けるという検討を促します。ただし本件でどの関係をどう引き継いだかは公開情報から断定できません。読者が自分の事務所で考えるなら、顧問先との接点を一覧にし、残すべきもの、引き継ぐ人、必要な準備を確かめることが出発点になります。
5. グループの機能を顧問先の利益へつなぐ
公表されている現在のサービスを読む
現在の日本クレアス千葉本部のサービス案内には、税務・会計、人事労務、法務、コンサルティングなどの領域が掲載されています。公式の特徴紹介では、グループ会社や東京本社との連携も説明されています。これは現在案内されている支援の範囲であり、2021年の統合直後にすべてのサービスが同じ条件で提供されたという意味ではありません。確認先は千葉本部のサービス内容と私たちの特徴です。
M&Aアドバイザーの視点では、サービスの一覧を見ただけで統合の効果が実現すると評価するのは早計です。専門家がグループ内に存在することと、地域の顧問先がその支援を使えることの間には、相談の受付、担当者の調整、情報共有、契約、料金説明という工程があります。その工程が分かりやすく整っているかを確認することが、相手先選びの具体的な論点になります。
追加サービスの数より、困り事への接続を確認する
例えば、顧問先が従業員の働き方に関する相談をしたとき、地域の担当者がどの専門家へつなぎ、誰が最初の説明を行うのかを考えます。単に別部署の電話番号を伝えるだけでは、顧問先は事情を最初から説明し直すことになります。必要な同意と適切な情報管理のもとで、相談の背景を整理し、次の担当者へ引き継ぐ仕組みがあれば、連携の意味を実感しやすくなります。
追加支援が別契約になる場合は、既存の顧問契約との関係を説明します。グループの一員になったから、すべての相談が現在の顧問料に含まれると受け取られると、後で費用の行き違いが生じます。反対に、どの相談も最初から有料の別契約だと案内してしまうと、既存の窓口へ気軽に相談しにくくなるかもしれません。初期の相談整理と専門業務の受託を分けて考えます。
顧問先へ新しい機能を紹介する時期も検討します。窓口や請求の切替で不安がある時期に、複数の新サービスを積極的に案内すると、承継の目的が営業拡大だけに見えることがあります。日常業務が落ち着いた後、顧問先が抱える課題に応じて選択肢を示すほうが自然です。必要性のないサービスを案内しない判断も、地域での信頼を保つ運営の一部になります。
統合によって期待する機能は、契約前に具体的な利用場面で確かめることができます。匿名化した一般的な相談例を使い、どの部署が受け、どのような手順で返答するかを尋ねます。実際の顧問先情報を開示する場合は別途適切な確認が必要です。組織図だけでは見えない対応の流れを知ることで、統合後の支援をより現実的に想像できます。
6. 地域密着を住所だけで測らない
M&Aアドバイザーの視点:近さには複数の意味がある
顧問先にとって事務所が近いということは、移動距離が短いだけでなく、相談するときの心理的な負担が小さいことも含みます。電話をすれば事情を分かる人が出る、必要なときに会える、地域の商慣習を理解しているといった要素です。住所を残しても受付や担当が毎回変わるなら、従来の相談しやすさが保たれるとは限りません。地域密着を運営の内容へ分解する必要があります。
対面を重視する顧問先もいれば、オンラインで迅速に相談できるほうを望む顧問先もいます。顧問先の年齢や業種だけで一律に判断せず、現在の連絡方法と希望を確認します。駅に近い拠点、車で訪問しやすい拠点、オンライン対応にはそれぞれ利点があり、どれが適するかは顧問先の生活圏や事業活動によって変わります。地域を一つの特徴で捉えないことが大切です。
来訪する人と訪問を受ける人を分ける
所長先生が事務所の場所を大切にしていても、顧問先の多くは来訪せず、担当者の訪問を受けているかもしれません。その場合、建物より訪問頻度や担当者の移動時間が支援の継続に影響します。一方、資料を直接持ち込む顧問先が多いなら、受付時間、駐車場所、保管方法が重要です。拠点を残す目的を明確にするには、実際の利用実態を確認する必要があります。
地域拠点の役割を、相談の受付、定期面談、資料受渡し、専門家とのオンライン接続などに分けて考える方法もあります。すべての専門家が常時同じ場所にいる必要があるかは、業務と制度上の要件を踏まえて検討します。必要な税理士の体制や登録などを軽視せず、顧問先の利便性と適正な事務所運営を両立できる構成を専門家と確認します。
変更する場合には、顧問先の負担がどこに増えるかを把握します。移動時間、資料の送付費用、操作の手間、面談予約の取り方など、細かな負担が積み重なると相談が減ることがあります。新しい方法の説明だけでなく、移行時の支援や代替手段を用意することで、利用しやすさを保ちやすくなります。効率化の成果を事務所内だけで測らない視点です。
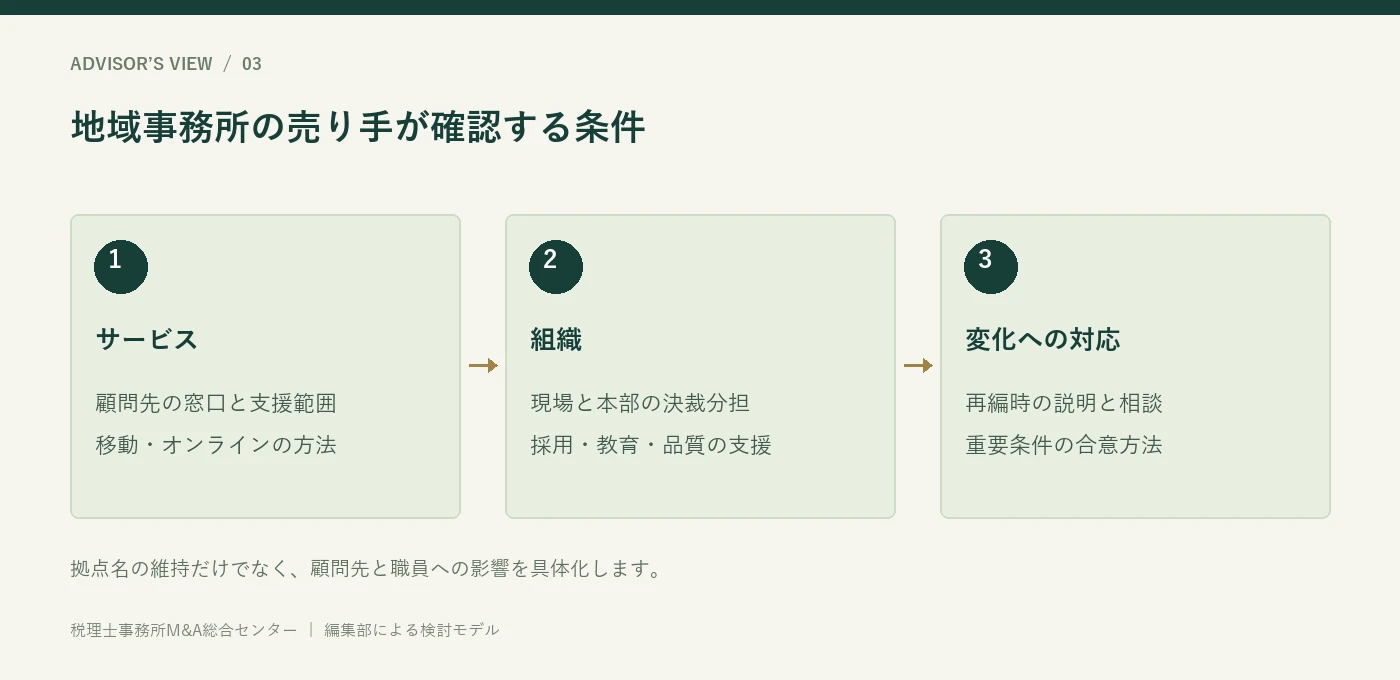
本事例の現在の千葉本部は、公式ページで地域に根差した支援を案内しています。その表現を読者自身の承継へ生かすなら、「地域に残る」という希望を、顧問先が受ける具体的なサービスに置き換えてみることが有効です。残したいのが建物なのか、対応する人なのか、相談できる機会なのかを整理すると、相手先との条件協議が深まります。
7. 拠点を残す条件を具体化する
M&Aアドバイザーの視点:何を、いつまで、どう残すか
拠点の継続を条件にしたい場合は、所在地、営業日、相談方法、担当体制、資料保管、看板や名称などを分けて検討します。「現在の事務所を残す」とだけ書くと、建物を借り続けることなのか、通常の顧問業務をそこで行うことなのかが曖昧です。顧問先にとって必要な機能と、所長先生の希望の背景を言語化することが、条件の具体化につながります。
期間も重要です。統合直後の移行期間を守りたいのか、一定の契約期間を想定するのか、将来にわたり地域での相談機会を維持したいのかで設計が変わります。長期の約束ほど、賃貸借の終了、建物の老朽化、利用状況の変化などへの対応を考える必要があります。条件を強く書くことだけで実現性が高まるわけではなく、履行できる運営と費用の裏付けが必要です。
変更するときの手続きを合意する
将来の移転や統合を完全に禁止する代わりに、変更前の協議、顧問先への案内、代替拠点の条件、訪問支援の継続などを定める案が考えられます。どの条件が適するかは実際の契約で専門家と検討します。重要なのは、変わるかもしれないことを曖昧に隠すのではなく、どのように決めて誰へ伝えるかを事前に考えることです。
同じ市内での移転でも、顧問先への影響は一様ではありません。公共交通を使う人には便利になっても、車で資料を持ち込む人には不便になる場合があります。代替条件を検討する際は、直線距離だけでなく移動手段や面談方法を考慮します。訪問対応や郵送、オンラインの選択肢を組み合わせることで、場所の変更があっても相談しやすさを維持する方法を探せます。
拠点の継続には、施設だけでなく人と判断体制が必要です。地域に窓口があっても、すべての相談が遠方の承認待ちになるなら、顧問先は利便性を感じにくくなります。拠点で決められる事項、専門部署へ相談する事項、緊急時の責任者を確認します。物理的な場所の条件と、運営上の権限を合わせて話し合うことが重要です。
本件の実際の契約に、こうした条件が設けられていたかは確認できません。ここで示しているのは、地域拠点としてサービスを続ける形を自分の事務所で検討するための論点です。外部の事例と同じ名称の拠点を作ることより、顧問先が困らない機能を合意し、変更時にもその目的を守れる仕組みを用意することが実務に結び付きます。
8. 名称とブランドの移行を考える
M&Aアドバイザーの視点:名前が変わるときに伝えること
事務所の名称には、所長の歴史や地域での認知が結び付いています。新しいグループ名へ変わる際、顧問先が最初に知りたいのは、以前の担当者へ連絡できるか、資料をどこへ送るか、契約や料金はどうなるかです。名称変更の意味を理念だけで説明せず、日常の支援に関わる変更点と一緒に伝えます。名前の変化が、支援の断絶を意味しないよう説明を整えます。
一定期間、旧名称との関係を案内する方法も考えられます。ただし、法人名や登録上の名称、広告表示として適切かを確認し、誤解を生む表記にしないようにします。旧名を残せば必ず安心するとも限らず、正式な契約主体が分からなくなる場合があります。顧問先向けの親しみやすさと、法的な主体の明確さを両方満たす表現を検討します。
ウェブ、請求、電話の案内をそろえる
看板は新名称、ウェブサイトは旧名称、請求書は別法人名という状態では、顧問先が不安になります。変更する媒体を一覧にし、更新日と責任者を決めます。既存の電話番号やメールを残す場合には、自動応答や署名の内容も確認します。紹介者が古い連絡先を使い続けることもあるため、一定期間の案内や転送が必要かを考えます。
インターネット上の情報は、古い案内が残る可能性があります。公式サイトで現状を分かりやすく示し、過去のページに誤解が生じる場合は適切に更新します。ただし、歴史的な事実まで消してしまうと、旧顧問先が関係を確認しにくくなる場合があります。沿革やお知らせで、いつ何が変わったかを説明できるようにすると、過去と現在のつながりが伝わります。
グループのブランドを使うことで、専門性や対応範囲を説明しやすくなる可能性があります。一方で、顧問先が大規模な組織は料金が高い、担当が頻繁に変わるといった印象を持つことも考えられます。一般的なイメージで安心や不安を決めつけず、実際の窓口、費用、担当体制を示します。名称の知名度だけに説明を任せないことが重要です。
三田会計が千葉本部として継続すると報じられた点は、旧事務所の顧問先と新しい組織の関係を説明する一つの構図です。読者が応用する際は、ブランドを残すか変えるかの二択にせず、正式名称、旧名称との関係、地域拠点の役割をどう伝えるかまで考えます。顧問先が必要なときに正しい窓口へたどり着けることを、名称移行の実務上の目標に置くと整理しやすくなります。
9. 顧問先の窓口をどう設計するか
M&Aアドバイザーの視点:地域の窓口を責任ある入口にする
広域グループの一拠点になると、顧問先が利用できる専門家は増える可能性があります。しかし、相談のたびに連絡先が変わると、顧問先から見た便利さは低下することがあります。地域の担当者が相談を受け、必要な専門部署へつなぎ、その後の進捗も把握する体制を設けることが一案です。窓口を残す意味は電話を受ける場所の維持だけでなく、案件の経緯を理解する人がいることにもあります。
相談の入口を一つにしても、すべての回答を同じ担当者が行う必要はありません。専門家が直接説明するほうが適切な場合には、地域担当者が同席したり、後で要点を共有したりする方法があります。顧問先が同じ事情を繰り返し話さずに済むことと、専門家が必要な事実を直接確認することの両方を考えます。連携の名目で伝言が増えるだけの運用にならないようにします。
窓口の権限と責任を合わせる
地域担当者が質問を受けても、相談の優先順位や返答予定を決められなければ、進捗を説明できません。専門部署への依頼方法、回答見込みの確認、遅れた場合の連絡先を定めます。窓口に責任だけを負わせず、必要な情報を得られる権限と連絡経路を用意することが重要です。顧問先との約束は、担当者個人の努力ではなく組織の工程で支える必要があります。
旧所長の直接の連絡先を使っている顧問先には、窓口を段階的に移す案が考えられます。旧所長が受けた相談を新担当者と共有し、新担当者から回答する機会を増やします。旧所長が不在のときだけ新担当者へ回す運用では、顧問先は新体制を例外対応と受け取るかもしれません。引継ぎの予定を説明し、通常の窓口として信頼を築く時間を確保します。
担当者が休む場合の代理窓口も必要です。複数拠点があれば人手を補いやすいと期待されても、顧問先の情報を知らない人が電話を受けるだけでは十分ではありません。最低限確認すべき契約範囲、直近の期限、未回答の相談を適切な権限で共有し、不在時にできる対応を決めます。情報を広く共有しすぎず、必要な場面で必要な情報へアクセスできる設計を考えます。
この窓口設計が本件でどのように行われたかは公開情報から確認できません。自分の事務所で同様の形を検討するなら、顧問先からの電話一本を想定し、誰が受け、何を確認し、誰が返答するかを相手先と一緒にたどるとよいでしょう。組織の説明を具体的な場面へ置き換えることで、顧問先の不便と内部の曖昧な役割を早めに発見できます。
10. 専門部署への紹介を実際に動かす
M&Aアドバイザーの視点:紹介の前後にある作業を設計する
専門部署への紹介は、紹介メールを送った時点で終わりではありません。顧問先の相談内容を整理し、対応可能な専門家を確認し、必要な情報の共有方法と契約条件を説明する作業が続きます。紹介した相手が受けられない場合の代替先や、回答までの時間も考えておきます。専門家の人数を確認するだけでは、実際に支援を利用できるか判断できません。
相談の入り口では、顧問先が使う言葉と専門分野の分類が一致しないことがあります。「会社を家族へ任せたい」という話には、税務、法務、経営、労務など複数の論点が含まれる可能性があります。地域担当者が結論を急いで一つの部署へ振り分けず、目的と期限を整理します。専門家へ依頼する際には、顧問先が何を決めたいのかを伝えることが重要です。
別契約と情報共有を明確にする
同じグループに所属していても、別法人が業務を受託する場合には、契約主体や情報の取扱いを確認します。顧問先が税務顧問へ話した内容を、関連する会社へ無制限に共有してよいとは限りません。必要な許諾や契約上の確認を行い、目的と範囲を明確にします。グループ全体のサービス案内と、実際の受託関係を対応させることが、利用者の安心につながります。
追加費用がある場合は、見積りの前提と対象業務を説明します。最初の相談整理の範囲、専門家が検討する範囲、実行支援の範囲を分けると、どこから費用が生じるか分かりやすくなります。地域担当者が費用を把握していないまま紹介すると、顧問先が断りにくく感じる場合があります。相談の選択肢を示し、依頼するか判断できる時間を確保します。
専門部署が回答した後も、日常の顧問業務との接続が必要です。提案内容が今後の申告や会計処理へ影響するなら、担当する税理士や会計担当者が必要な範囲で理解します。専門家の報告書が別の場所に保存され、地域担当者が結論を知らない状態では、支援が分断されます。共有すべき内容と閲覧範囲を決め、次の作業へ反映する責任者を置きます。
連携の評価は紹介件数だけで行わないほうがよいでしょう。顧問先の目的が整理できたか、適切な専門家へつながったか、日常業務へ必要な情報が戻ったかを確認します。依頼に至らなかった場合も、課題を理解して別の選択をしたなら相談の価値はあります。件数を増やすことが地域担当者の目的になると、必要性の低い提案が増え、従来の信頼を損なう可能性があります。
11. 地域拠点と本部の判断権限を分ける
M&Aアドバイザーの視点:どこまで現場で決められるか
地域拠点がグループへ加わった後、従来は所長が即決していた事項が本部の確認を要するようになる可能性があります。品質や管理をそろえる利点がある一方、日常の判断まで時間がかかると顧問先への応答が遅れます。何を共通ルールにし、何を地域で決めるかを、業務の種類ごとに検討します。権限の所在を曖昧にしたまま統合すると、相談のたびに例外処理が必要になります。
例えば面談の日程変更、資料の受渡し、通常の作業分担は地域で調整しやすい事項です。一方、契約条件の大きな変更、情報管理上の例外、専門的なリスクの高い案件は別の確認が必要になることがあります。実際の区分は組織と業務に合わせて決めます。何でも現場判断にすることと、すべてを本部承認にすることの間に、運用可能な境界を設けることが重要です。
| 領域 | 協議したい問い | 決める内容の例 |
|---|---|---|
| 日常対応 | 面談や訪問の調整を誰が決めるか | 地域担当者の権限と報告事項 |
| 受託 | 新しい相談をどの条件で引き受けるか | 確認先、契約の主体、判断期限 |
| 費用 | 個別条件や例外的な対応を誰が承認するか | 承認者と記録方法 |
| 品質 | 見解の相違を誰が整理するか | 専門家への照会と最終判断の経路 |
| 拠点 | 営業方法や移転をどう協議するか | 協議時期、判断材料、顧問先への案内 |
判断の期限を、責任者と一緒に決める
承認者が決まっていても、返答の目安がなければ現場は顧問先へ予定を説明できません。緊急度の区分と、いつまでに一次判断を行うかを定めます。複雑な案件で最終回答に時間がかかる場合は、追加で必要な資料と次の連絡時期を返す運用にします。承認の仕組みは、単に判断を上へ送る手続きではなく、現場へ判断材料を返す工程であることが重要です。
旧所長が地域の責任者として残る場合も、従来の権限がどこまで続くかを明らかにします。顧問先への約束と本部の判断が食い違うと、旧所長も新担当者も説明に苦労します。統合前に例外的な契約や慣行を共有し、その扱いを協議します。旧所長の経験を生かしながら、個人の裁量だけに依存しない体制へ移すことが、継続的な運営を支えます。
権限の整理は一度で完成するとは限りません。実際に生じた相談や判断の遅れを振り返り、地域に委ねられる範囲を見直します。問題が起きるたびに全体の権限を狭めると、日常対応まで硬直する可能性があります。どの判断に不足があったかを具体的に検討し、教育、情報共有、承認経路の修正など、原因に合う改善を選びます。
12. 相手先の受入体制を見極める
M&Aアドバイザーの視点:大きい組織にも受入れの条件がある
複数拠点を持つ相手先であっても、新しい事務所を受け入れるための人員や時間が無限にあるわけではありません。既存の繁忙期、他の拠点の業務、システム変更の予定によって、支援に使える余力は変わります。受入れ担当者が誰か、どの期間にどの作業を支援できるかを確認します。組織の規模と、今回の移行に割ける資源を分けて考えることが必要です。
確認したいのは、過去の統合件数だけではありません。顧問先への説明、データの移行、業務手順の整理、拠点の管理を誰が担当するか、その人が現場にどの程度関わるかを尋ねます。統合経験が豊富でも、今回の事務所の事情に合う手順かは別途検討します。標準資料があることは参考になりますが、例外をどのように扱うかも重要です。
会議に出る人と、実際に動く人を確認する
交渉では代表者同士が方針を話すことが多くなりますが、統合後の仕事は別の担当者が担う場合があります。日常の窓口となる人、品質を確認する税理士、システム担当者と面談する機会を設けると、運営の具体像が分かります。代表者の説明が誠実であっても、現場が内容を知らなければ実行は難しいため、方針が共有されているかを確かめます。
匿名のモデル案件を使って受入れの流れを確認する方法もあります。例えば、決算が近く紙資料が多い顧問先を想定し、資料受領から申告までどのように支援するかを聞きます。実在の顧問先の秘密を出さずに、業務の考え方を比較できます。回答が抽象的な場合は、担当者、必要資料、判断者、日程の四点へ質問を絞ると具体化しやすくなります。
相手先から確認される事項も、受入れの姿勢を見る材料になります。売上だけでなく、顧問契約、未解決の相談、資料の状態、地域の対応方法を丁寧に聞く相手は、運営を具体的に考えている可能性があります。ただし質問の多さだけで評価せず、質問の目的と情報管理が適切かを見ます。必要以上の秘密情報を初期から求められる場合は、開示範囲を改めて協議します。
受入れ計画に不確実な部分があれば、契約前に完全に解決できるものと、実行前の条件として確認するものに分けます。分からない点を楽観的な期待で埋めると、統合後に負担が集中します。誰がいつ決めるかを記録し、重要な前提が崩れた場合の対応を検討します。相手先を疑うためではなく、双方が実行できる計画へ整えるための確認です。
13. 顧問先の生活圏と相談習慣を把握する
M&Aアドバイザーの視点:地図より細かな実態を見る
地域拠点の設計では、顧問先の所在地を地図に並べるだけでは不十分です。実際に来訪する人が誰か、どの交通手段を使うか、資料の受渡しがいつ行われるかを把握します。同じ地域にある会社でも、経営者の居住地、事業所、経理を行う場所が異なることがあります。来訪の動線を理解すると、拠点の維持や移転による影響を具体的に考えられます。
顧問先との接点を、定期面談、決算説明、資料持込み、臨時相談へ分けてみます。普段は郵送で済むが決算時は対面を希望する相手や、資料はオンラインでも経営相談は訪問を求める相手など、組合せはさまざまです。対面かオンラインかの一択にせず、業務ごとに適切な方法を設計することで、地域との関係を維持しながら運営を整えられます。
顧問先の社内担当者も計画に含める
事務所の移管説明を経営者に行っても、資料を準備する経理担当者が知らなければ実務は変わりません。連絡先や資料送付先の変更を誰へ伝えるか、社内でどの承認が必要かを確認します。経営者の理解と、日々の作業担当者の理解を別に確認すると、案内が届いたのに作業が変わらないという行き違いを防ぎやすくなります。
顧問先の相談習慣には、事務所側が長年作ってきたものもあります。急ぎの質問を所長へ直接送る、月末にまとめて資料を渡す、電話で口頭説明を済ませるなどの慣行です。統合後に方法を変えるなら、変更の理由と顧問先の負担を説明します。相手が協力できない場合には、別の方法が必要かを検討します。標準化のために顧問先へ一方的な作業増を求めないようにします。
地域性を理由に、すべての顧問先が同じ対応を望むと考えることも避けます。新しい経営者がオンライン化を望んでいる場合や、専門家との直接面談を求める場合もあります。現状の維持が最善とは限らないため、守りたい点と変えたい点の両方を聞き取ります。承継は、従来の関係を尊重しながら支援の方法を見直す機会にもなります。
この調査を実施するときは、顧問先に統合のすべてが決定した印象を与えないよう、説明内容と時期を調整します。初期検討では所内で把握できる情報を整理し、必要な段階で顧問先へ確認します。誰にいつ何を聞くかは、情報管理と契約手続きを踏まえて決めます。支援の改善を目的とする確認と、正式な変更の案内を混同しないことが大切です。
14. 情報をまとめる範囲と時期を決める
M&Aアドバイザーの視点:統合とシステム統一を分けて計画する
グループに加わると、会計ソフト、申告ソフト、文書管理、顧問先管理などの共通化が検討されることがあります。しかし組織の統合日にすべてを同時に変更すると、不具合の原因を特定しにくくなります。業務の継続に必要な情報共有と、長期的なシステム統一を分け、どの順番なら顧問先の支援を止めずに進められるかを検討します。
最初に整理したいのは、どの情報がどの環境にあり、誰が使っているかです。顧問先の基本情報、会計データ、申告書、相談記録、契約、請求は別の場所にあるかもしれません。保存先を統一する前に、管理番号や正式版の扱いを決めます。複数のシステムへ同じ顧問先の情報を入力している場合、更新が必要な項目と責任者を明確にします。
共有する範囲は、組織図より業務の必要性で考える
グループ内であっても、すべての拠点がすべての資料を閲覧する必要があるとは限りません。税理士の守秘義務、契約、個人情報の取扱いを確認し、実際の業務に必要な範囲を定めます。情報保護の確認先として、国税庁の守秘義務に関する説明と個人情報保護委員会の通則編があります。統合したという事実だけで、制限がなくなるわけではありません。
専門部署へ相談する際に必要な資料と、通常の顧問業務に使う資料を分けることも考えられます。担当者が必要な情報を取り出しやすくする一方、無関係な個人情報を一括共有しないようにします。共有の申請が複雑すぎると現場が私的なメール等で回避するおそれがあるため、適切な方法を使いやすく整えることが重要です。安全性と操作のしやすさを別々に扱わないようにします。
システムの移行では、旧データを参照する期間と、更新する正式な環境を決めます。新旧で入力が続くと、どちらの残高や相談記録が最新なのか分からなくなります。切替日、差分の反映、検証、旧環境の権限回収を計画し、顧問先の操作へ影響する場合には事前に案内します。担当者間で確認しただけでは、顧問先側の設定が変わらない場合があることにも注意します。
本件の具体的なシステム移行は公開情報で確認していません。ここでの論点は、広域の支援を利用するために、情報を安全に扱える共通の土台が必要になるということです。読者が相手先と話す際には、どのソフトに統一するかだけでなく、移行中の業務、データの検証、費用、顧問先への説明を誰が担うかまで確認すると、計画の実現性を判断しやすくなります。
15. 専門職組織としての運営を確認する
M&Aアドバイザーの視点:拠点名だけでは体制は分からない
税理士法人の地域拠点として運営する場合、名称や看板に加えて、税理士法上の要件や登録、業務の責任体制を確認する必要があります。拠点にどの税理士が関与し、どのように業務を管理するかは重要な事項です。複数拠点の効率的な運営を考えるときも、専門職として求められる体制を省略することはできません。具体的な制度の適用は税理士会や専門家と確認します。
本部に専門家が多いことと、地域拠点の日常業務が適正に管理されることは、別に確認したい点です。地域の担当者が疑問を持ったとき、誰に相談し、誰が最終的な判断を行い、どこに根拠を残すかを整理します。資格者の名前を組織図に載せるだけでなく、実際の案件に関与できる時間と情報があるかを確認することが重要です。
見解の違いを扱える仕組みを持つ
旧事務所と承継先で、資料の確認方法や税務上の判断が異なることがあります。単に大きい側の手順へ合わせる、旧所長の経験をすべて優先するという方法では、問題の理由を理解できません。事実、根拠、顧問先へ説明してきた内容を確認し、必要な専門的検討を行います。見解の違いが出たときの相談経路を事前に決めておくと、個人間の対立になりにくくなります。
顧問先からの苦情や重要な要望を、地域の担当者だけで抱えない体制も必要です。管理責任者へ報告する条件と、顧問先へ返答する担当者を明確にします。報告したことで担当者が不利益を受けると感じると、問題が共有されにくくなります。組織として把握し、原因と対応を確認する文化が、拠点をまたぐ品質管理を支えます。
統合後の運営を評価する際は、書面上のルールと現場の実行を分けて点検します。手順書があっても、担当者が見つけられない、古い版を使っている、忙しい時期に省略されるということがあります。実際の案件を一つたどり、どの資料を参照して判断したか確認すると、運用上の不足が見えます。規則を増やすだけでなく、守れる工程へ整えることが必要です。
地域の独自性を尊重することは、管理を緩めることではありません。顧問先との接し方や訪問の組み方に地域の工夫を残しながら、守秘義務、品質、記録、重要な判断には共通の基準を持つことが考えられます。何を共通化し、何を地域に委ねるかを言葉にすることで、所長先生が大切にしてきた対応と、グループとしての適正な運営をつなげやすくなります。
16. 拠点継続を支える費用と仕事量を考える
M&Aアドバイザーの視点:継続の希望に運営の裏付けを持たせる
地域の拠点を残すには、家賃だけでなく、受付、通信、システム、資料保管、移動、管理などの費用がかかります。グループの共通機能を利用すれば負担が変わる可能性がありますが、新たな管理費用や移行費用が生じることもあります。拠点継続の条件を話す際は、現在の費用と統合後の費用を分け、どの業務がどこへ移るかを整理します。
本事例の統合対価や拠点別の収支は確認できていません。ここでは価格を推定せず、読者が自分の事務所を検討する際の観点を示します。所長の稼働が減った後も同じサービスを続けるには、代わりの担当者や確認者の時間が必要になります。所長の労働を無償のまま扱った計画では、見かけの採算と継続に必要な体制がずれてしまいます。
作業の移動と、顧問先の負担を一緒に見る
記帳や管理業務を別拠点へ集約する場合、地域側の作業が減る一方で、資料の整理や問い合わせの往復が増える可能性があります。単純に移した業務時間だけを削減効果とみなさず、連携に必要な時間を確認します。顧問先が資料を追加加工しなければならないなら、その負担も考慮します。効率化は組織全体の工程で見なければ、特定の担当者へ負担を押し出すだけになりかねません。
専門部署の利用には、相談案件の量と難しさも関係します。地域の顧問先が必要とする分野と、グループの専門機能が合っていれば、支援の選択肢が広がる可能性があります。ただし、利用頻度が少ない機能を維持するために何が必要か、繁忙期に相談できるかを確認します。機能の数が多いことだけで、地域拠点にとって経済的な利点があるとは判断できません。
拠点の利用状況を見る場合には、来訪者数だけではなく、訪問の出発点、資料保管、職員同士の確認、顧問先の安心感などの役割も考えます。利用者が少ないからすぐ不要と決めると、別の工程へ影響することがあります。一方、慣れた場所だからという理由だけで費用を無期限に維持するのも難しい場合があります。役割を見えるようにして、代替手段と比較することが重要です。
継続できる運営を考えることは、所長先生の希望を弱めることではありません。何を守るためにどの資源が必要かを示すことで、相手先が実行可能な条件を提案しやすくなります。建物、訪問、担当者、専門支援のどこへ資源を配分するかを、顧問先への価値と合わせて検討します。価格だけで結論を出さず、承継後の仕事が続く構造を確認することが大切です。
17. 後年の拠点再編から変更手続きを学ぶ
公式発表のどこを読むか
2025年の千葉支社・千葉本部の統合案内には、新しい所在地だけでなく、旧拠点ごとの営業開始時期が示されています。ここから確認できるのは、組織としての統合日と、実際に新住所で営業する日を分けて案内していることです。当事者の移転準備の全工程は公表されていませんが、外部向けの案内が利用者の行動に必要な日付を含む点は、読者自身の承継や移転を考える際の参考になります。
公式の千葉本部の拠点概要でも、現在の所在地や対応地域が案内されています。記事で過去の事例を紹介する際には、この現在の案内と当時の報道を別に扱う必要があります。旧住所を現在の連絡先として書いたり、現在の体制を2021年の統合時の条件として紹介したりしないようにします。公表内容の時点をそろえることが、事例分析の正確さを支えます。
M&Aアドバイザーの視点:移転日より先に利用者の行動を確認する
拠点を移す場合、顧問先が資料を持参する日、郵送する先、訪問面談の集合場所、電話の連絡先を確認します。移転日を一度知らせただけでは、前に印刷した封筒や案内を使う人が旧住所へ送る可能性があります。旧拠点で受け取った郵便や資料をどう扱うか、誤って来訪した人へどう案内するかを決めます。変更後もしばらく旧情報が使われる前提で準備することが実務的です。
案内は、全体のお知らせと、影響の大きい顧問先への個別連絡に分ける方法があります。日常的に資料を持参する顧問先や、近いうちに面談を予定している顧問先には、具体的な訪問方法まで伝えます。ウェブサイトを普段見ない相手に対して、掲載したことだけで周知が済んだと扱わないようにします。相手が使っている連絡手段に合わせて情報を届けることが大切です。
内部では、書類や機器の移動と、業務を続けるための準備を別に管理します。通信環境、閲覧権限、保管場所、会議室、来客対応が整っているかを確認し、移動直後に必要な資料を取り出せるようにします。全荷物の搬入が終わっても、顧問先からの問い合わせに答えられなければ営業の準備は完了していません。利用者から見た機能を単位に、準備状況を点検します。
将来の変更を合意するときにも、この視点を使えます。移転の可否だけを条件にするより、顧問先への案内期間、代替の相談機会、資料の受領方法、変更後の確認を定めると、実際の支援を守りやすくなります。本件の後年の再編は、当初の条件を推測する材料ではなく、承継後も運営が変化し得ることを踏まえて契約と説明を設計するきっかけとして読むのが適切です。
18. 地域の紹介関係と外部接点を扱う
M&Aアドバイザーの視点:紹介者も新しい窓口を知る必要がある
地域の事務所は、顧問先からの紹介、金融機関、他の士業、商工団体などとの接点を通じて相談を受けている場合があります。これらの関係は、顧問先一覧だけでは把握できません。誰からどのような相談が届くか、定期的な連絡があるか、旧所長だけが窓口かを整理します。承継後も適切な相談が届くよう、必要な相手へ新しい連絡先と役割を案内します。
紹介者に統合を伝える時期は、顧問先への説明や公表の予定と合わせて考えます。外部の紹介者が先に知り、顧問先が後から噂で聞く状態は避けたいところです。一方で業務上必要な調整があれば、適切な情報管理のもとで先に確認する場合もあります。誰へ何を伝えるかを一覧にし、社外の関係者全員へ同じ内容を一斉に送る方法がよいかを検討します。
紹介の継続と、秘密の共有を分ける
金融機関や他の士業との連携があっても、顧問先の事情を自由に共有してよいわけではありません。新しいグループの機能を紹介する際にも、本人の意向、契約、守秘義務などを確認します。紹介関係そのものを引き継ぐことと、個別案件の情報を渡すことを区別します。地域で長く付き合っている相手だからといって、情報開示の判断を省略しないことが必要です。
外部専門家との協力が長年続いている場合、グループ内に同じ分野の専門家がいるからという理由だけで、すべての関係を即時に切り替える必要があるとは限りません。顧問先の希望、案件の進行、専門性、契約条件を確認します。継続中の案件は従来の体制で完了するほうが適する場合もあれば、別の支援が必要な場合もあります。組織の都合だけで顧問先の選択を狭めないことが大切です。
紹介を受けた相談の進捗を返す場合も、報告してよい範囲を確認します。紹介者が顧問先の契約や相談内容をすべて知る立場にあるとは限りません。受領したことの連絡、支援に進めたかの報告、具体的な事情の共有を分け、必要な同意を踏まえて対応します。連携を円滑にすることと、秘密を適切に扱うことの両方を守れる運用を検討します。
事務所の承継では、地域の関係を人名の一覧として渡すだけでは足りません。連絡の目的、過去の協力内容、今後の窓口、注意すべき情報管理を整理し、新しい担当者が自分で関係を築く機会を用意します。旧所長が全関係者の間に立ち続けると、関与終了後に接点が失われる可能性があります。紹介と共同対応を通じて、組織としての関係へ移すことが有効です。
19. 連携の増加と責任の分散を区別する
M&Aアドバイザーの視点:複数の専門家が関わるときの中心を決める
税務、法務、人事労務などの専門家が一つの相談に関わると、検討できる範囲は広がります。一方、誰が全体の進行を把握するか決まっていないと、顧問先は複数の助言を受けても次の行動を決められません。案件の目的、期限、関与する専門家、顧問先の判断事項を整理する担当を置きます。この担当はすべての専門判断を代わりに行う人ではなく、各判断をつなぐ役割です。
専門家ごとに前提としている事実が異なると、助言の内容が食い違って見える場合があります。例えば事業の予定時期や契約の状況が更新されたのに、一部の担当者へ伝わっていないことがあります。事実関係の正式版と更新方法を決め、重要な変更を共有する仕組みを用意します。会議を増やすだけでなく、何が変わったかを短く確認できる記録が役立ちます。
顧問先に判断してもらう事項を明確にする
専門家が多いほど、顧問先はすべての答えが一つにまとまると期待するかもしれません。しかし、法的な条件、税務上の取扱い、経営上の希望が必ず同じ方向を向くとは限りません。選択肢ごとの前提と影響を整理し、顧問先が何を優先するか判断できるようにします。異なる専門的見解を無理に一つの短い結論へ押し込めないことが重要です。
同じグループで支援する場合も、各業務の契約主体、責任、料金を明確にします。顧問先が地域の税務担当者に依頼したつもりなのに、別の業務が知らないうちに始まる状態は避けます。誰から説明し、どの段階で合意を確認し、どの成果物を渡すかを整理します。連携の利便性は、手続きを省略することではなく、必要な手続きを分かりやすく進めることでも実現できます。
相談が終わった後は、日常の支援へ戻す作業が必要です。決まった事項、今後の確認日、通常の税務顧問で対応する範囲を地域担当者へ伝えます。専門案件の資料が別部署にだけ残り、顧問先から質問を受けても地域窓口が答えられない状態を防ぎます。共有できる情報の範囲を確認したうえで、必要な要点を引き継ぐことが大切です。
本事例の現在の公式サービス案内は、複数の専門領域を示しています。しかし、その案内から個別案件の責任分担まで推測することはできません。読者が統合相手を検討する際には、「何でも相談できる」という説明を、どの契約で、誰が担当し、どのように全体を管理するかという質問へ置き換えると、連携の実態を判断しやすくなります。
20. 統合後の状態を何で確認するか
M&Aアドバイザーの視点:売上だけでは見えない接点を測る
統合後の売上が維持されていても、回答が遅い、相談が減った、顧問先が資料提出に困っているという変化があるかもしれません。地域の支援を続けることが目的なら、顧問先が窓口を理解しているか、相談が担当者へ届いているか、約束した面談が行われているかも確認します。経営数字と利用者の体験を別々に見て、両方を改善することが必要です。
例えば確認項目として、連絡先変更の案内状況、未回答相談の件数、重要な期限の対応状況、面談の実施、専門部署への依頼の滞留が考えられます。これらは本件の実績値ではなく、運営を点検するための一般的な項目です。件数を集める前に、何を一件と数えるか、どの期間を見るか、誰が記録するかをそろえます。定義が違う数字を比較しても、実態は分かりません。
数字に表れた変化の理由を聞く
相談件数が増えたことは、利用しやすくなった結果かもしれませんし、移管後の不具合が増えた結果かもしれません。相談が減ったことも、問題が解決した場合と、相談を諦めた場合では意味が異なります。数字だけで良し悪しを決めず、内容と顧問先の声を合わせて確認します。特に移行直後は通常期と比べて連絡が増えることがあるため、時期の違いも考慮します。
顧問先へ意見を聞くときは、漠然と満足しているか尋ねるだけでなく、連絡方法、回答の分かりやすさ、面談の予定、資料の提出で困っていることを聞きます。答えやすい具体的な問いにすると、改善につながる情報が得られます。旧所長の同席では言いにくいことがあるかもしれないため、別の窓口を用意する案も検討します。
地域拠点と本部の連携も、依頼を送った件数だけでは評価できません。適切な担当者が決まるまでの時間、必要資料のやり取り、顧問先への説明、案件終了後の共有を確認します。どこで止まりやすいか分かれば、担当者を増やすべきか、依頼内容を整理すべきか、判断権限を見直すべきかを考えられます。原因に合った改善を行うことが重要です。
本事例について、統合後の継続率や顧問先の満足度がどの程度だったかは確認していません。現在の拠点が存在することだけで、特定の成果が実現したと結論付けることもできません。読者自身が承継を進める場合には、何を守りたいかに合わせて確認項目を決め、統合前の状態を記録しておくと、後から変化を評価しやすくなります。
21. 段階的な移行計画を組み立てる
M&Aアドバイザーの視点:同時に変えるものを絞る
承継では、名称、契約、窓口、業務手順、システム、拠点など複数の変更が重なります。すべてを同じ日に切り替えると、顧問先も担当者も負担が大きくなります。法的な実行日に必要な変更と、業務上は段階的に進められる変更を整理します。順序を設計することで、日常の支援を続けながら新しい体制へ移る余地が生まれます。
準備段階では、顧問先、契約、業務、情報、拠点の現状を整理し、残すものと変えるものを決めます。合意が必要な事項と、所内で決められる事項を分け、重要な未確認事項に担当者と期限を付けます。この段階で統合後の窓口となる人が関わると、交渉で決めた方針が現場へ伝わりやすくなります。準備を交渉担当者だけの仕事にしないことが大切です。
実行直後は、支援の継続を優先して確認する
実行直後には、顧問先が連絡できること、期限に責任者が付いていること、必要資料へ適切にアクセスできることを優先します。新サービスの展開や詳細な業務改善は、基礎が整ってから進める案が考えられます。移行中の不具合を報告する経路を用意し、旧所長と新担当者が状況を共有できるようにします。問題を隠さず早く扱うことが、影響を小さくします。
安定化の段階では、標準手順の導入、専門部署との連携、資料管理の改善を進めます。顧問先ごとに影響が異なるため、対象を絞って試し、結果を見て広げる方法があります。試行した顧問先だけで問題がなかったから全体も同じと考えず、紙資料が多い相手、オンライン中心の相手、複雑な申告を持つ相手など異なる条件を確認します。
通常運営への移行では、旧所長の役割を減らし、地域拠点の責任者と本部の関係を定着させます。所長の関与終了日だけでなく、その前に何を引き渡すかを決めます。過去の経緯を確認する窓口が必要なら、対象と期間を合意します。期限が来たから急に関与を止めるのではなく、新しい担当者が自分で対応する機会を増やして移行します。
この計画は本件の実施スケジュールを再現したものではありません。地域事務所がグループの拠点になる場合の一般的な設計案です。実際には契約方法、税理士の登録、顧問先の事情、繁忙期に応じて順序と期間が変わります。日付を先に固定するより、各段階の完了条件を決め、その条件を満たせる日程を組むほうが、計画の実現性を確認しやすくなります。
22. 単独継続・提携・統合を比較する
M&Aアドバイザーの視点:不足している機能から選択肢を考える
公開された統合事例を見ると、自分の事務所も同じ形がよいと感じることがあるかもしれません。しかし、後継者、管理、専門性、情報システム、拠点運営のどこに課題があるかによって、必要な解決策は変わります。一部の専門分野だけが不足しているなら外部提携で補える場合があります。一方、日常の経営と責任体制そのものを引き継ぐ必要があるなら、より深い承継の検討が必要です。
単独継続は、従来の方針を保ちやすい一方、所長が担っている役割を誰が引き継ぐかを自ら整える必要があります。外部提携は機能を補う柔軟性があるものの、事務所の経営や顧問契約の責任を移すものとは限りません。経営統合は組織として支援を続ける選択肢になり得ますが、権限、名称、運営の変更を協議する必要があります。呼び方だけで優劣を判断しないことが大切です。
| 選択肢 | 考えやすい目的 | 残る確認事項 |
|---|---|---|
| 単独での継続 | 現在の経営方針と顧問先対応を自ら維持する | 所長の後継、管理体制、専門機能の確保 |
| 外部専門家との提携 | 不足する分野や特定案件を補う | 窓口、契約、責任、情報共有、継続性 |
| 組織への承継・統合 | 経営と業務の継続を組織の中で設計する | 法的手法、地域拠点、権限、顧問先への説明 |
| 段階的な移行 | 一定期間の共同対応を通じて次の体制へ移る | 各段階の契約、期間、終了条件、未了事項 |
守りたい条件に優先順位を付ける
所在地、顧問料、担当者、所長の関与、専門支援などをすべて現状のまま維持しながら、負担だけを減らすことができるとは限りません。必ず守りたい条件と、目的が満たされれば方法を変えられる条件を分けます。例えば同じ建物にこだわる理由が顧問先の来訪のしやすさなら、別の場所や訪問体制でも目的を満たせる可能性があります。
比較するときは、現在の状態を基準にした案と、数年後の所長の関与を減らした状態の案を分けて考えます。現在の所長の働き方を前提にすると単独継続が容易に見えても、役割を他の人へ移した場合には必要な資源が変わることがあります。反対に、すでに所内で運営が分担されているなら、急いで組織を変える必要が小さい場合もあります。時間軸を含めて比較します。
三田会計と日本クレアスの事例は、一つの構想を知る材料です。同じ形を選べば同じ結果になるという意味ではありません。自分の事務所の顧問先、地域、契約、経営体制を整理し、相手先との相性を確認することが必要です。選択肢を比べる段階では、最終決定を急がず、何を解決したいのかを説明できる状態へ整えることが、相談の質を高めます。
23. 交渉で確認したい質問と条件
M&Aアドバイザーの視点:抽象的な希望を質問へ変える
「顧問先を大切にしてほしい」「地域に残ってほしい」という希望は、承継の方向を決める大切な言葉です。ただし、そのままでは相手先と認識がそろっているか確認しにくいため、具体的な場面を質問にします。顧問先が相談したとき、訪問を希望したとき、所長が不在のときにどう対応するかを尋ねると、運営の違いが見えます。
回答は、方針、現在できること、今後準備することを分けて聞きます。方針として顧問先対応を重視していても、特定の地域で訪問できる人員はこれから確保するという場合があり得ます。その違いを明確にすれば、準備の期限や実行前の条件を検討できます。未整備の部分があることだけで否定するのではなく、実現する責任者と計画があるかを見ることが重要です。
- 統合後の地域窓口は誰が担当し、不在時は誰が代わるのか。
- 既存の顧問先への訪問や面談を、どの範囲で続けられるのか。
- 専門部署へ相談する場合、受付から回答までを誰が管理するのか。
- 別契約や追加費用が必要な支援を、誰がどの時点で説明するのか。
- 地域拠点で決められる事項と、本部の確認が必要な事項は何か。
- 旧名称、電話、メール、ウェブサイトをどのように移行するのか。
- 現在の場所を残す目的と、将来変更する場合の協議方法は何か。
- 情報の共有範囲、閲覧権限、旧環境の終了をどう管理するのか。
- 統合前から続く特殊案件や未解決の相談を誰が担当するのか。
- 所長の関与を減らす段階と、終了後の照会方法をどう定めるのか。
- 顧問先からの不満や重要な要望を誰が受け、改善を決めるのか。
- 予定した体制を準備できない場合、何を見直し、誰へ説明するのか。
条件は、守る目的と確認方法まで書く
合意内容を整理する際は、結果として何が実現していればよいかを明確にします。例えば相談窓口の維持であれば、電話番号の存続だけでなく、受け付ける業務と対応する人の体制を確認します。一定期間の拠点継続であれば、営業方法や変更時の説明を検討します。契約条項の作成や法的な効力は専門家に確認し、抽象的な表現だけで安心しないことが大切です。
条件を細かく決めるほど、相手先に求める負担も明らかになります。すべての条件を同じ重さにするのではなく、譲れないもの、代替策があれば調整できるもの、統合後に検討するものへ分けます。相手先から別の方法を提案されたときは、希望した形と違うことだけで判断せず、守りたい目的が満たされるかを確認します。
最後に、顧問先へ説明する内容と合意内容を照合します。事務所間では将来変更の可能性を認めているのに、顧問先へ永久に変わらないと伝えてしまうと、後の説明が難しくなります。確定している事項、予定している事項、未決定事項を分け、説明に使う表現をそろえます。条件交渉と顧問先への説明を別々に進めず、同じ事実関係に基づいて設計することが必要です。
24. 事務所の承継へ生かす判断の順序
確認できた事実から、読者自身の問いを作る
三田会計と日本クレアスの経営統合について、公開情報から確認できる中心は、2021年の経営統合と千葉本部としてのサービス継続、公式沿革における千葉本部開設、そして2025年の千葉拠点の再統合・移転です。これらの事実は、地域の支援を組織の中で続ける形と、その運営が後年に変化し得ることを考える材料になります。非公表の価格や動機、成果を補って成功物語にする必要はありません。
M&Aアドバイザーの視点では、最初に顧問先へ残したい支援を整理し、次に不足する機能を特定し、その後に相手先と運営を具体化する順序が有効です。大きな組織の名前やサービス数だけで判断せず、地域の窓口が実際に働くか、専門機能へつながるか、将来の変更に対応できるかを確認します。事務所の特徴を説明できるほど、相手先の提案も具体的になります。
説明用の仮定:対面の相談機会を守りたい事務所
ここでは本件とは別の、説明用の仮定を置きます。ある事務所は、顧問先の多くが資料を持参し、経営者がその場で所長へ相談しています。所長は引退を考えていますが、同じ地域で相談できる場所を残したいと希望しています。この場合、現在の建物を残す条件だけを交渉しても、後任の責任者が常に不在なら目的は満たされません。必要なのは、適正な税理士の体制と、予約や受付の方法、対応できる相談の範囲を合わせて確認することです。
相手先が別の場所への移転を提案した場合は、距離だけでなく、交通手段、面談予約、資料受渡し、訪問対応を比較します。現住所の維持が最も適する場合もありますし、利用しやすい別拠点と訪問を組み合わせるほうが適する場合もあります。所長の希望の背景を確認していれば、形が変わっても目的を満たせるか検討できます。合意する場合は、変更の時期と顧問先への説明も含めます。
説明用の仮定:地域窓口から専門相談へつなぎたい事務所
別の仮定として、日常の税務顧問は安定していますが、顧問先から事業承継や組織再編など複雑な相談が増え、所長が外部の専門家を探す負担を感じている事務所を考えます。この場合は、グループの専門機能がどのように利用できるかを確認する価値があります。ただし、相談の量が限られているなら、外部提携でも目的を満たせる可能性があります。組織の統合が必要かは、日常の経営体制の承継と合わせて判断します。
統合を選ぶ場合には、地域担当者が相談を受ける範囲、専門部署への依頼方法、契約と料金、回答後の共有を確認します。紹介先があるだけでは、所長の調整負担が減るとは限りません。誰が案件を取りまとめるかまで決まっていれば、グループの機能を顧問先の利益へつなげやすくなります。この仮定では、専門家の数よりも、相談が実際に進む工程が選択の基準になります。
本事例は事務所売却の価格相場を知る材料になりますか
本記事で確認した公開情報には、対価や価格算定の詳細はありません。したがって、本件から売上倍率や顧問先一件当たりの価格を計算することはできません。経営統合の公表があることと、価格相場が分かることは別です。事務所の条件を検討する際は、公開されていない数値を想定して比較せず、自分の事務所の収益、体制、引継ぎ条件を整理します。
千葉本部として続いたなら、所在地は変わらないということですか
そのようにはいえません。実際に2025年の公式発表では、千葉支社と千葉本部の統合・移転が案内されています。地域でサービスを続けることと、同じ住所を維持することは別の条件です。本件の当初契約にどのような条項があったかは確認していないため、その遵守状況を評価することもできません。自分の承継では、維持したい機能と変更の手続きを具体的に合意することが重要です。
グループに入れば、顧問先への支援は必ず広がりますか
専門機能が増える可能性はありますが、実際に使える体制や契約条件を確認する必要があります。顧問先の課題と専門分野が合っているか、担当者が受けられるか、費用や情報共有の説明が整っているかによって、利用しやすさは変わります。既存の顧問業務が安定して続くことを確認しながら、必要な支援を選べるようにすることが大切です。
小規模な個人事務所でも同じ考え方を使えますか
地域の接点、相談窓口、必要な専門機能を整理する考え方は参考になります。ただし、個人事務所と税理士法人では契約や手続きの検討が異なります。本件と同じ形式をそのまま採用できるとは限りません。運営形態と譲渡する対象、顧問先の状況を確認し、適切な専門家と方法を検討します。規模だけでなく、誰が何を担っているかを説明できることが重要です。
相手先がまだ決まっていない段階では何を始めるべきですか
顧問先の業務構成、日常の相談方法、所長が担う役割、地域拠点の使われ方を整理します。そのうえで、必ず守りたい条件と、別の方法でも目的を満たせる条件を分けます。初期の相談で顧問先名や機密資料をすべて開示する必要はありません。支援の範囲と費用、情報の共有方法を確認し、段階を踏んで検討を進めることができます。
三田会計と日本クレアスの経営統合から読者が考えられるのは、地域の信頼を残しながら組織の機能へつなぐという構想と、その構想を実務へ落とす条件です。名称や拠点数をまねるより、顧問先が次の体制でも迷わず相談できるかを中心に考えます。顧問先の引継ぎと相談から承継までの流れも参考に、事務所ごとの課題を整理してください。具体的な条件を相談したい方は、事業承継の相談窓口で、地域との関係や今後の希望をお聞かせください。
参考文献
公開情報の確認日:2026年9月20日。2021年の報道、後年の公式発表、現在の公式案内を区別して参照しています。以下の資料は事例の確認と制度の基礎情報のためのもので、本文の運営設計、質問例、仮定例は当センターによる独自の分析です。本件の非公表の契約内容、価格、成果を示すものではありません。