辻・本郷とケップルの経営統合
独自分析 2021年の専門性承継
2021年の辻・本郷とケップルの経営統合を一次発表から整理。スタートアップ特化の専門性、創業者の役割、紹介関係、文化とサービス連携をM&Aアドバイザーの視点で分析します。
辻・本郷とケップルの経営統合は、税理士事務所の承継を「所長が引退して、同じ仕事を次の人へ渡す」という形だけで捉えないために参考になる公開事例です。特定の顧客層に向けて蓄積した専門性を、別の組織の体制や専門分野とどう結び付けるか。誰がサービスを担い、創業者はどの役割で関わり、周辺事業との関係をどこで区切るか。このような設計上の問いを考えることができます。
本記事は、スタートアップ、医療、相続、国際税務など特定分野に強みを持つ税理士事務所の所長や、専門チームを受け入れる税理士法人の経営者を対象としています。まず2021年の当事者発表で確認できる事実を整理し、その後はM&Aアドバイザーの視点として独自に分析します。後半の業務設計、確認事項、数値例は、当事者が実際に行った手順や成果を示すものではありません。統合の価格、詳細な契約方式、雇用条件、業績効果等を公表事実から推測して断定することもしません。
この記事の目次
1.辻・本郷とケップルの経営統合:公開発表で確認できること
辻・本郷税理士法人は2021年4月1日付のお知らせで、スタートアップに特化した税務・会計サービスを提供する税理士法人ケップルおよび株式会社ケップルコンサルティングとの経営統合を発表しました。同発表は、統合日を2021年4月1日とし、東京事務所のスタートアップ事業部としてサービスを続ける旨を案内しています。ここまでが当事者の公式発表から直接確認できる骨格です。辻・本郷税理士法人「経営統合のお知らせ」
同日の神先孝裕氏本人の発信では、創業事業であるスタートアップ向け税務・会計事業を担ってきた組織の統合について説明されています。メンバーがスタートアップ事業部として新たな体制へ進み、同氏はその事業部のアドバイザーとなると記されています。また、ベンチャーキャピタル向けの決算支援は株式会社ケップルで継続すると案内されています。神先孝裕氏「ケップルとして1つの節目を迎えます」
| 確認項目 | 公開発表に基づく整理 |
|---|---|
| 時点 | 2021年4月1日付の経営統合 |
| 対象として記載された組織 | 税理士法人ケップルと株式会社ケップルコンサルティング |
| 統合後の案内 | 辻・本郷税理士法人の東京事務所スタートアップ事業部としてのサービス継続 |
| 本人発信の補足 | 神先氏のアドバイザー関与と、株式会社ケップルで継続するVC向け決算支援の区分 |
この事例を読む際は、現在の各組織のサービスや規模を、そのまま2021年当時の実態へ当てはめないことが重要です。ウェブサイトは更新され、事業の構成も変化します。本記事の事実整理は、当時の統合発表を基準にしています。以後の分析では、現在の拠点数、顧客数、売上、職員数などを用いて統合の効果を説明しません。
公開発表の短さは、分析を妨げるものではありません。ただし、短い発表から分かることと分からないことを分ける必要があります。専門性の継続を意識した組織の案内があることは確認できますが、それによってどの程度の成長や効率化が生まれたかは別の問いです。実際の成果を示す資料がない項目は、他の事務所が検討すべき設計課題として扱います。
この読み方を取ることで、事例紹介が成功物語の再現ではなく、自所の意思決定に使える材料になります。どの条件を調べるべきか、どの役割を分けるべきか、相手へ何を尋ねるべきかを考えることが、本記事の目的です。当センターが本件に関与した、あるいは本件を仲介したという意味で紹介するものではありません。
2.経営統合という表現の読み方
M&Aアドバイザーの視点では、「経営統合」という言葉だけで取引の法的構造を決めつけないことが出発点になります。組織を一体的に運営することを表す公表表現と、実際の契約、法人の扱い、資産や事業の移転方法は、必ずしも一対一ではありません。一般企業の事例で見慣れた株式取得や吸収合併の形式を、この事例へそのまま当てはめることは避けます。
同様に、経営統合を必ず売却や引退と同義に扱わないようにします。経営者が役割を変えながら事業へ関わる形、特定の事業を別の運営体制へ移す形、専門チームの成長機会を広げる形など、検討の目的には幅があります。本件についても、公表されている役割の案内を超えて、創業者の資金需要、健康、年齢、後継者不在などを動機として補うことはしません。
分析では、事実、確認できない事項、応用上の問いを分けます。事実は日付や発表された対象、案内された組織です。確認できない事項は価格や契約詳細、個々の職員の条件、統合後の収益などです。応用上の問いは、専門性を残す方法、紹介関係の扱い、役割移管、サービス連携の設計です。この三つを混ぜないことで、読み手がどこまで参考にできるか判断しやすくなります。
例えば、専門事業部としての案内から、専門性を意識した組織設計の論点を考えることはできます。しかし、その事業部が完全に独立した採算管理や人事権を持ったとまでは言えません。名称があることと、権限の範囲は別です。自所の検討では、同じような名前の組織を作るかより、何を自分たちで決め、何を共通ルールにするかを質問する方が実務的です。
価格や成約倍率が公表されていない場合、一般的な相場を埋め込んで本件の条件のように見せることも避けます。特化型事務所には、人材、知識、紹介関係、継続サービスなど複数の要素がありますが、それらがどのように対価へ反映されたかは資料がなければ分かりません。本記事では価値を高める運営上の条件を扱い、未知の金額を推定する目的では分析しません。
事例を読む際の節度は、自所の交渉にも役立ちます。相手の実績紹介に魅力を感じても、自所に必要な条件が実際に実行されたかを別途確認する習慣につながるからです。「似た事例がある」ことと「自所にも同じ成果が生じる」ことの間には、役割、顧客層、人材、制度、時間の違いがあります。その違いを具体化することが、事例から学ぶ作業です。
3.統合対象と周辺事業の境界を考える
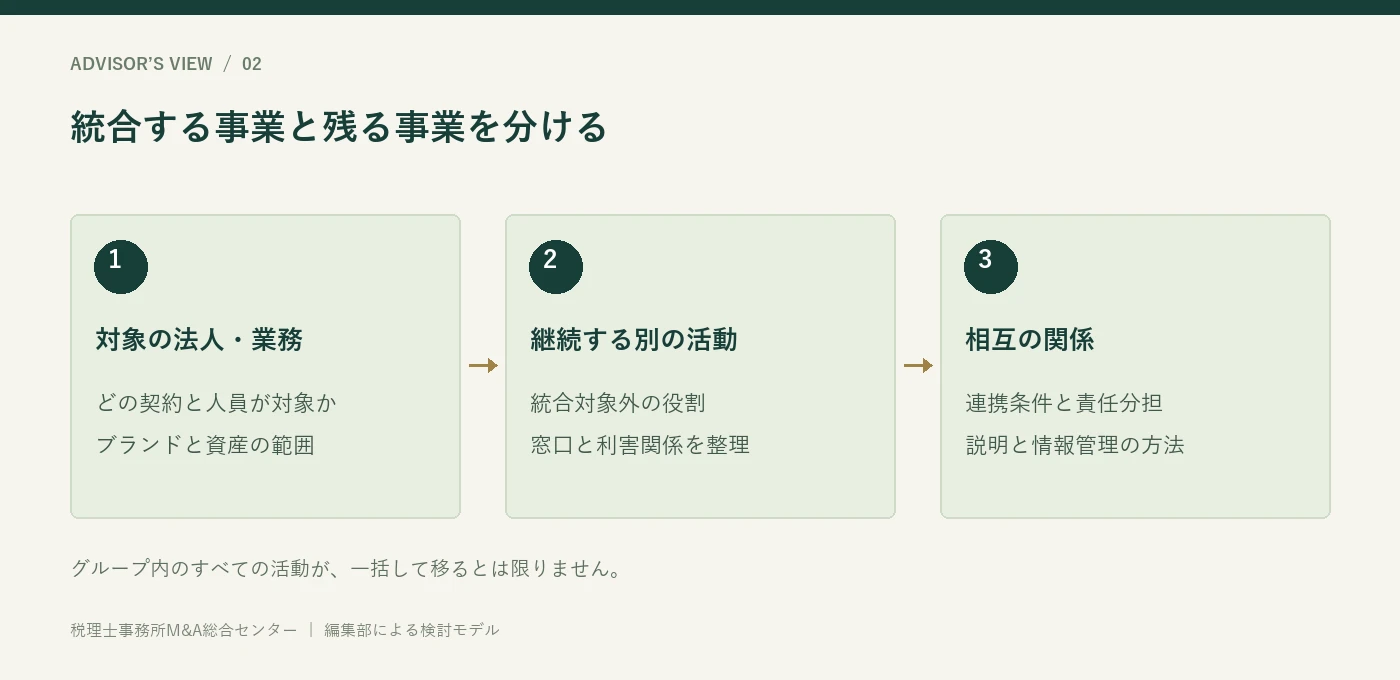
この事例から検討できる重要な論点は、同じブランドや創業者に関係する事業でも、統合の対象範囲を丁寧に分ける必要があることです。税務・会計、コンサルティング、投資家向けの支援、情報サービスなどが並ぶ組織では、名称が似ているだけで一つの事業と扱うと誤解が生まれます。何が対象に入り、何が従来の体制で続き、両者が今後どう連携するかを確認します。
対象を整理する際は、法人名だけでなく、サービス、契約、職員、システム、資料、ブランド、紹介経路を対応させます。あるサービスが対象に入っても、その提供に使う共通システムや管理部門が対象外なら、利用の取り決めが必要になる場合があります。逆に、法人を単位に考えるだけでは、顧客が実際に利用しているサービスの流れを見失うことがあります。
周辺事業とのつながりは、切り離せば終わりではありません。共通の顧客や紹介者がいる場合には、問い合わせをどちらが受け、どの条件でつなぎ、どちらが回答するかを定めます。顧客からは一つの窓口に見えていたものを組織上分けるなら、内部の都合をそのまま顧客の負担にしない設計が必要です。連絡先を二つ示すだけで、適切な担当へ到達できるとは限りません。
ブランドの扱いも確認します。過去の名称で問い合わせが届く、創業者の個人名を頼って相談が来る、旧ウェブページが検索されるなど、事業の境界は契約日だけで明確になるわけではありません。一定期間の案内、問い合わせの転送、誤解を招かない紹介文を用意します。どのサービスを誰が提供するかが分かることを優先し、名称を残すか消すかだけの議論にしないようにします。
管理上は、対象範囲を文章と図の両方で確認すると有効です。文章では含まれるものと除外されるものを定義し、図では仕事と情報の流れを示します。双方が矛盾する場合は、細部が未整理である可能性があります。検討の初期には概略でよいものの、実行前には共通利用、費用負担、責任、終了条件まで詰める必要があります。
本件の公開情報にある事業の区分は、このような境界設計を考える入口になります。ただし、具体的にどの資産や契約がどの方法で扱われたかは、公開資料からは断定しません。自所の検討では、外から見えるブランドや組織名をまねるのではなく、実際のサービス提供に必要な単位を自分たちで整理することが重要です。
4.スタートアップ特化の専門性を分解する
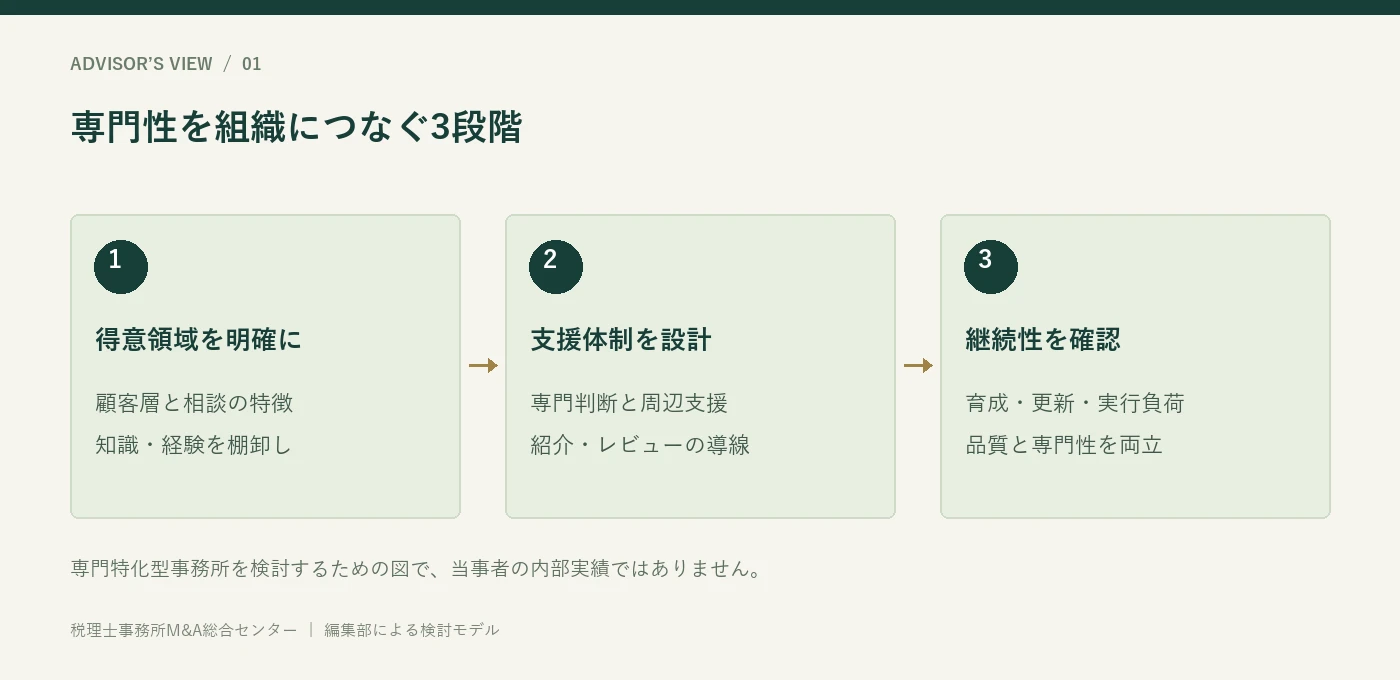
スタートアップ特化という言葉は、顧客の属性を示すだけではありません。創業初期の少人数組織、事業モデルの変更、資金調達、管理体制の整備など、成長段階に応じて変わる相談へ対応する経験の蓄積を含み得ます。M&Aアドバイザーの視点では、何を知っているかだけでなく、どの場面で、どの速度と深さで支援できるかに分けて強みを確認します。
専門性を調べる際には、典型的な相談を並べます。月次数字を早く把握したい、経理担当者を採用するまで作業を支えてほしい、投資家への説明に向けて情報を整理したいなどです。これらはすべて同じ作業ではなく、必要な知識、資料、責任の範囲が違います。特化型チームがどこまで対応し、どこから別の専門家へつなぐかを明確にすると、統合後の役割が設計しやすくなります。
顧客の言葉を理解する力も重要です。経営者が売上、資金繰り、採用、開発の話を一度にしたとき、税務・会計上の論点へ整理し、次に必要な資料を示す力です。こうした能力は、資格や職歴の一覧だけでは捉えにくいものです。面談記録や相談の進め方を、機密に配慮した事例で確認すると、専門性がどの人や手順に宿っているかが分かります。
業種特化の強みは、例外を何でも処理できることではありません。経験から早く論点を見つけ、確かな判断が必要な部分を適切に切り分けることも強みです。統合後の体制を設計する際には、現場の速い反応を残しつつ、専門的な確認が必要な案件を支える仕組みを作ります。速さと慎重さを対立させず、場面ごとに使い分けることが大切です。
特化型事務所の価値を、単に同じ業種の顧客数へ還元しないようにします。採用や教育、情報収集、相談の様式、外部専門家との関係が一体となっている場合があります。顧客数が維持されても、これらの仕組みが崩れれば専門性を再生産できなくなります。承継の対象として何を残すべきかを考える際には、目に見えにくい運営の仕組みまで確認します。
自所が別の分野に特化している場合も、同じ分解が使えます。医療なら現場の業務と制度、相続なら関係者調整と資料、国際税務なら言語と専門家連携など、専門性の構成要素は異なります。今回の事例から学ぶのはスタートアップ向けの手法をそのまま採用することではなく、自所の強みを、引き継いだ後も再現できる仕事として説明する姿勢です。
5.専門チームと総合グループの補完を考える
特定分野に強いチームと、幅広い分野を持つ組織が連携する場合、期待される価値は「大きくなること」だけではありません。専門チームが日常的に受ける相談のうち、自分たちだけでは対応しにくい領域へつなぎやすくなる可能性があります。一方で、総合的な組織側には、特定顧客層の理解やサービスの進め方を学べる可能性があります。これは統合の設計上の仮説であり、本件で実際に実現した成果を述べるものではありません。
補完性を確かめるには、受け渡す仕事を具体化します。専門チームが質問を受け、論点を整理し、別の専門家が検討し、顧客へ説明するまでの流れです。どの段階で情報を渡し、誰が窓口を維持し、回答をいつまでに戻すかを決めます。専門家が同じグループにいることだけで、相談が自動的に円滑になるとは限りません。
広いサービスを持つ組織では、紹介できる分野が多い反面、どの窓口を使うか迷いやすくなることがあります。部署名の一覧より、相談内容から担当へたどり着く案内が役立ちます。職員が自分で全部の専門家を知る必要はなく、最初の振り分けを支える役割を設ける方法もあります。顧客へ何度も同じ説明を求めないよう、初期情報の整理と共有方法を合わせて設計します。
補完には負担もあります。専門部署との会議、資料形式の調整、確認待ち、費用見積り、責任分担など、連携のための時間が増える可能性があります。その負担を誰が引き受けるかが曖昧だと、現場は連携を避けるようになります。期待される売上やサービス拡大だけでなく、連携の運営コストを見積もり、担当者の仕事へ織り込むことが必要です。
連携が適する案件と、従来のチームで完結する案件を分けることも大切です。すべてを大きな体制へ回せば安心とは限りません。定型的な相談まで多段階の承認が必要になると、特化型チームの応答力を損なう場合があります。共通管理を必要とするリスクと、現場判断で進めてよい範囲を整理することで、組織の幅と専門チームの動きやすさを両立しやすくなります。
自所の候補先を評価するときは、提供サービスの数を比べるだけでなく、実際に使う可能性のある連携を二つか三つ選んで確認します。相談を持ち込んだときに誰が対応し、どの資料が必要で、どのくらいの調整が生じるかを話し合います。具体的な仕事の流れを確かめることで、補完性が宣伝上の魅力にとどまるのか、日常業務で利用できるのかを見極めやすくなります。
6.サービスを組み合わせる設計
サービスの統合では、まず顧客が何を依頼しているかを分解します。税務顧問、会計処理、経理体制の整備、経営者への説明、個別の専門相談など、名称が近くても成果物と責任は異なります。組織が変わった後に、従来の料金に何が含まれるか分からなくなると、職員も顧客も戸惑います。サービスの範囲、担当、成果物、確認方法を整理することが、組み合わせの基礎です。
連携を増やす際は、既存サービスに追加するのか、別契約にするのか、他の提供者を紹介するのかを区別します。一つの窓口で相談を受けることと、一つの契約で全てを引き受けることは同じではありません。顧客の利便性を高めながら、責任と料金が分かる形にします。窓口を一本化する場合でも、専門家の判断や契約上の立場を曖昧にしないことが重要です。
成長段階に合わせたサービスの見直しも考えられます。創業初期には日々の経理支援が必要でも、経理担当者の採用後には仕組みの点検や判断支援へ役割が変わるかもしれません。担当チームが自分の作業を維持することだけを目標にすると、顧客の成長と支援内容がずれます。顧客の体制に合わせ、何を内製し、何を外部に任せるかを定期的に確認する設計が考えられます。
サービスの紹介資料では、対応できる分野を広く並べるより、利用の流れを示す方が役立つ場合があります。相談の受付、初期整理、必要な専門家の判断、見積り、合意、実施という順番です。職員向けにも同じ流れを共有すれば、顧客から聞かれたときに過剰な約束をしにくくなります。問い合わせを受けた時点で確定できることと、調査後に判断することを分けます。
サービス間の費用負担は、現場の協力を左右します。別部署へ相談するたびに自部署の採算が大きく下がる仕組みでは、必要な連携が避けられる可能性があります。反対に費用が見えなければ、専門家の時間が無制限に使われるかもしれません。相談の初期整理と正式な業務を分ける、費用の発生条件を明確にするなど、品質と運営の両方を考える必要があります。
統合の効果を顧客へ説明するときは、選択肢が増えることと、利用が必須になることを混同しないようにします。必要のないサービスを一斉に勧めれば、専門チームへの信頼を傷つける場合があります。まず顧客の課題を聞き、適合する支援を提案し、本人が選べるようにします。専門性と総合力の組み合わせは、提供者の都合ではなく、顧客の目的に沿って使われて初めて意味を持ちます。
7.創業者の役割を分ける
創業者が統合後も何らかの立場で関わる場合には、肩書だけでなく、実際の役割を分けて考えます。事業の方向性を助言すること、顧客や紹介者との関係をつなぐこと、日々の案件を判断すること、職員を評価することは別の仕事です。すべてを創業者へ残すと、運営の移管が進まない可能性があります。何を引き継ぎ、何を一定期間支え、何を終了するかを整理します。
助言の役割では、誰が相談し、どの範囲の情報を共有し、最終的に誰が決めるかを明確にします。創業者の意見が強い影響を持つ場合、形式上は助言でも、現場が実質的な命令と受け取ることがあります。現責任者の判断と助言の関係を説明し、職員が二つの指示系統の間で迷わないようにします。役割分担は本人同士の理解だけでなく、チームへ伝わっている必要があります。
対外的な関係の引継ぎでは、創業者が最初の紹介に同席し、次の責任者へ役割を渡す段階を設けることが考えられます。紹介した後も、全ての相談が創業者へ戻るなら、窓口の移行は完了していません。関係者が新しい担当を理解し、必要なときに直接連絡できる状態を作ります。創業者の信用を借りることと、その人への依存を残すことを区別します。
創業者の経験を組織へ移すには、定例の相談会や事例検討も使えます。ただし、会議の目的を明確にし、日常の判断をすべて持ち込まないようにします。新しい責任者が論点と案を準備し、創業者は考え方や過去の経緯を補う形なら、判断力の移管につながりやすくなります。答えを受け取るだけの場にしないことが重要です。
関与期間や時間の目安も検討します。新しい事業や役割を持つ創業者へ、いつでも対応できる前提で依頼すると、双方の期待がずれる場合があります。相談の頻度、対応できない場合の代替者、情報の取り扱い、役割の見直し時期を定めます。関係が良好なうちに具体化することで、後から距離感を調整する負担を減らせます。
本件で公表されたアドバイザーという関わり方は、役割を変えながら知識や関係をつなぐ設計を考える材料になります。ただし、実際の権限や契約内容は公開情報だけでは分かりません。自所で同じ肩書を採用することより、後任が独立して運営できる条件と、創業者の経験を生かす条件を分けて定めることが重要です。
8.専門性を残す範囲を決める
専門チームを受け入れる際には、何を残し、何を共通にするかを決める必要があります。名称、顧客との接し方、業務の手順、使用する道具、採用、教育、判断の権限を一括して統一するとは限りません。一方で、何も変えないことが専門性の保護になるとも限りません。品質や情報管理の弱点を残せば、チームの信頼を守れなくなる場合があります。
判断の基準として、顧客価値に直結する違いと、単なる慣れによる違いを分けます。例えば、顧客の事業理解に基づく質問の仕方は強みかもしれませんが、資料の保存場所が担当者ごとに異なることは、専門性とは別の問題です。違いを尊重することを、全ての慣行を固定する理由にしないようにします。元のチームが何のためにその方法を使っていたかを聞くことが出発点です。
共通にする項目には、必要な品質確認、情報管理、責任の所在、契約や料金の承認などが考えられます。チームに委ねる項目には、顧客層に合わせた連絡方法や、日常の相談の進め方などが考えられます。ただし、実際の分け方は組織と業務によって異なります。項目ごとに理由を示し、変更する場合の手続を決めておくと、場当たり的な介入を減らせます。
専門チームの看板を残しても、人材が育たなければ専門性は続きません。経験者が仕事を抱え込み、他部署との接点がないままでは、統合による機会を利用しにくくなります。専門領域の教育と、広い組織から学ぶ機会を両立させます。チームの独自性を守ることと、他者と交流しないことは別です。知識の共有が一方通行にならない仕組みを考えます。
自律性を与える場合には、成果とリスクを確認する指標を合わせます。何を目指すかが不明なまま自由に任せると、後で評価が食い違います。応答、品質、育成、連携などを確認し、必要な支援を話し合います。数字が悪化したときに直ちに権限を取り上げるのではなく、原因と改善策を確認する運営が、責任を持つチームづくりにつながります。
統合後の一定期間は、従来の方法を観察する時間も必要です。新しい組織の標準が合理的に見えても、特定顧客層では別の工夫が機能している場合があります。比較するなら、同じ種類の仕事で、時間、品質、顧客の理解、職員の負担を確かめます。どちらの組織の方法かではなく、目的に対してどの方法が適切かで判断する姿勢が重要です。
9.サービスの実態を調べる
専門チームとの統合を検討する際の調査では、契約の一覧と実際に提供している仕事を照合します。契約名が税務顧問であっても、経営者との相談、経理担当者への教育、資料の整理、他の専門家との調整に多くの時間を使っている場合があります。何が定期的な業務で、何が例外対応かを確認することで、引継ぎ後に必要な人と時間が見えてきます。
調査は、代表的なサービスを数種類選び、受注から終了まで追う方法が有効です。問い合わせを受けた人、見積りを作る人、作業する人、判断する人、請求する人を並べます。小さなチームでは同じ人が複数の役割を持つことがありますが、役割として分けることで、統合後にどこを支援できるかが分かります。人物の説明だけではなく、仕事の流れとして把握します。
専門性の源泉も確認します。個人の経験、所内の資料、継続的な研究、外部専門家との関係、特定のシステムなど、どこに依存しているかを整理します。一人が退職した場合や、あるツールを使えなくなった場合に何が止まるかを考えると、引継ぎの優先順位が見えます。依存があること自体を否定するのではなく、その依存を理解して準備することが大切です。
サービスの負荷は、平均だけでなくばらつきを見ます。標準的な案件では短時間で終わる仕事でも、資料不足や事業変更で急に確認が増えることがあります。例外対応を無視した計画では、統合後の配置が足りなくなります。直近の一件だけで判断せず、通常、複雑、緊急の三種類を比べ、どの条件で追加の専門家や時間が必要かを確認します。
調査の質問は、強みを否定するためではなく、再現するために行います。「なぜこの形式を使うのか」「どこで顧客が迷うのか」「どの質問は早めに専門家へ回すのか」と尋ねると、表面的な手順の背後にある判断が分かります。受入側が自分たちの標準からの差だけを指摘すると、元のチームは工夫を説明しにくくなり、有用な知識が見えなくなることがあります。
成果物としては、サービス一覧、担当と判断の表、主要な依存関係、移行上の課題をまとめます。詳細な顧客情報を全員へ配布する必要はありません。調査段階に応じた情報管理を行い、必要な人が必要な範囲を確認できる形にします。課題には、実行前に解消するもの、移行期間に対応するもの、当面維持するものの区分を付けます。
| 調査する単位 | 確認する問い | 統合設計への使い方 |
|---|---|---|
| サービス | 何を成果として渡し、どこまでを引き受けるか | 担当範囲と契約の整理 |
| 判断 | 誰が、どの情報を使って結論を出すか | レビューと権限の設計 |
| 例外対応 | どの条件で時間や専門家が追加で必要か | 人員と連携の余力の確保 |
| 知識 | どこに記録され、誰が更新しているか | 教育と引継ぎの優先順位 |
10.法人と契約の単位を確認する
税理士法人と株式会社が関係する事業では、それぞれの法人と業務を分けて確認する必要があります。一般の株式会社の株式譲渡という説明を、税理士法人へ一律に当てはめることはできません。税理士法人には社員や業務に関する制度があり、選択する方法に応じた要件の確認が必要です。本件の公表名称だけから、具体的に採用された法的手順を断定することは避けます。制度の基礎は国税庁の税理士法人Q&Aで確認できます。
顧客向けの契約では、誰が受託者で、誰が請求し、誰が成果に責任を負うかを確認します。従来は同じ窓口で案内していたサービスでも、契約上の提供者が異なる場合があります。統合後の案内文を作る前に、契約の単位を整理し、必要な手続を検討します。ブランドが同じだから契約も同じと考えることは避け、実際の契約書と業務を照合します。
職員の所属も別の確認軸です。同じチームで働いていても雇用主が異なる場合、組織図を一つにしただけでは雇用関係の整理は終わりません。事業譲渡等に伴う労働契約の扱いには、手法に応じた説明や協議等が必要です。人事上の移行計画と業務上の担当計画をつなぎ、職員が誰から指示を受けるかを明確にします。一般的な制度確認には厚生労働省の組織再編に関する案内が役立ちます。
外部サービスの契約にも注意します。会計ソフト、業務管理、電子契約、メール、クラウド保存などは、契約名義や利用者の範囲が異なることがあります。業務を引き継ぐから当然に同じ条件で使えると決めつけず、規約と契約を確認します。移行の時期、データの取り出し、旧環境の維持期間を決め、職員が一時的に仕事を続けられなくなる事態を避けます。
法人ごとの責任を明確にすることは、顧客に複雑な説明を押し付けることではありません。内部で責任を整理したうえで、外向けには分かりやすい窓口と案内を提供できます。例えば相談は一つの窓口で受け、具体的な依頼内容を確認した後に適切な契約を説明する流れです。利便性を優先するあまり、誰が業務を提供するかを曖昧にしないことが重要です。
実行前の確認では、取引契約、顧客契約、雇用、システム、ブランドのそれぞれに責任者を置き、同じ前提で準備しているかを照合します。ある担当だけが古い対象範囲で進めていると、案内や設定が食い違います。変更があった場合の共有方法を定め、最終的な確認日をそろえることで、複数の契約単位を扱う際の混乱を減らせます。
11.紹介関係を引き継ぐ
特化型の事務所は、既存顧客だけでなく、創業者、投資家、金融機関、弁護士、他の専門家などとの紹介関係を通じて相談を受けることがあります。統合の検討では、連絡先の一覧を移すだけでなく、相手が何を期待して紹介していたかを理解します。特定の人への信頼なのか、専門分野なのか、応答の速さなのかによって、引継ぎで伝えるべき内容が変わります。
紹介者を評価する際は、過去の件数だけで重要度を決めないようにします。件数は少なくても難しい相談の入口となる相手、専門知識を補ってくれる相手、顧客の状況を理解して適切な時期につなぐ相手など、役割はさまざまです。相手との関係を一方的な集客経路として扱うと、長年の協力関係を損なう場合があります。双方にとっての役割を整理します。
統合を案内する際には、今後誰へ連絡すればよいか、対応できる相談の範囲、返答の流れを示します。創業者が挨拶に同席する場合でも、新しい担当者が自分の役割を説明する機会を設けます。創業者の言葉だけで安心してもらおうとすると、次の依頼も創業者へ戻りやすくなります。関係を切らずに、連絡と責任を次の人へ移すことが目的です。
紹介の受け渡しでは、情報共有の前提を確認します。紹介者が顧客の詳細をどこまで話してよいか、本人は連絡が来ることを理解しているか、資料の共有方法は適切かを整理します。便利な連携を目指しても、秘密や個人情報を無制限に回す運用にはしません。必要な情報を本人の理解と適切な手続のもとで扱うことが、紹介関係そのものの信頼を守ります。
紹介後の状況共有にも配慮が必要です。紹介者が経過を知りたいとしても、依頼内容や契約条件を当然に報告できるとは限りません。どの範囲を共有できるかを確認し、必要なら本人の了解を得ます。受付したことや担当が決まったことなど、共有可能な範囲の連絡を丁寧に行えば、秘密を守りながら紹介者の不安を減らすことができます。
統合後に新しい紹介関係を広げる際も、既存の関係を置き換えることだけを目標にしないようにします。総合グループのネットワークと専門チームの関係は、異なる強みを持つ場合があります。相談内容に応じて使い分け、重複する窓口で顧客へ別々の提案が届かないよう調整します。紹介の件数だけでなく、適切な担当につながり、相談が前へ進んだかを確認します。
自所で準備するなら、主な紹介者の類型、紹介される相談、現在の窓口、関係維持に必要な行動を匿名の一覧から整理できます。個人名や詳しい関係履歴の共有は、交渉段階と必要性に応じて進めます。引継ぎの目的を説明できないまま連絡先を広く配布するのではなく、具体的に誰が何を引き継ぐかを決めて扱います。
12.速度と品質の文化をつなぐ
専門チームと大きな組織の文化の違いは、服装や会議の雰囲気だけではありません。誰が判断するか、どの段階で確認するか、不確かなことをどう伝えるか、ミスをどう報告するかに表れます。スタートアップ向けの応答力と、専門組織としての品質管理を両立するには、文化の優劣を論じるより、仕事の場面ごとにルールを確認することが有効です。
速度を測る際は、最初の返答と最終的な判断を分けます。依頼を受けたことを早く伝え、必要な資料と回答予定を示すことは、結論を急いで出すこととは違います。すぐに判断できない相談でも、進め方が分かれば顧客の不安は減ります。新しい組織で承認が必要になる場合には、この初期応答を誰が行うかを決めておくと、専門チームの良さを保ちやすくなります。
品質の確認では、全案件を同じ段階数で回すのではなく、リスクや複雑さに応じた仕組みを検討します。定型的な処理と、新しい事業モデルに関する判断では、必要な確認が異なります。現場が分類できる基準と、迷った場合の相談先を用意します。確認を減らすこと自体が目的ではなく、必要なところへ専門家の時間を使えるようにすることが目的です。
文化の違いが表れる会話を、架空の事例で比較する方法もあります。急な依頼、資料不足、顧客の希望と専門判断の不一致などを題材に、それぞれがどう対応するか話し合います。方法の背景を聞くことで、相手が何を守ろうとしているか分かります。具体例を使わずに「柔軟性がない」「確認が甘い」と評価し合うと、対立が深まりやすくなります。
失敗や疑問を報告する文化も確認します。早い段階で相談した職員が責められると、不確かなまま処理する動機が生まれます。反対に、何も調べずにすべて上司へ回す状態も効率的ではありません。自分で確認する範囲、相談時に添える情報、判断後の記録を共有し、適切な相談行動を評価します。品質は規程だけでなく、日々のやり取りで作られます。
統合の会議では、両方の組織から実務担当者を参加させます。経営者同士が文化は合うと感じても、現場の細かな運用で摩擦が生じることがあります。質問への返答、レビューの言葉、予定変更の連絡などを具体的に検討し、小さな修正を積み重ねます。理念の統一を急ぐより、一緒に仕事をして困らない接点を整えることが、文化をつなぐ現実的な方法です。
この分析は、本件当事者の文化に問題があったという指摘ではありません。公開された専門チームと受入組織の組み合わせを題材に、他の事務所が事前に確認できる論点を示しています。実際の相性は、印象や規模から判断せず、仕事の進め方を互いに説明する場を通じて確かめる必要があります。
13.組織と役割を設計する
事業部という組織を作る場合、チーム内の責任と、組織全体の専門機能との関係を整理します。顧客の窓口、税務判断、レビュー、人事評価、採用、料金、情報管理などは、同じ責任者がすべて担うとは限りません。複数の役割が関わるからこそ、誰が決定し、誰が意見を出し、誰へ報告するかを明確にします。組織図だけでは表せない仕事の責任表が役立ちます。
顧客担当者には、相談を受ける責任と、全ての結論を自分で出す責任を混同させないようにします。専門家へつないだ後も進捗を把握し、顧客へ連絡する役割は残ります。一方で、専門判断は適切な責任者が行います。この分担が曖昧だと、顧客担当者が抱え込むか、紹介した時点で関与をやめるかの両極端になりやすくなります。
専門部署側には、相談を受ける条件と回答の流れを定めます。必要な資料がそろわないと検討できない場合、その不足を誰が顧客へ伝えるかを決めます。専門家が複数関わるときは、全体を整理する責任者を置きます。各専門家が正しい説明をしても、顧客にとって次に何をすればよいか分からないなら、連携したサービスとしては不十分です。
人事上の上司と案件上の責任者が異なる場合は、その関係を職員へ説明します。案件の繁忙が重なったときに、誰が仕事量を調整するかが特に重要です。複数の責任者から優先案件を渡され、担当者が自分で衝突を解消しなければならない状態は避けます。仕事の優先順位を決める場と、決められる人を用意します。
事業部の採算を管理する場合も、共通機能の利用と教育を阻害しない設計が必要です。短期の数字だけで評価すると、他部署への相談や若手の育成が後回しになる可能性があります。専門性を長期的に維持するために必要な時間を計画に含め、共通費用や支援の扱いを透明にします。評価される行動と、経営が求める行動が一致しているかを確認します。
| 役割 | 主な責任 | 曖昧にしない接点 |
|---|---|---|
| 顧客窓口 | 相談整理、連絡、進捗の説明 | 専門部署へ渡した後の連絡責任 |
| 専門判断の責任者 | 論点の検討、結論、レビュー | 必要資料と判断の記録 |
| チーム管理者 | 配置、育成、負荷調整 | 複数案件の優先順位 |
| 統合責任者 | 部門間の調整と未解決事項の決定 | 現場だけで解消できない問題 |
役割表は初日に完成したら終わりではありません。実際の案件で迷った接点を記録し、定期的に更新します。新しいサービスや人材が加われば、責任の配置も変わります。誰かの経験や善意に依存していた部分を見つけ、正式な役割へ移すことで、規模が変わっても機能する体制に近づけられます。
14.人材の専門性を育てる
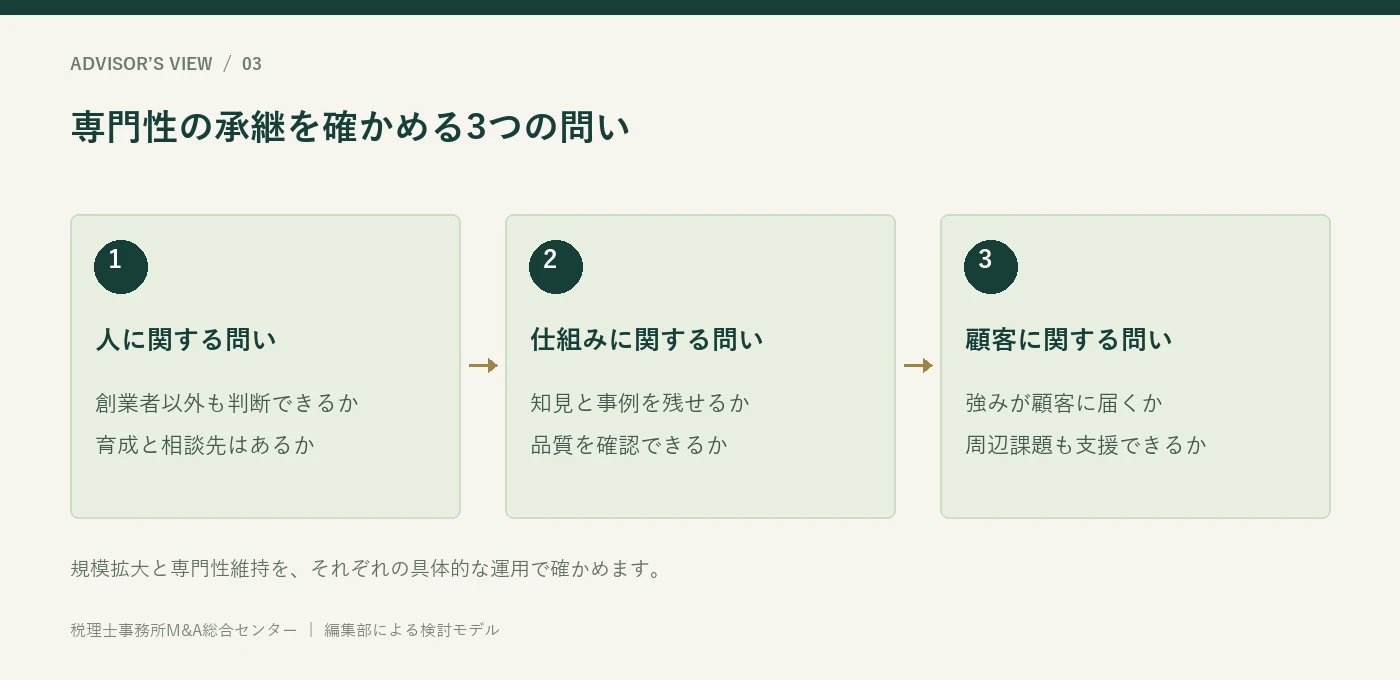
専門チームの統合では、既存メンバーが残ることと、次の専門人材が育つことを分けて考えます。経験者が在籍していても、新しい職員が学ぶ仕組みがなければ、専門性は特定の人に集中したままです。どの経験を積むと、どの相談を担当できるようになるかを整理します。資格、実務、顧客理解、説明の力を別々に確認することが育成の基礎になります。
スタートアップの支援経験を伝える場合、用語集だけでは足りません。顧客がどのような順番で課題を説明し、どの情報が不足しやすく、何を急いで決める必要があるかという文脈が重要です。機密に配慮した架空の相談を使い、質問の仕方と論点整理を練習します。答えを暗記するより、必要な情報へたどり着く力を育てる方が、変化する事業へ対応しやすくなります。
総合的な組織との連携では、他分野を学ぶ機会が期待できます。ただし、何でも経験させればよいわけではありません。専門性の核となる業務を理解する前に担当を広げすぎると、どの分野も浅くなる場合があります。本人の段階に応じて、専門業務を深める時期と関連領域へ広げる時期を設計します。研修と実務案件の組み合わせを考えることが必要です。
指導役の負荷も確保します。経験者が顧客対応、レビュー、統合作業を抱えながら教育まで担うと、質問に答える時間がなくなります。教育の予定を業務計画へ入れ、担当案件や会議を調整します。短い共同レビュー、相談前の準備様式、よくある論点の共有など、日常業務で知識が蓄積する方法を用意すると、毎回同じ説明を繰り返す負担を減らせます。
評価では、担当売上だけでなく、専門性の共有や連携への貢献をどう扱うか検討します。他部署の相談に応じる経験者が、自分の担当案件だけを持つ人より不利になるなら、知識の共有が進みにくくなります。一方で、貢献の評価が曖昧だと、成果が見えません。相談対応の記録、教材、後任の習熟など、確認できる形へ整理します。
本人の将来像にも複数の道を用意します。専門分野を深める人、顧客の総合窓口を担う人、チームを管理する人、業務の仕組みを整える人は、それぞれ異なる貢献ができます。統合後の組織でどの道があり、何を経験すると進めるかを説明します。役職名だけで将来を示すのではなく、実際の仕事と学習の機会を示すことが重要です。
人材面の条件や所長の関与をさらに整理したい場合は、職員と所長の引継ぎも参考になります。特化型事務所では、一般的な雇用条件の確認に加え、その分野に取り組み続けられるか、学べる相手がいるかという点が定着に関わります。専門性を守るという約束を、仕事と時間の配分まで具体化します。
15.判断とレビューの仕組みを整える
税務・会計の専門サービスでは、顧客への近さと、独立した専門判断の両方が必要です。国税庁が説明する税理士の使命も、専門家としての立場と納税者の信頼に関わるものです。統合によって相談の幅が広がっても、顧客の要望をそのまま受け入れることを品質と考えないようにします。基本的な考え方は国税庁「税理士の使命」で確認できます。
レビューの仕組みは、案件の受付時点から考えます。どの情報が必要か、どの論点があるか、どの資格者や専門家が関与するかを早めに整理すれば、締切直前の大きな差し戻しを減らせます。作業が終わってから初めて専門家へ見せる流れでは、修正の余地が小さくなります。複雑な案件ほど、初期の短い相談を組み込むことが有効です。
判断記録では、結論だけでなく前提を残します。どの資料に基づき、どの条件で判断したかが分かれば、顧客の状況が変わったときに再検討しやすくなります。専門チームが蓄積した経験を共有する場合も、過去の結論をそのまま新しい案件へ当てはめないよう、違いを確認する項目を設けます。事例集は答えの集まりではなく、考えるための材料として使います。
レビュー担当者が複数いる場合には、指摘の種類を分けます。事実の誤り、追加調査が必要な論点、説明の不足、書式上の修正では、優先度が異なります。全てを同じ調子で差し戻すと、担当者は何を学べばよいか分かりません。重要な判断を先に確認し、形式的な修正はまとめるなど、品質と学習の両方を考えた返し方を整えます。
専門部署との意見が分かれた場合、現場の担当者へ結論を選ばせないようにします。論点と前提を整理し、適切な責任者が検討する経路を設けます。意見の違い自体を問題視せず、判断に至る過程を明確にすることが大切です。顧客への説明は、内部の意見をそのまま並べるのではなく、確認した内容と次に必要な対応が分かる形へ整理します。
レビューの速度は、担当者の努力だけでなく、仕事の配分に左右されます。専門家に相談が集中する場合、受付を整理する人、必要資料を確認する人、定型的な質問へ答える人を分ける方法があります。高度な判断を要する時間を確保し、専門家がすべての事務連絡を抱えないようにします。これにより、専門性を広い組織で利用しやすくなります。
質の高いレビューは、統合の成果として数字だけで測りにくい面があります。それでも、前提確認の漏れ、再作業、回答待ち、同じ指摘の繰り返しなどを観察すれば、改善すべき部分が見えます。速さだけを追わず、顧客へ説明できる判断が残ることを確認します。専門チームを大きな組織へつなぐ際の価値は、このような日常の品質にも表れます。
16.顧客への価値を伝える
統合の案内で顧客が知りたいのは、組織の大きさより、自分の相談がどう扱われるかです。担当者、連絡先、提供内容、契約、料金、相談できる分野など、自分に関係する変化を理解できる必要があります。専門チームの名称を示すだけでなく、これまでの相談を継続できることと、新しい支援を検討できることを区別して説明します。
期待する価値は、抽象的な「ワンストップ」より具体的に示します。例えば、従来は別の専門家を探していた相談について、適切な窓口を案内しやすくする、複数の専門分野が関係する案件を整理する、といった説明です。ただし、実際に提供できる体制が整っていない段階で、全ての相談へ即答できると約束しないようにします。案内と現場の能力が一致していることが重要です。
顧客ごとに必要な説明の深さは異なります。通常の継続業務だけを依頼している顧客には、当面の変更点が分かればよい場合があります。一方で、新たな資金調達や事業拡大などの相談が進んでいる顧客には、関係する専門家と責任者を具体的に示す必要があります。全員へ同じ長い説明を送るだけでなく、重要な案件には個別の確認を行います。
サービスを追加で提案する際は、顧客の課題から始めます。グループ内に提供者が増えたから利用を勧めるのではなく、何を解決したいかを確認し、適した支援を選びます。紹介を受けるかどうかは顧客が判断できるよう、内容、費用、責任の範囲を説明します。既存の信頼を、新しいサービスの販売だけに使わない姿勢が長期的な関係を守ります。
顧客の反応は、賛否だけでなく理解の内容を確認します。「今までの担当者へ連絡してよいか」「専門相談は別料金か」「過去の説明をもう一度する必要があるか」などの質問があれば、案内で不足している点が分かります。質問が来ないことを理解の証拠とせず、通常の連絡の中で確認します。小さな誤解を早めに直すことが、統合後の業務を滑らかにします。
顧客への価値を測る際にも、新規サービスの契約数だけを見ないようにします。相談先を探す手間が減ったか、説明がつながったか、必要な判断が間に合ったかなど、利用の過程を確認します。統合の価値は、利用するサービスが増えることだけではなく、既存の業務が安心して続くことにもあります。何を改善するための連携かを、顧客の立場から確かめます。
本件で具体的にどの顧客がどの支援を受け、どのような評価をしたかは、ここで確認した公開資料からは分かりません。そのため、以上は専門チームと総合的な組織が連携する際の設計論として示しています。実際の顧客満足や成長成果を本件の実績として記載するものではありません。
17.システムと知識をつなぐ
特化型チームの仕事は、使っているシステムと密接につながっていることがあります。会計処理、資料回収、チャット、課題管理、議事録、専門資料の検索など、複数の道具を組み合わせている場合です。統合を機に一つの環境へそろえるとしても、ツールの名称だけで比較せず、何の仕事を支えているかを確認します。道具を変えたことで顧客との応答や知識の共有が失われないようにします。
移行の優先順位は、リスクと業務への影響で決めます。アクセス管理やバックアップに問題がある部分は早期の対応が必要ですが、使い慣れた帳票の見た目を統一することは後でもよい場合があります。すべてを同じ日へ合わせると、職員は新しい組織と新しい操作を同時に覚えなければなりません。変える理由、時期、対象、戻し方を整理し、段階的に実施します。
専門知識は、単にファイルを共有フォルダへ移すだけでは使えるようになりません。対象となる業務、前提条件、更新日、作成者、確認した専門家が分かるようにします。過去の判断資料を利用する際には、現行の制度や事実に照らして再確認する必要があります。古い資料が検索上位に出る場合、誤って使われないよう版の区別や案内を整えます。
知識の共有範囲も考えます。専門チームの全資料をグループ全員へ公開することが、最もよい共有とは限りません。顧客情報を含むもの、一般的な教育に使えるもの、特定の案件だけの検討資料を分けます。機密を除いた学習用の資料を用意すれば、必要以上の情報を広げずに専門性を共有できます。情報管理と教育の担当が一緒に設計すると進めやすくなります。
移行の検証では、代表的な業務を最初から最後まで行います。資料を見つけ、担当者が作業し、レビューを依頼し、承認し、結果を記録するまでを確認します。ログインできることだけでは、仕事が続けられるとは限りません。通知が旧窓口へ届く、保存先が二重になる、検索できないといった問題を洗い出し、修正担当を決めます。
知識の更新を続ける役割も必要です。統合作業のために整理した資料が、その後使われなくなることがあります。新しい論点、顧客からの質問、レビューで見つかった注意点を追加する場を作り、誰が確認するかを定めます。専門チームの経験を大きな組織へ広げると同時に、他部署の経験をチームへ戻す循環を作ることが、連携の実質を支えます。
自所の候補先へは、導入している製品名だけでなく、移行を誰が支援するか、学習時間をどう確保するか、旧環境をいつまで残すかを尋ねます。システム統一の費用が見積もられていても、職員の教育や二重作業が計画に含まれていない場合があります。技術的な作業と人の習熟を合わせて考えることで、移行後の負担を見込みやすくなります。
18.情報共有と利益相反を管理する
税務・会計の顧客、投資家、紹介者、関連する事業者が同じ支援ネットワークに関わる場合には、情報の流れを慎重に設計する必要があります。同じグループに属することと、全ての情報を共有できることは別です。誰の依頼で、何の目的で情報を扱うかを確認し、必要な範囲へ限定します。連携の便利さを優先して、顧客が想定していない利用が生じないようにします。
個人情報保護委員会のガイドラインは、事業承継に伴って取得する個人情報について、承継前の利用目的との関係を整理しています。また、交渉段階の提供についても安全管理等の検討が必要です。統合したから自由な二次利用が認められると説明しないことが重要です。具体的な範囲と手続は個人情報保護法ガイドライン・通則編を基礎に確認します。
利益相反に関しては、関係者の名前だけでなく依頼内容を確認します。ある会社と投資家の双方に関係がある場合でも、どの立場で何を支援するかによって確認すべき点が変わります。受任前に確認する情報、判断する責任者、必要な説明、対応できない場合の案内を整えます。現場の担当者が人間関係だけで判断し、後から問題が分かる運用は避けます。
情報を分ける必要がある場合、口頭で注意するだけでは足りません。システムの権限、会議の参加者、資料の保存先、案件名の表示など、実際の運用へ反映します。共有の必要が生じたときに誰へ相談するかも決めます。厳しく分けすぎて仕事が止まることと、便利さを優先して広げすぎることの間で、目的に沿った扱いを設計します。
紹介を伴う連携では、顧客の利益と紹介側の都合を分けて考えます。グループ内のサービスを案内することが適切な場合でも、内容、費用、関係を分かるようにし、顧客が選択できる状態を保ちます。顧客の相談情報を営業資料へ流用するような運用は、目的や同意等の確認が必要です。専門サービスへの信頼を守ることを、短期の紹介件数より優先します。
管理の仕組みは、問題が起きた後の処理だけでなく、迷った段階で相談できるようにします。担当者が報告すると仕事を失うと感じるなら、疑問が表に出にくくなります。確認に必要な時間を業務へ組み込み、判断の記録を残します。扱えない案件があった場合も、断り方や外部への案内を適切に行うことで、関係を傷つけずに専門家としての立場を保ちやすくなります。
本件に具体的な利益相反や情報管理上の問題があったことを示すものではありません。複数の事業や専門家が関わる統合を検討するときに、一般的に確認すべき運営事項として説明しています。事実のない問題を事例へ付け加えず、自所の体制を点検する問いとして利用してください。
19.段階的な統合計画を作る
専門チームと総合的な組織をつなぐ計画では、初日から全てを完成させる必要がある事項と、観察しながら決められる事項を分けます。契約、責任、相談窓口、必要なアクセスなどは、業務開始に間に合わせる必要があります。一方で、教育の共通化やサービスの拡大は、実際の仕事を見て調整する余地があります。優先順位を付けずに同時実行すると、日常業務へ負担が集中します。
最初の段階では、サービスが止まらないことを確認します。担当者が資料を使え、判断を相談でき、顧客へ連絡できる状態です。次に、部門間の連携を小さな範囲で試します。代表的な相談を選び、窓口から専門家へつなぎ、回答を戻すまでを実施します。いきなり全顧客へ幅広いサービスを案内するより、接点の不具合を見つけてから広げる方が、改善しやすくなります。
その後、試行で分かった必要時間や資料を標準化します。依頼時に何をそろえるか、誰が費用を確認するか、返答の予定をどう示すかを整理します。標準化は現場の自由を減らすためではなく、毎回同じ調整を繰り返さずに済むようにするためです。例外が多い部分は無理に一つへまとめず、条件別の扱いを設けます。
統合計画の責任者は、単に期限を督促するだけではなく、優先順位を調整できる必要があります。繁忙期にシステム移行と教育が重なった場合、延期や範囲縮小を決められる人が必要です。現場が全ての計画を守ろうとして過度な負担を抱えないよう、業務量と移行作業を同じ表で管理します。決めた日程を守ることより、目的を実現できる進め方を選ぶことが大切です。
| 段階 | 優先すること | 次へ進む前の確認 |
|---|---|---|
| 実行前 | 対象範囲、契約、責任、情報管理 | 誰がどのサービスを提供するか説明できる |
| 開始直後 | 既存業務の継続と問い合わせ対応 | 担当者が必要な資料と判断へ到達できる |
| 連携の試行 | 少数の案件で受渡しを検証 | 必要資料、時間、費用、責任が明確になる |
| 拡大と定着 | 有効な連携を広げ、教育へ組み込む | 特定の人が不在でも運用できる |
中小企業庁のPMI資料は、統合を目的実現のための継続的な取り組みとして整理しています。本記事の段階案は、それを特化型事務所の検討に当てはめた独自の設計例です。本件当事者の実際の日程や手順を再現したものではありません。基本的な考え方は中小企業庁「PMIを実施する」を参照できます。
計画を作る際には、完了した作業だけでなく、通常運営へ引き渡す担当を確認します。統合チームが解散した後に、誰も資料を更新せず、連携窓口が不明になることがあります。新しい責任者、確認の頻度、修正手順を定めることで、統合プロジェクトを一時的な行事で終わらせず、日常の仕組みへつなげられます。
20.成果を測る指標を選ぶ
統合の成果を考える際は、売上の増加だけを目標にしないようにします。専門性の継続、顧客への対応、職員の成長、部門間の連携、品質の安定など、目的によって確認する指標は変わります。最初に何を実現したいかを決め、その目的と指標を対応させます。本件について具体的な成果指標や数値が公表されていない項目を、独自に成果として補うことはしません。
専門性の維持を見るなら、経験者の在籍だけでなく、次の担当者ができる業務、相談の記録、教材の更新、レビューの継続を確認します。特定の人が仕事を抱えている状態で売上が伸びても、長期の体制は不安定かもしれません。専門性を他者へ伝え、再現できる状態になっているかを観察することが重要です。
顧客対応では、初期返答、必要資料の案内、回答までの進捗連絡、専門家への接続など、過程を測ります。最終的な満足度だけでは、どこを改善するか分からない場合があります。途中で何度も同じ説明を求められていないか、担当が変わるたびに情報が途切れていないかも確認します。件数が少ない段階では、個別の案件を振り返る方法が有効です。
連携の指標には、紹介件数と実際に支援につながった件数の両方があります。ただし、件数を増やすことが目的になると、適合しない相談まで回される可能性があります。相談の内容、顧客の希望、必要な専門性に合った紹介だったかを確認します。断った案件についても、適切な理由と案内があれば、専門サービスとして必要な判断である場合があります。
職員の負担を見る指標も合わせます。レビュー待ち、会議、資料の再作成、移行作業、残業などです。新サービスの売上が増えても、既存業務を支える人に無理が生じていれば、長続きしません。数字を個人の成績に直結させる前に、統合の仕組みとしてどこに負荷が出ているかを確認します。改善のための指標と評価のための指標を混同しないことが大切です。
| 目的 | 確認指標の例 | 併せて見る事情 |
|---|---|---|
| 専門性を続ける | 後任が担当できる範囲、知識の更新 | 指導者の時間と案件経験 |
| 相談をつなぐ | 適切な担当への接続、回答の進捗 | 資料不足と判断の複雑さ |
| 品質を保つ | 再作業、確認漏れ、同じ指摘の再発 | 制度変更や新しい業務の影響 |
| 無理なく運営する | 残業、会議、調整待ち | 繁忙期と移行作業の重なり |
指標は、最初から多く集めすぎないようにします。報告のための仕事が増え、現場が改善へ使えないなら本末転倒です。目的に直結する少数から始め、数字が動いた理由を面談や案件レビューで確認します。指標は結論を自動的に出す道具ではなく、対話すべき場所を見つける道具として使うことが、専門サービスの統合に適しています。
21.連携コストを数値で考える
ここでは、統合によるサービス連携を検討するための仮定の数値例を示します。実在する当事者の売上、費用、価格、成果ではなく、事務所の計画を点検するための説明用の例です。専門部署を利用できるようになったとき、顧客への価値が増える可能性がある一方で、調整や教育の時間も必要になります。その両方を同じ計画で見ることが重要です。
仮に、月に10件の相談を別の専門部署へつなぐとします。一件当たり、担当者の初期整理に30分、資料の確認と受渡しに30分、回答内容を顧客へ説明する準備に30分を使うなら、担当側だけで月15時間が必要です。専門家の検討時間は別です。紹介件数だけを目標にすると、この15時間が既存業務へ上乗せされることを見落とす場合があります。
さらに、初月だけ職員六人へ各二時間の説明と操作練習を行うと仮定すれば、受講側に合計12時間が必要です。講師の準備、質問対応、管理者の確認は別に発生します。この時間は無駄なコストではなく、連携を機能させるための投資ですが、勤務計画から消すことはできません。通常業務を減らす、実施時期を分ける、対象者を絞るなどの対応が必要になります。
一方で、連携により従来の調査や外部調整が減る可能性もあります。仮に月八時間の手戻りが減るとしても、追加15時間から単純に差し引くだけで全体の価値を判断しないようにします。減った時間と増えた時間を使う人が違うかもしれず、顧客の受ける価値も時間だけでは表せないためです。誰の負担が変わり、どの成果が改善するかを分けて確認します。
金額へ換算する場合には、使う単価の意味を明確にします。給与から計算した内部原価なのか、請求単価なのか、機会費用を含む管理上の数値なのかで結果は変わります。これらを混ぜると、連携が利益を生むかどうかの判断を誤りやすくなります。初期段階では無理に一つの金額へまとめず、必要時間、外部支出、顧客への提供内容を別々に示す方法も有効です。
計画には、想定より相談が少ない場合と多い場合を用意します。少ない場合には研修や窓口を維持する負担が残り、多い場合には専門家の確認が詰まる可能性があります。件数が増えれば必ず効率がよくなるわけではありません。どの件数で人員や受付方法を見直すかを決めておくと、連携の拡大を現実的に管理できます。
このような数値整理は、取引価格を推定するためではなく、実行できる計画かを確かめるためのものです。特化型事務所の強みを広い組織で使うには、接点を運営する人と時間が必要です。期待する相乗効果を抽象的な言葉で終えず、誰がどの仕事を増減させるかへ落とすことで、統合後の負担と価値を議論しやすくなります。
22.想定されるつまずきと対応を考える
以下は本件で発生した問題の列挙ではありません。専門チームと総合的な組織の統合を検討する際に、事前に想定しておきたい一般的な場面です。問題が起きないと約束するより、兆候と対応を決める方が実務的です。原因を人の相性だけに求めず、役割、情報、時間、評価の仕組みを確認する視点が重要になります。
第一の場面は、窓口は一つになったのに、内部の確認が増えて返答が遅くなることです。対策として、相談を受けた時点の連絡と、専門判断の回答を分け、進捗を伝える責任者を置きます。必要資料が不足しているのか、専門家の時間が足りないのか、承認が重複しているのかを確認します。単に担当者へ早く対応するよう求めるだけでは改善しません。
第二の場面は、専門チームが独立したままで、他部署との連携が進まないことです。互いの仕事を知らない、相談の費用が分からない、依頼方法が複雑などの理由が考えられます。代表的な案件を共同で扱い、依頼と回答の流れを一度完成させます。懇親の機会だけで解決しようとせず、実際の仕事を通じて接点を作ります。
第三の場面は、共通化を急いで専門チームの応答力が落ちることです。従来の手順が何を支えていたかを確認し、失われた機能を新しい方法で補います。例えばチャットを別のツールへ移す場合でも、相談の頻度や通知の仕組みが変われば対応時間に影響します。製品や書式の統一だけを完了条件にせず、実際の仕事の結果を確認します。
第四の場面は、創業者へ相談が戻り続け、新しい責任者が判断できないことです。関係者への案内が不足しているのか、後任に権限がないのか、必要な知識が移っていないのかを分けます。創業者の協力をやめるだけでは解決しません。後任が案を作り、必要な助言を受け、自分で決める段階を設け、周囲にも責任の移管を説明します。
第五の場面は、新しい連携が評価制度と合わず、担当者が使いたがらないことです。他部署への紹介や教育に時間を使うと自分の評価が下がるなら、経営の方針と現場の動機が食い違っています。どの行動を求め、どう評価するかを見直します。個人の意欲不足と決めつける前に、合理的に行動した結果として連携が避けられていないかを確認します。
第六の場面は、取引後の会議で課題が報告されるだけで、決定されないことです。議題ごとに決定者、選択肢、必要情報、期限を定めます。権限がない参加者だけで同じ問題を繰り返さないよう、上位の責任者へ上げる条件を決めます。問題を記録することと、解消することを区別し、次回までに何が変わるかを確認します。
これらの想定を事前に共有しておくと、問題が起きた際に統合そのものの失敗と受け止めず、修正すべき設計として扱いやすくなります。重要なのは、課題を小さいうちに把握し、変更できる余地を残すことです。初期計画への固執よりも、目的に沿って運営を調整する姿勢が、専門性と組織力の両立を支えます。
23.自所の選択肢と条件交渉を考える
特化型事務所が将来を考える際、選択肢は一つではありません。独立を続けながら外部連携を強める、専門分野の提携を行う、内部の後継者を育てる、事業の一部を別の体制へ移す、組織を統合するなど、状況に応じた検討があり得ます。今回の事例は、特定の形を勧めるための根拠ではなく、専門性と役割をどうつなぐか考える材料として使います。
選択肢を比べる際には、所長が解決したい課題を明確にします。日常の管理負担を減らしたいのか、専門家の支援を得たいのか、職員の成長機会を広げたいのか、別の事業へ時間を使いたいのかで、適した方法が異なります。課題が曖昧なまま規模の大きい相手を選んでも、必要な役割が自分に残る可能性があります。減らしたい仕事と続けたい仕事を具体化します。
条件交渉では、専門性を守るという希望を項目に分けます。チームの担当分野、採用と育成、判断権限、ブランド、顧客への窓口、創業者の関与、他部署との連携などです。名称を残すことだけにこだわると、実際の仕事の条件を見落とす場合があります。どの条件があれば専門性を維持できるかを考え、代替案があるものと譲れないものを区別します。
相手方の提案には、実施責任者と時間を確認します。研修の充実、専門家の支援、新しい顧客の紹介などの説明があっても、誰がどの頻度で関わるかが未定なら、実行可能性はまだ分かりません。具体的な業務を使って連携案を試し、必要な費用や調整を確認します。将来の可能性を否定するのではなく、実現するための条件を見えるようにすることが交渉の役割です。
創業者の関与を残す案では、終了や見直しの条件も考えます。助言を続けることで安心が生まれる一方、新しい責任者が成長する機会を奪わないようにします。一定期間後に相談件数や内容を振り返り、関与を減らせるか確認します。関係が良好であっても、役割を明文化しておくことで、双方が次の活動を計画しやすくなります。
交渉を進める前に、複数の方法を同じ評価軸で比較すると有効です。専門性の継続、職員の機会、経営者の負担、必要な投資、実行までの時間、運営上の制約などです。全てに優れた方法があるとは限りません。何を優先し、何を受け入れるかを明らかにすると、相手の提案へ振り回されず、自所に合った判断がしやすくなります。
検討の流れは、相談から承継までの流れで確認できます。初期相談では、売却を決めている必要はありません。専門チームを続けるために何が足りないか、所長がどの役割を変えたいかを整理する段階から、選択肢を比較できます。取引の形式を先に決めるより、実現したい仕事と組織の姿から考えることが有効です。
選ばなかった案も短く記録する
候補を選ぶ際には、採用した案だけでなく、見送った案と理由を残します。外部提携では経営負担が残る、内部承継には育成期間が必要など、判断時点の事情を整理します。後から環境が変わったときに、結論だけを見直すのではなく、前提のどこが変わったかを確認できます。慎重な意見が出た項目も記録し、実行後の確認事項へつなげると、懸念を建設的に扱いやすくなります。
24.自所の検討を始めるための確認事項
辻・本郷とケップルの経営統合を、自所の検討へ生かすためには、外から見える組織名より、事業の中身を整理することが大切です。自分たちは誰のどの課題に強いのか。その強みは人、知識、方法、紹介関係のどこにあるのか。組織が変わった後も続けるには何が必要か。この順番で考えると、相手へ求める支援と、自分たちが提供できる価値が明確になります。
まず、主要なサービスを五つ程度に分け、窓口、作業、判断、成果物、必要な知識を整理します。次に、経営者が担っている仕事を、継続したいもの、一定期間で引き継ぎたいもの、早めに軽減したいものに分けます。職員については、個人情報を広く共有する前に、専門分野、経験、育成上の課題を匿名で把握できます。最初から完全な資料を作る必要はありません。
候補先へ尋ねる問いも準備します。専門チームの判断をどこまで任せるか。複雑な案件を誰が支えるか。創業者の助言をどのように使うか。紹介された相談を誰が管理するか。システム移行にどれだけ時間を確保するか。これらの質問は、相手の規模にかかわらず必要です。回答の内容だけでなく、具体的な課題を一緒に整理できるかも、相性を見る材料になります。
実行後の姿を、ある一週間の仕事として描く方法も有効です。月曜に相談が来たら誰が受け、火曜に専門的な論点が見つかったら誰へ相談し、木曜に回答するとき誰が確認するか。金曜には職員が何を学び、管理者は何を振り返るか。この程度まで具体化すると、足りない役割や過度な負担が見えてきます。抽象的な相乗効果を、実際の仕事へ置き換えます。
本件の公開情報から確認できるのは、当事者、時点、案内されたサービス体制と本人発信の役割等です。取引条件や成果を創作しなくても、専門性の継続、事業範囲の区分、創業者の役割、総合的な支援との接点という重要な問いを引き出せます。事例をそのまま再現するのではなく、自所に必要な条件を見つけるために読むことが、実務に役立つ使い方です。
専門性を守りながら、経営や育成の負担を次の体制へつなげたい場合は、承継についての相談窓口をご利用ください。最初は事務所の得意分野、職員の体制、所長が変えたい役割、希望する時期を概要でお知らせいただければ十分です。顧客名や職員の詳細、契約資料などは、必要性と共有方法を確認したうえで扱います。人材と所長の関与については職員と所長の引継ぎもご参照ください。
専門サービスの統合では、強みを持つ人を集めるだけでなく、その人たちが協力できる仕事の仕組みを作る必要があります。顧客の理解、専門判断、紹介関係、教育、情報管理をつなぎ、誰か一人へ過度に依存しない状態を目指します。自所の歴史や専門性を尊重しながら、次の組織で続けられる形へ具体化することが、検討の中心になります。
参考文献
参照日:2026年9月20日。統合の事実は2021年の当事者発表を基準としています。制度資料は各掲載元の一次資料です。本文の運営案、分析、数値例は当センターの独自整理であり、当事者の非公開情報や実施成果を示すものではありません。
- 辻・本郷税理士法人「経営統合のお知らせ」(2021年4月1日):統合日、対象、サービス体制の公式発表。
- 神先孝裕氏「ケップルとして1つの節目を迎えます」(2021年4月1日):当事者本人による役割と事業の区分に関する発信。
- 国税庁「税理士法人」Q&A:税理士法人制度の確認。
- 国税庁「税理士の使命」Q&A:専門家としての基本的な立場。
- 厚生労働省「企業組織の再編に伴う労使関係について」:手法に応じた雇用関係の確認。
- 個人情報保護委員会「個人情報保護法ガイドライン・通則編」:事業承継に伴う情報の取り扱い。
- 中小企業庁「PMIを実施する」:統合に向けた取り組みと実務支援資料。