みそら税理士法人の経営統合
独自分析 2022年の事例と地域承継
みそら税理士法人の経営統合について、2022年6月のビジネスサポート林総合事務所との公式発表を考察。公開事実と独自分析を分け、地域拠点・専門機能・後継体制・顧問先支援の継続を検討します。
みそら税理士法人の経営統合に関する発表では、ビジネスサポート林総合事務所との統合方針が示されました。この事例は、税理士事務所の将来を「所長の交代」だけでなく「顧問先へ提供し続ける機能」から考えるための題材になります。当事者は2022年6月15日に発表し、統合予定日を同年7月1日としました。ここでは6月15日時点の予定の発表として扱い、この発表だけで実行完了やその後の成果まで確認できたとは解釈しません。
本稿の読者は、地域に根差した事務所を次の世代へ託したい所長、顧問先の成長に対応する体制を考える税理士法人の経営者、他事務所との連携・統合を比較したい方です。確認できる公開事実を最初にまとめ、その後は「M&Aアドバイザーの視点」として、地域の相談機能を維持するための独自分析と問いを提示します。後継者不在や引退が本件の動機だったとは確認していません。以下の検討手順を、当事者が実際に行った施策や、当センターの担当経験として読むものではありません。
要点は三つです。第一に、統合の目的と実現した成果を分けること。第二に、地域拠点を残すことと、地域で必要とされる判断機能を残すことを分けること。第三に、相手の規模より、日常の相談と専門的な判断をつなぐ運営体制を確認することです。売却の準備は準備ガイド、検討の進め方は相談から承継までの案内も参照してください。
この記事の目次
1.みそら税理士法人の経営統合で公表されたこと
まず、当事者が発表した範囲を確認する
みそら税理士法人の2022年6月15日付公式発表では、ビジネスサポート林総合事務所との基本合意と、同年7月1日に経営統合する予定が示されています。目的は、成長して規模が拡大する顧問先に対し、会計・税務サービスの対応力と品質を高めることと説明されています。統合後の名称として、みそら税理士法人が記載されています。
| 項目 | 公式発表で確認できる内容 |
|---|---|
| 発表日 | 2022年6月15日 |
| 発表上の経営統合予定日 | 2022年7月1日 |
| 当事者 | みそら税理士法人、ビジネスサポート林総合事務所 |
| 統合後の名称 | みそら税理士法人 |
| 発表時に示された拠点 | 大阪、神戸、姫路 |
公開発表からは、対価、詳細な法的手法、関係者への説明経緯、顧問先の継続率、職員の処遇、個々の役割分担、統合後の収益効果までは確認できません。経営統合という表現だけで、法的な合併や一般の株式会社の株式売却と同じ構造を想定することはできません。本稿では、当事者の表現に合わせて経営統合を中心に説明します。
公表されていないことを、よくある事情で埋めない
税理士事務所の統合記事では、所長の高齢化、人手不足、後継者不在などが一般論として語られることがあります。しかし、それらを本件の事情として推測すると、当事者が公表した目的とは異なる物語を作ってしまいます。公開事実は、事実として確認できる範囲に限定します。地域の後継者問題については、この事例から読者が自分の事務所を考えるための分析として扱います。
同様に、統合後の名称や拠点が発表されていることから、すべての顧問先や職員が同じ条件で継続したと判断することもできません。統合の発表は重要な出来事ですが、運営の成果を測るには別の情報が必要です。事例を読むときは、公表された計画、確認された実施、長期的な成果を分ける習慣を持つと、自分の事務所の検討にも役立ちます。
2.発表の目的と、未公表の成果を分けて読む
目的は、統合後に確認すべき問いを示している
経営統合の発表に書かれた目的は、そのまま実現済みの成果ではありません。しかし、何を目指して組織を組み合わせるかという方向を知る手掛かりになります。本稿の分析では、その目的を「顧問先の変化に合わせて必要な機能を補う」という問いへ置き換えます。自分の事務所でも、今後どのような相談が増え、現在の体制のどこに負荷がかかるかを確認することができます。
たとえば、顧問先の拠点が増える、経理担当者が複数になる、経営者と管理部門の関心が分かれる、月次の報告期限が短くなるといった変化が考えられます。これは本件の顧問先についての事実ではなく、読者が点検するための一般的な例です。変化の内容が分かれば、単に人を増やすのか、専門家の助言を利用するのか、組織の管理機能を強化するのかを比較できます。
現在の組織規模から、過去の統合効果を逆算しない
ある法人の現在の拠点数やサービス範囲が広がっていても、そのすべてを一件の統合の成果と説明することはできません。後年の採用、別の統合、新規開設、既存顧問先の成長など、複数の要因が考えられます。事例の分析では、統合時点に公表された内容と、その後に確認できる内容を分け、因果関係が確認できないものを断定しない姿勢が必要です。
売り手が候補先の実績を見るときも同じです。規模が拡大したという結果だけでなく、統合した拠点で日常業務がどう続いているか、地域の判断者は誰か、どの課題にどう対応したかを尋ねます。すべてを公開してもらえるとは限りませんが、数字だけでは見えない運営の考え方を理解する質問はできます。
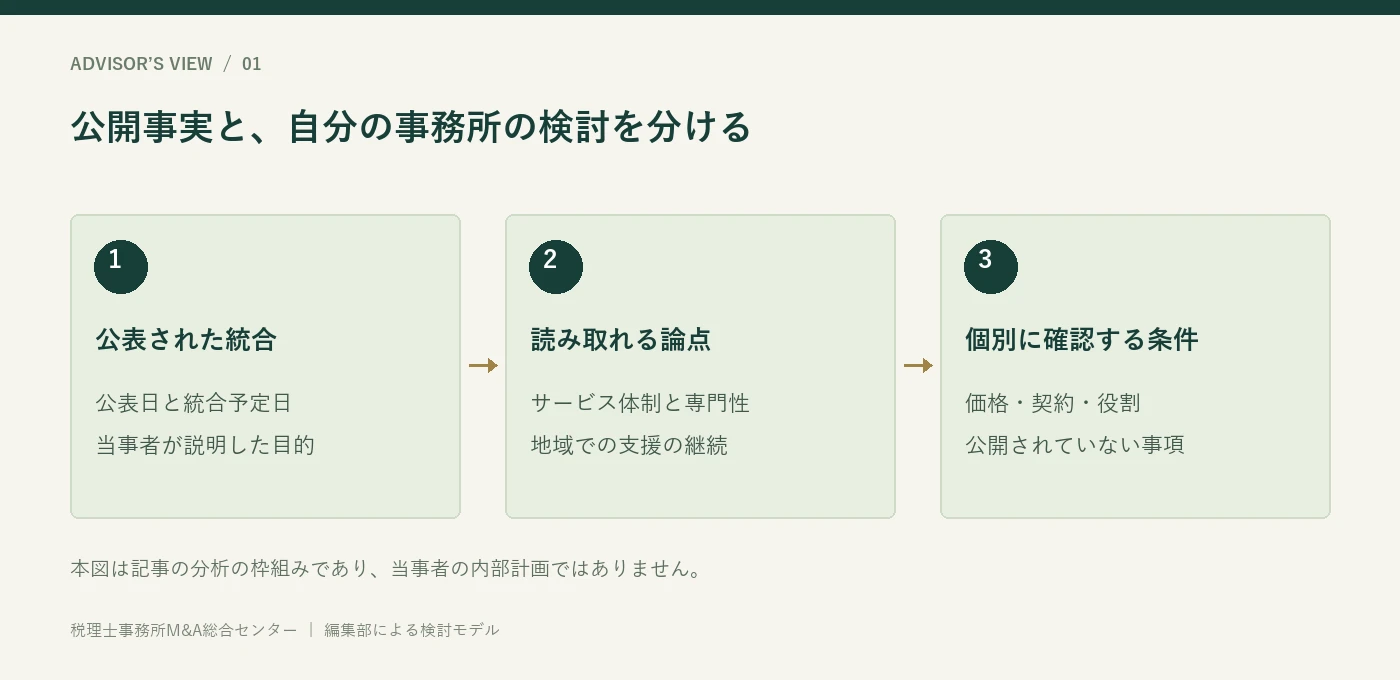
事例を自分の判断へ使うための三層
| 層 | 扱う内容 | 読み手の確認 |
|---|---|---|
| 公開事実 | 発表日、当事者、予定・実施日、示された目的 | 一次資料に記載があるか |
| 編集上の分析 | 地域機能、相手選び、統合運営の論点 | 事実からの推論と区別されているか |
| 自分の事務所の判断 | 必要な機能、希望条件、実行できる体制 | 自分の事情に当てはまるか |
この三層を分けることで、事例を成功物語として受け取るだけでなく、具体的な質問へ変えられます。「同じ相手なら安心」ではなく、「この目的を自分の事務所で実現するには、何を確認すべきか」と考えることが大切です。統合は結論ではなく、事業を続けるための方法の一つです。
3.地域の承継を拠点の数だけで考えない
住所が残ることと、相談できる機能が残ることは違う
地域に事務所を残したいという希望には、複数の意味が含まれます。顧問先が訪問しやすい場所を残したい、地域の金融機関と話せる人を残したい、担当者が顧客の事情を理解し続けてほしい、緊急の相談に応じられるようにしたいなどです。看板と住所を残しても、重要な判断が遠隔地の本部に集中し、回答が遅くなるなら、所長が守りたかった機能と一致しない可能性があります。
反対に、すべての専門家が各地域へ常駐しなくても、地域の担当者と専門部門が連携することで対応力を高められる場合があります。どの業務は近くで担い、どの判断は広域の専門家へつなぐかを分けて考えます。拠点の数を単純な強さとして評価するのではなく、相談の入口、判断、実行、説明がどのようにつながるかを見ることが重要です。
移動距離だけでは、地域との近さを測れない
地域の近さには、地理的な距離のほか、業種の理解、商慣行、経営者との信頼、相談への反応の速さがあります。対面の頻度が高くても、顧問先が重要な判断を相談できないなら、十分に近いとはいえません。一方、オンラインの連絡を利用していても、担当者が事情を理解し、必要な専門家へすぐつなげるなら、相談機能は維持できる可能性があります。
売り手が候補先へ伝える際は、「地域密着」という抽象語にとどめず、現在どのような相談を受け、何日程度で誰が対応し、どの関係者と連携しているかを整理します。具体的な頻度や時間は自分の実績を確認して記載し、無理なサービス保証を新たに作らないことが大切です。地域との関係を運営条件へ置き換える作業が必要になります。
地域に残したい機能を一覧にする
- 日常の記帳・税務の疑問を受け止める窓口。
- 経営者や経理担当者へ、判断の背景を説明する役割。
- 資金繰りや設備投資の相談を、必要な支援先へつなぐ役割。
- 申告期限や資料の不足を早めに把握する管理機能。
- 経営者交代や相続等の変化を察知し、継続して相談できる関係。
この一覧を作ると、単に事務所を存続させるだけでは足りない理由が分かります。所長が担っていた複数の機能を、統合後に誰が担当するかを確認できます。承継先にすべてを丸ごと任せるという説明から、必要な機能を一つずつ引き継ぐ説明へ変えることが、地域の継続性を考える出発点です。
本件の発表時に大阪・神戸・姫路の拠点が示されていることは、地理的な配置を考える手掛かりになります。ただし、各拠点の実際の役割分担や統合後の運営成果を、本稿で確認したわけではありません。ここから持ち帰れる問いは、自分の事務所が地域の中で何を担い、その機能をどの体制で続けたいかということです。
4.顧問先の成長と事務所の対応力を考える
顧問先が変わると、求められる説明も変わる
顧問先の事業が成長すると、取引量が増えるだけでなく、関係する人や判断の種類が変わることがあります。創業者だけへ説明していた事務所が、経理責任者、後継者、金融機関、外部の専門家などと情報を整理する必要が生じるかもしれません。日常の会計処理を正確に行うことに加え、経営上の問いへ適切に対応する体制が求められます。
所長がすべての相談へ個別に対応してきた場合、顧問先の成長とともに判断が集中しやすくなります。その負担を、所長の努力を増やすことで吸収し続けるのか、事務所内で役割を分けるのか、外部の専門家を利用するのか、統合によって機能を補うのか。選択肢を比較するには、まず相談の変化を分類する必要があります。
対応力の不足を、人数不足と同一視しない
人が足りないように見えても、問題が専門知識の不足、確認権限の集中、システムの分断、業務範囲の曖昧さにある場合があります。人数を増やしても、すべての判断を所長が行うままなら負担は減りません。統合相手を探す前に、どの機能を補えば業務が変わるかを把握します。
たとえば、複雑な案件を相談できる専門家の窓口、申告書等の確認体制、顧問先との契約・業務範囲を整理する管理、月次の進捗を可視化する仕組みなどが考えられます。これらは、地域の担当者を置き換えるためだけの機能ではありません。地域の担当者が顧問先への説明に集中できるよう支える機能として設計することもできます。
サービスを増やす前に、既存サービスの品質を確認する
経営統合によって新しいサービスを案内できるようになっても、既存の月次業務や申告対応が不安定になれば、顧問先にとっての価値は下がる可能性があります。何を拡充するかと、何を安定して続けるかを同時に考えます。所長の希望条件には、新サービスの数より、従来の相談窓口と確認責任がどう保たれるかを含めると有用です。
サービスを拡充する場合は、対象となる顧問先の需要、専門家の関与方法、料金説明、業務範囲、責任の所在を確認します。統合後の体制が広いという理由だけで、すべての顧問先へ同じ提案をする必要はありません。顧問先の状況に合わせ、必要なときに適切な専門性へつながる仕組みを評価します。
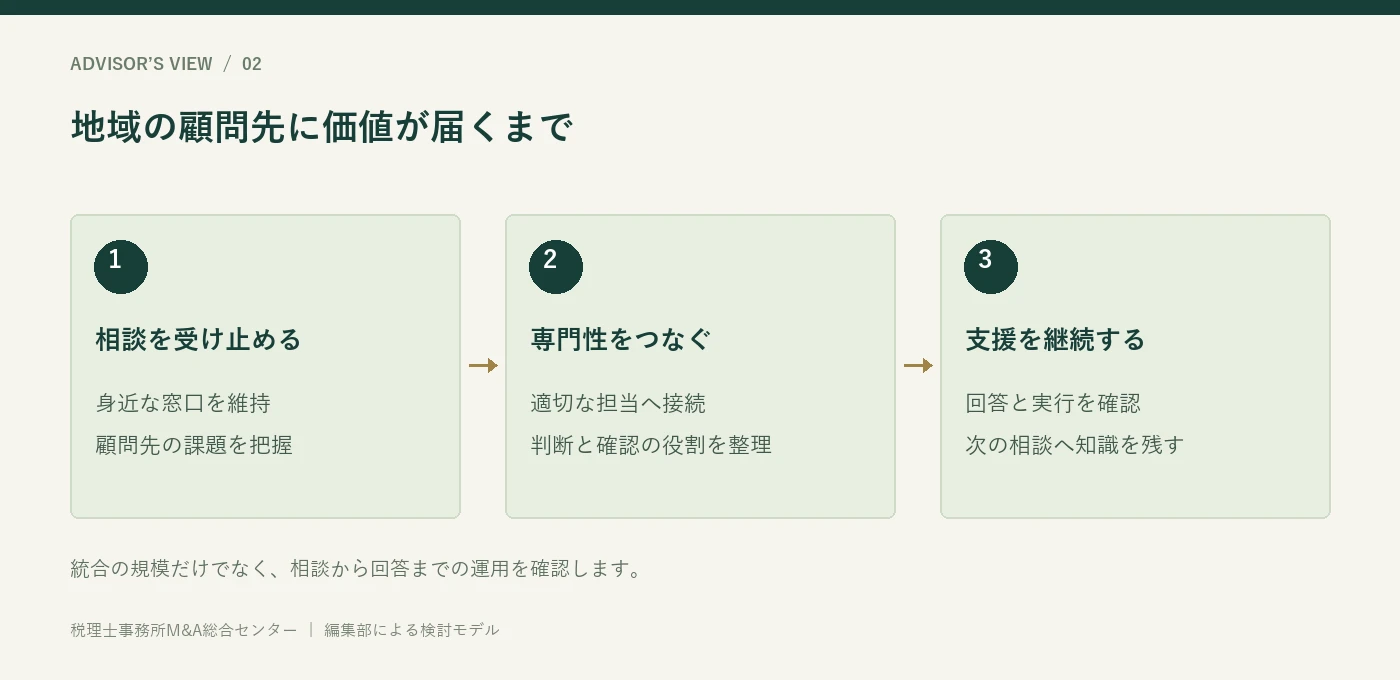
M&Aアドバイザーの視点では、「大きな組織に入ること」そのものより、顧問先の変化へどう応えられるかが比較の軸になります。自分の事務所で増えている相談を三つ挙げ、それぞれについて候補先がどのような体制を提供できるか尋ねると、抽象的な相性の話を具体的な検討へ進められます。
5.後継者を一人の人物から運営体制へ広げる
所長と同じ人を探すだけでは、選択肢が狭くなる
地域の事務所を引き継ぐ人を考えるとき、現在の所長と同じように税務、営業、顧客対応、職員指導、経営管理を担える人物を探したくなることがあります。しかし、そのすべてを一人に求めると、候補が限られる可能性があります。所長の役割を分解し、複数の人や機能で引き継ぐ方法も検討できます。
ここでいう後継者の問題は、本件の当事者に確認された事情ではありません。事例を読む売り手が自分の事務所を考えるための論点です。経営統合は、後継者不在だけで選ばれる方法ではなく、成長への対応や専門性の補完など、異なる目的でも検討されます。自分が何を解決したいのかを先に明確にする必要があります。
人物の信頼と、組織の継続性を両方見る
引継ぎ先の責任者が信頼できることは重要ですが、その人が異動や退任をした場合に誰が支えるかも確認します。個人への依存を解消するための統合が、別の一人への依存へ置き換わるだけでは、長期的な課題が残ります。地域の担当、専門的な確認、管理の判断が複数の機能で支えられるかを見ることが必要です。
一方、組織の仕組みだけがあっても、顧問先が誰に相談すればよいか分からなければ不安は残ります。顔の見える責任者と、その後ろで支える体制を組み合わせます。所長が承継先へ求める条件も、「優秀な人を配置してほしい」だけでなく、配置の考え方、代替要員、判断の相談先、継続的な引継ぎ方法へ具体化します。
時間をかけて役割を移す場合の確認
所長が一定期間残る案では、何をいつまでに移すかを決めます。すべてを同時に任せるのではなく、日常判断、重要顧問先との関係、専門的な確認、地域の紹介関係などを分けます。移行が進んだかを確認できる状態を作らなければ、所長がいつまでも最終判断を求められることがあります。
役割の移行は、所長が関係を手放すだけの作業ではありません。新しい担当者が自分で判断し、必要な支援を得られる状態を作る作業です。所長の承認がないと進まない範囲を少しずつ減らし、誰が責任を負うかを明確にします。具体的な雇用条件や個人別の引継ぎは別途丁寧に検討し、本稿では地域機能を支える仕組みとして捉えます。
6.地域で蓄積された価値を整理する
売上の背後にある、相談が集まる理由を言葉にする
地域に根差した事務所の強みは、顧問先の件数や売上だけでは説明しきれないことがあります。特定の業種に詳しい、経営者が小さな疑問を相談しやすい、金融機関との会話を整理できる、世代交代の経緯を知っているなどです。こうした関係性を、抽象的な信頼という一語で終わらせず、どの場面で役立っているかを整理します。
ただし、地域の関係を事務所の所有物のように扱うことはできません。紹介者や顧問先にはそれぞれの意思があります。承継すれば当然に同じ関係が続くと考えるのではなく、なぜ現在の事務所に相談が来ているか、何を維持すれば相手が安心できるかを考えます。価値を説明することと、相手の行動を保証することは別です。
地域の価値を四つの種類に分ける
| 種類 | 整理する例 | 確認したい点 |
|---|---|---|
| 業種の理解 | よく受ける取引・資金・会計の相談 | 知識が誰に蓄積されているか |
| 相談の入口 | 紹介、来所、定期面談、日常連絡 | 承継後も利用しやすいか |
| 関係者との連携 | 金融機関、他士業 | 窓口と情報共有の条件 |
| 地域の記憶 | 事業の変化、過去の相談、経営者の希望 | 業務に必要な範囲で引き継げるか |
一覧を作る際は、顧問先の機密情報を不必要に広げないようにします。初期検討では匿名の分類と事務所全体の特徴で説明できることがあります。個別の事情を開示する必要が生じたら、守秘義務、契約、個人情報の取扱いを確認します。地域の情報は、名称を伏せても関係者が推測できる場合があるため、開示する細かさにも注意が必要です。
地域での価値を整理する目的は、過去の仕事を美化することではありません。統合後に残すべき機能と、改善してよい方法を区別するためです。たとえば、対面で説明する必要は残しても、資料受渡しの方法は見直せるかもしれません。守る対象を明確にすると、変化そのものへの抵抗と、大切な機能を失うことへの懸念を分けて話せます。
7.金融機関・他士業・支援機関との関係
事務所の承継は、地域の相談経路にも関わる
税理士事務所は、税務・会計の業務に加え、顧問先が適切な専門家や支援先へ相談する際の窓口になることがあります。地域の事務所を引き継ぐときは、直接の顧問契約だけでなく、こうした相談経路がどう続くかを考える余地があります。
ただし、外部の専門家や金融機関との関係が、統合によって自動的に承継されるわけではありません。相手には独自の方針や守秘義務があり、紹介や情報共有の方法も異なります。所長が長く付き合ってきた相手へ、誰がどの役割を引き継ぐかを説明する必要があるかもしれません。単なる連絡先一覧ではなく、どのような相談で連携してきたかを整理することが有用です。
紹介関係と、業務責任を混同しない
顧問先を他の専門家へ紹介する場合、その専門家がどの範囲を担当し、税理士事務所がどこまで説明や調整を行うかを明確にします。統合後にグループ内の専門家へつなぐ体制ができても、依頼者にとって担当と費用が分かりにくくなれば、利用しやすさが損なわれます。相談の入口を一本化することと、責任を曖昧にすることは違います。
地域の所長が重視したいのは、従来のつながりをすべて維持することだけではありません。顧問先の利益に照らして必要な専門家を選べるか、既存の関係者と新しい組織の専門家をどう使い分けるかという方針です。統合後の候補先に対し、外部専門家との連携をどのように考えているかを尋ねると、顧問先中心の判断ができる体制かを理解しやすくなります。
地域の窓口を失わないための連携表
連携先は、金融、法律、登記、労務、専門税務などの役割で分類します。相手の実名を広く共有する前に、事務所が担っている連携の種類と頻度を整理します。そのうえで、承継時に挨拶や窓口変更が必要な先、案件ごとの確認が必要な先を分けます。継続中の相談があれば、依頼者の意向と情報共有の条件を確認して引き継ぎます。
この作業は、紹介先を増やすための営業計画とは異なります。地域の経営者が困ったときに、相談先が分からなくなることを防ぐための運営確認です。統合先に広いネットワークがあっても、地域の担当者が利用方法を知らなければ機能しません。誰にどの情報を伝えると、次の支援へ進むのかという手順まで確認します。
8.経営統合と他の選択肢を比較する
解決したい課題によって、適する方法は違う
地域の事務所の将来を考える方法は、経営統合だけではありません。内部の後継者を育てる、親族へ承継する、他事務所と専門分野で連携する、共同で一部機能を利用する、段階的に業務を引き継ぐなどの選択肢が考えられます。どの方法が使えるかは、運営形態、資格者の体制、契約、資金、時間により異なります。
専門的な相談へ対応する機能が足りないだけなら、まず外部連携を検討する余地があります。所長の退任後に経営責任を担う体制が必要なら、専門家を紹介してもらうだけでは解決しないかもしれません。顧問先の成長に合わせた投資と管理が必要なら、組織の仕組みを含めて考える必要があります。課題と方法を一対一で結び付けず、何を解決できるかで比較します。
独立性を残す価値と、統合する価値を比較する
独立した事務所には、所長が方針を決めやすい、地域の顧問先に合わせやすいといった特徴があります。一方、採用、専門性、管理、投資を単独で負担する面もあります。組織へ統合する場合は、機能を共有できる可能性がある一方、意思決定や業務方法の調整が必要になります。どちらかを一律に優れていると考えず、自分の事務所で重要な条件を整理します。
| 方法の例 | 主に検討できる課題 | 確認が必要な点 |
|---|---|---|
| 内部の後継者育成 | 経営と地域関係の継続 | 意向、資格・経験、資金、育成期間 |
| 専門分野の外部連携 | 特定の相談への対応力 | 責任、費用、連絡、情報管理 |
| 一部機能の共同利用 | 管理やシステムの負担 | 契約、運営主体、継続性 |
| 経営統合 | 複数機能を含む運営体制 | 方針、権限、法的手法、移行負担 |
方法を決める前に、期限を確かめる
内部育成には時間が必要な場合があり、統合にも相手選びと準備が必要です。所長の希望する退任時期、体調、契約の更新、事務所の賃貸期限などによって、検討できる方法が変わります。期限が迫ってから初めて比較すると、選択肢が限られることがあります。早期の検討は、早期に売却することと同じではありません。
本件を見て直ちに同じ方法を選ぶのではなく、当事者が示した目的を、自分の事務所の課題に照らして考えることが重要です。顧問先の成長への対応なのか、所長の役割の承継なのか、地域の窓口の存続なのか。目的を分けて考えると、統合を選ぶ理由も、選ばない理由も説明しやすくなります。
9.相手選びで確認する戦略の一致
同じ言葉で、違う将来像を描いていることがある
候補先と売り手がともに「地域を大切にする」と話していても、意味が同じとは限りません。売り手は地域の担当者と対面窓口の継続を考え、候補先はオンライン対応を中心に地域を広くカバーすることを考えているかもしれません。どちらの方法にも検討の余地がありますが、言葉の一致だけで合意したと考えないことが必要です。
面談では、統合後の顧問先対応を具体的な場面で尋ねます。地域の顧問先から急な相談があったとき、誰が受け、どこまで判断し、専門家へどうつなぐのか。事務所へ来所したい方にはどう対応するのか。新しいサービスを希望しない顧問先には何を維持するのか。日常の場面へ落とすと、考え方の違いが見えやすくなります。
候補先が求めるものを、売り手も理解する
統合先は、地域の顧客基盤、専門分野、拠点、人員体制、紹介経路など、異なる価値を期待している可能性があります。売り手が残したいものと、相手が伸ばしたいものが重なるかを確認します。相手が地域拠点を重要と考えているのか、一時的な移行場所と考えているのかでは、提案の意味が変わります。
期待が大きいこと自体は悪いことではありません。ただし、新規獲得やサービス拡充の目標が、現在の体制で無理なく実行できるかを確認します。統合後の地域拠点へ過大な営業目標が課され、従来の顧問先対応が圧迫されるなら、所長の目的とずれる可能性があります。目標、予算、人員、時間を同じ議論に載せることが大切です。
相性は、方針・行動・仕組みの三つで確認する
方針は理念や説明資料から、行動は面談や質問への対応から、仕組みは権限・管理・責任者の配置から確認します。好印象だけに頼らず、説明が具体的か、分からないことを分からないと言えるか、条件変更の理由を説明するかも見ます。判断の仕組みが透明であれば、統合後に意見が異なった際の対応も想像しやすくなります。
- 地域拠点の責任者は、いつ、どのように決まるか。
- 顧問先対応と組織全体の方針が衝突したとき、誰が判断するか。
- 専門家の支援を依頼する際、費用と優先順位をどう決めるか。
- 統合後の計画が進まない場合、何を見直せるか。
- 所長が退いた後も、地域の意見を伝える窓口があるか。
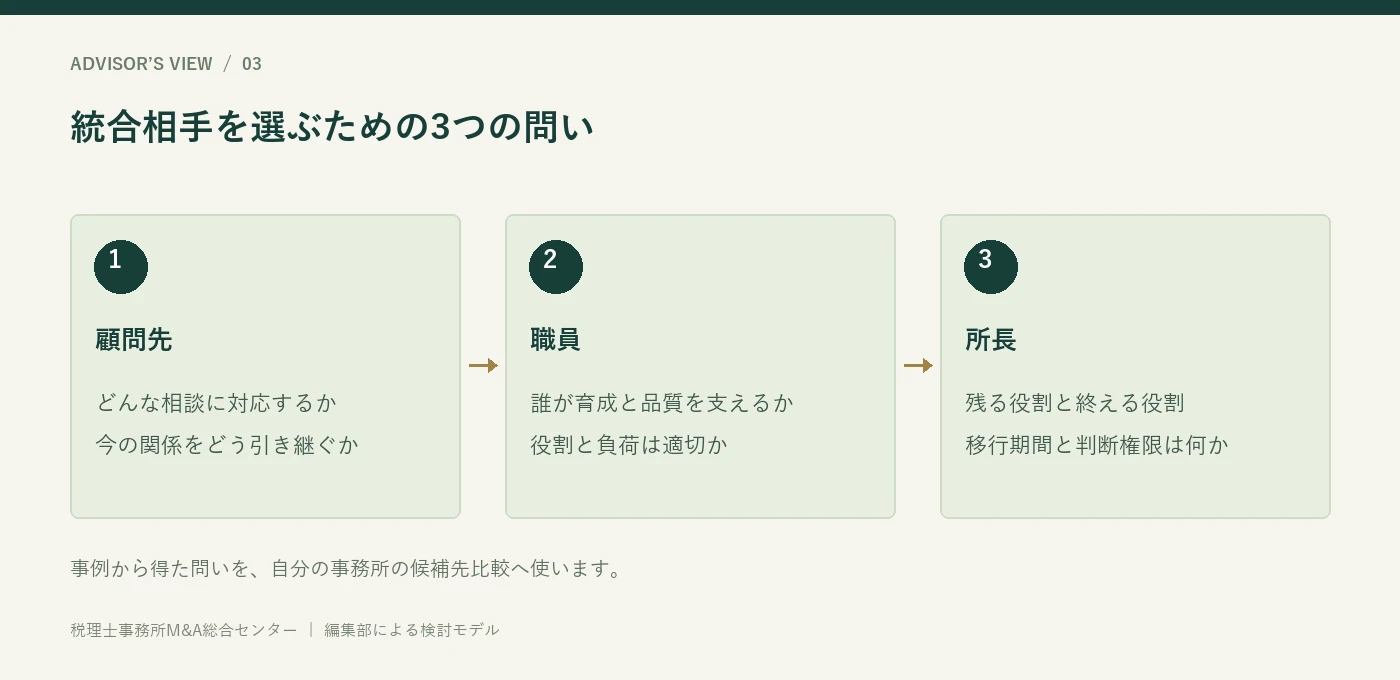
これらは本件の当事者へ評価を付ける質問ではなく、読者自身の相手選びに使う問いです。相手の規模や知名度は参考になりますが、それだけで自分の事務所との適合が決まるわけではありません。必要な機能が必要な地域へ届くかを確認します。
10.地域拠点の判断権限を設計する
地域に任せる範囲と、全体で決める範囲を分ける
統合後の運営では、すべてを本部へ集めることと、従来どおり地域へ任せることの間に、複数の設計が考えられます。日常の顧問先対応、業務の優先順位、採用、価格の例外、専門的な判断、投資などは、同じ権限で扱う必要はありません。何を誰が決めるかを分けることが、地域の反応の速さと組織としての管理を両立する鍵になります。
売り手は「従来どおり任せてもらえる」という言葉だけで安心せず、どの範囲が変わるかを確認します。候補先側も、統合したからすべてを一度に統一するのではなく、地域で判断した方がよい事項を把握する必要があります。判断権限が曖昧だと、担当者が遠慮して相談を止めたり、逆に必要な確認をせず進めたりするおそれがあります。
責任者だけでなく、相談先と代行者を決める
責任者を一人置いても、その人が不在のときに判断が止まれば、継続性は十分ではありません。通常の決裁者、専門的な相談先、不在時の代行者、緊急時の連絡先を整理します。地域拠点の担当者が迷ったときに、どこへ何を伝えればよいかを分かるようにします。
| 判断の例 | 地域で整理する内容 | 全体で確認する内容 |
|---|---|---|
| 通常の相談対応 | 顧問先の事情、期限、対応案 | 例外や専門的な論点 |
| 業務範囲の変更 | 依頼内容と作業負担 | 契約、料金、責任の範囲 |
| 新しい投資 | 現場の必要性と利用方法 | 予算、共通システムとの整合 |
| 重大な問題 | 発生事実と初期対応 | 責任者、専門家、対外説明 |
所長の経験を、例外判断の記録へ変える
地域の事務所には、長い関係を踏まえた例外的な対応があることがあります。その理由を記録せずに手順だけ統一すると、顧問先にとって大切だった配慮が失われる可能性があります。一方、すべての例外を無条件に残すと、管理が複雑になります。何のための例外か、今も必要か、別の方法で目的を満たせるかを確認します。
この確認は、所長のやり方を否定する作業ではありません。経験に基づく判断を、新しい体制でも理解できる情報へ変える作業です。顧問先の事情を不必要に広げず、業務に必要な範囲で理由と判断基準を共有します。地域の裁量を残す場合も、結果を確認できる仕組みがあれば、組織全体で支えやすくなります。
統合前に権限を完全に決めきれないこともあります。その場合は暫定的な運用、見直す時期、決める人を示します。未確定事項を隠して「従来どおり」と説明するより、何が決まり、何をこれから調整するかを明確にした方が、現場は準備しやすくなります。
11.拠点と専門機能の組合せを考える
すべての機能を、すべての場所へ置く必要があるか
地域拠点の役割を考えるとき、相談の入口、資料の確認、定期報告、専門的な検討、経営管理などを分けます。顧問先との継続的な対話は地域で担い、専門的な検討は複数拠点を支える部門が担当するという組合せも考えられます。ただし、これは本件の実際の配置を示すものではなく、読者が比較するための運営モデルです。
機能を分けるときは、引き渡しの境界が重要になります。地域担当者が案件を送った後、誰が顧問先へ回答するのか。専門部門が追加資料を求める場合、誰が理由を説明するのか。回答の内容を通常の顧問対応へどう戻すのか。この往復が設計されていなければ、専門家が増えても顧問先の体験は複雑になる可能性があります。
地域の入口を残すモデルの確認点
地域担当者が相談を受け続ける方式では、その担当者に必要な情報と権限が届くことが重要です。専門部門とのやり取りが見えなければ、顧問先から質問されても答えられません。案件の状態、次の作業、期限、費用の説明を共有します。窓口を一つに保つことが、内部の責任分担を曖昧にする理由にならないようにします。
地域拠点へ専門家が定期的に関与する方式なら、相談のタイミングをどう調整するかを考えます。顧問先の相談がその日程まで待てない場合の対応も必要です。常駐しているかどうかだけでなく、必要なときに必要な判断へアクセスできるかを見ることが実務的です。
集約するモデルの確認点
業務を一部集約する場合、地域の担当者の負担が減る可能性がある一方、資料の受渡しや確認の往復が増えることもあります。集約の効果を考えるときは、集約先の作業だけでなく、地域側に残る準備・確認・説明の時間も含めます。顧問先が同じ情報を何度も説明する状態にならないよう、情報の流れを確認します。
また、地域の顧問先には、デジタルでの資料共有が得意な方も、紙や対面を必要とする方もいるでしょう。すべてを同じ方法へ一度に変えることが適切とは限りません。移行に必要な支援、代替手段、説明の負担を考えます。集約を目的にするのではなく、品質、継続性、持続可能な費用のためにどの方法が適しているかを検討します。
12.地域サービスを持続できる費用構造
地域を守るという方針を、予算へつなぐ
地域拠点を維持するには、人員、家賃、システム、管理、教育、移動などの費用が必要です。統合の方針として地域を重視していても、予算や人員計画に反映されていなければ、後から運営が難しくなる可能性があります。売り手は、拠点を残すという説明と、その運営を支える計画が対応しているかを確認します。
ここでは売却価格の算定を詳しく扱うのではなく、地域サービスが続く条件を考えます。採算の確認を避けることが地域への配慮ではありません。どの業務にどの程度の体制が必要で、どの費用を共通化できるかが分かれば、無理な約束を減らせます。現場の負担を隠したまま継続を約束すると、顧問先や職員へしわ寄せが出るおそれがあります。
共通機能の費用を、地域から見えるようにする
統合後に本部費用や専門部門の費用が地域拠点へ配分される場合、その根拠と提供される支援を確認します。単に配賦額が増えるだけで、利用できる機能が分からなければ、地域側は統合の価値を実感しにくくなります。専門家への相談、採用支援、システム運用など、何をどの条件で利用できるかを具体化します。
一方、地域拠点が共通機能を利用せず、従来の方法をすべて続けるなら、費用の重複が生じる可能性があります。必要な独自運用と、見直せる重複を分けることが重要です。地域の事情を理解することと、非効率を無条件に残すことは同じではありません。
短期の利益だけで、地域拠点を評価しない
新しい体制へ移る初期には、教育や資料整理、並行運用などの費用が生じることがあります。その期間の利益だけで拠点の価値を判断すると、必要な準備を削る誘因になります。通常運営へ移った後の姿と、そこへ至る投資を分け、進捗を確認する時点を決めます。
ただし、将来の地域貢献を理由に、費用や課題を無期限に曖昧にすることも適切ではありません。何を維持し、何を改善し、どの状態になれば計画を見直すかを決めます。地域の相談機能を持続させるには、理念と数字を対立させず、両方を運営の条件として扱う必要があります。
13.法人形態・契約・ブランドを区別する
経営統合という言葉だけで、手続きを判断しない
経営統合は、組織や業務を合わせて運営する方針を示す広い言葉として使われることがあります。具体的な法的手法、契約の承継、資格者の立場、資産や債務の扱いは、当事者の形態によって異なります。本件の公開発表だけから、対価の有無や詳細な法的構造を推測することはできません。
自分の事務所で検討する場合は、個人事務所、税理士法人、会計関連会社などの関係を確認します。税理士法人は、社員や業務範囲、登録・届出等に固有の制度があります。一般の株式会社の株式譲渡をそのまま説明に使うのではなく、実際の運営主体と希望する体制に応じて専門家と確認します。
名称の変更と、契約当事者の変更は別の確認
顧問先から見える名称や看板が変わることと、契約上の当事者が変わることは、同じ問題ではありません。何が変わり、どの契約や手続きへ影響するかを整理します。名称だけを案内して、請求や連絡、依頼の相手が分からない状態を作らないことが重要です。
ブランドを残す場合も、どこまで残すのかを具体化します。屋号、電話番号、ウェブサイト、名刺、紹介時の呼称など、接点ごとに確認します。すべてを一度に変更する必要があるか、一定期間併記する方法が適切かは、法的な表示や運営実態と合わせて検討します。見た目の統一だけを先行させないことが大切です。
制度の確認を、統合の設計と並行して進める
法的な手続きを最後にまとめて確認しようとすると、想定していた運営がそのまま実現できないことに気付く場合があります。資格者の配置、事務所の扱い、契約、雇用、情報管理などは、統合後の体制の設計と関係します。国税庁の税理士法人Q&A、厚生労働省の組織再編に関する案内等を参照し、必要な専門家の確認を受けます。
制度の説明を読んだだけで、自分の取引に適用される方法を決めないことも重要です。一般的な案内は、確認すべき事項を知るために使います。契約の当事者や現状が違えば、必要な手続きも変わります。地域の継続という目的を実現するために、どの方法が適切かという順序で考えましょう。
14.統合発表を顧問先への約束に翻訳する
発表の大きな方針と、日常の案内を分ける
経営統合の発表は、組織の方針や目的を社会へ伝える役割があります。一方、顧問先が日常的に知りたいのは、誰へ連絡するのか、資料をどこへ送るのか、申告の予定は変わるのか、依頼している業務はどうなるのかという具体的な内容です。大きな方針だけを伝えても、日常の疑問は解消しない場合があります。
売り手が自分の事務所で統合を検討するときは、全体への発表と個別の業務案内を別々に用意します。全体の発表で述べる目的が、個別の案内と矛盾しないことを確認します。「より身近な支援を目指す」と説明しながら、地域の窓口の変更を知らせないままにすると、言葉と体験の間に差が生じます。
変わること、変わらないこと、未確定のこと
案内内容は三つに分けると整理しやすくなります。変わることは、実施日と必要な対応を示します。変わらないことは、確認できている範囲で記載します。未確定のことは、いつまでに、誰から案内するかを示します。安心してもらうために未確定事項を断言すると、後で変更する際の説明が難しくなります。
地域の所長が顧問先へ説明する場合、長い関係があるからこそ、相手の疑問を先回りして判断しすぎないことが大切です。経営者と経理担当者では、気にすることが異なるかもしれません。案内を送った事実だけで完了とせず、質問できる窓口と、回答を整理する担当を決めます。
説明内容を、統合計画の確認にも使う
顧問先向けの案内を具体的に書こうとすると、内部で決まっていない事項が見つかることがあります。新しい責任者、過去資料の扱い、専門家への相談方法、業務範囲の変更時の連絡などです。案内文の作成を単なる広報作業とせず、運営計画の空欄を見つける作業として使うことができます。
本件の公開発表から、実際の個別説明の方法や顧問先の反応は確認していません。ここでの論点は、一般に統合の目的を日常のサービスへつなぐには、発表と運営の間を埋める説明が必要になるという編集上の分析です。事例の文章をそのまま自分の案内へ置き換えるのではなく、自分の体制で約束できる内容を作ります。
15.統合日までと統合後の計画をつなぐ
統合日が決まることと、準備が整うことは違う
統合には、契約や制度上の区切りとなる日が設定されます。しかし、その日を境にすべての業務方法が完成するとは限りません。逆に、統合日までに必ず整えておくべきこともあります。地域の相談窓口、責任者、連絡、期限管理、必要な契約手続き、情報へのアクセスなど、通常業務を続けるための条件を先に整理します。
統合後へ回せる改善と、統合前に確認が必要な事項を分けることが重要です。たとえば見た目の書式統一は後から進められる場合がありますが、誰が申告等の進捗を把握し、問題が起きたときに誰が判断するかは、初日から分かる状態が求められます。すべてを同時に変える計画は、通常業務へ負荷をかけることがあります。
三段階の計画で、変化の順序を考える
| 段階 | 主な目的 | 確認する成果 |
|---|---|---|
| 統合前 | 通常業務を続ける条件を整える | 責任者、窓口、期限、権限、必要手続き |
| 移行初期 | 新しい体制で問題を拾い上げる | 問い合わせの状況、滞留、例外対応 |
| 安定運営後 | 専門性や管理機能を活用する | 改善の効果、拠点間連携、計画の見直し |
この区分は、本件の実際の工程表ではなく、読者が作成するためのモデルです。日数は、規模、繁忙期、システム、手続きによって調整します。よく使われる一定日数の計画を形式的に当てはめるより、何が確認できれば次へ進むかを定める方が実務的です。
繁忙期と、顧問先の予定を織り込む
事務所の都合だけで移行日程を決めると、顧問先側の決算、組織変更、設備投資、金融機関への報告などと重なる場合があります。特に負荷の高い期間を把握し、同時に変更する項目を絞ります。地域の担当者は、顧問先の事情を知っているからこそ、統合計画へ必要な情報を伝える役割があります。
計画には、遅れた場合の対応も記載します。新システムの移行が間に合わない、責任者の配置が遅れる、案内後に想定外の質問が増えるなどの場面を考えます。代替手段、判断者、期限を決めておけば、問題が起きたときにその場の判断だけへ依存せずに済みます。計画どおりに進むことだけを前提にしないことが、地域の継続性を支えます。
16.共通の品質と地域の裁量を両立する
統一すべきなのは、まず品質を守る条件
組織を統合すると、書式、ソフト、会議、業務手順などをそろえる話が出やすくなります。しかし、すべての見た目を同じにすることが品質の統一ではありません。期限を把握できる、必要な確認が行われる、判断の根拠が残る、問題を報告できるといった条件を先に確認します。地域ごとの方法が違っていても、必要な品質を確保できる場合があります。
一方、長年の慣行という理由だけで確認手順の不足を残すことも適切ではありません。どの方法を統一するかは、目的とリスクから考えます。統一しない場合でも、結果を確認できること、代替担当者が理解できること、必要な情報へアクセスできることが重要です。地域の裁量と、説明できない属人性を区別します。
専門家の確認を利用できる経路を作る
地域拠点で難しい相談を受けたとき、どの専門家へ相談できるかが分かっている必要があります。相談内容の整理方法、必要資料、回答の期限、顧問先へ説明する担当を決めます。専門家がいるという事実だけでは、日常業務へ活かせるとは限りません。相談の依頼が滞留していないか、回答後に何を実行するかまで確認します。
専門的な判断を受けた地域担当者が、内容を理解せずそのまま伝えるだけにならないことも重要です。顧問先の背景を専門家へ伝え、判断の前提や限界を理解して説明できるようにします。地域の事情と専門知識の往復があって初めて、複数拠点の組織としての価値が顧問先へ届きます。
品質の確認を、失敗した後だけに行わない
重大な問題が起きたときだけ点検するのでは、普段の小さな不具合を見逃します。期限直前に確認が集中する、同じ質問が繰り返される、資料の不足が遅く分かる、判断が特定の人へ偏るなどの兆候を確認します。件数だけでなく、原因と再発の有無を見ることが有用です。
地域側が問題を報告すると評価が下がるような運営では、不具合が表面化しにくくなります。報告された件数の多さだけを悪い結果と扱わず、早期に把握できているか、対応が完了しているかを見ます。統合によって管理機能を強化するなら、問題を隠す誘因を減らすことも設計の一部です。
17.地域の近さを踏まえた情報管理
名前を伏せても、誰の話か分かることがある
地域の税理士事務所では、業種、所在地、規模、特徴的な取引の組合せから、顧問先が推測される可能性があります。匿名の資料だから安全と決めつけず、開示する情報の細かさを検討します。統合の初期段階では、候補先の検討に必要な集計情報と、個別の事情を分けます。
事務所名や所長名を伏せても、地域の情報が細かければ事務所自体を推測される場合もあります。候補先への打診や概要資料では、何を知れば検討できるかを整理し、不要な情報を省きます。候補先が近隣の同業者であれば、競合や紹介関係も踏まえ、開示する相手と段階を慎重に確認します。
税理士の守秘義務と情報保護を別々に確認する
秘密保持契約を結ぶことは重要ですが、その契約だけで税理士業務に関して知り得た秘密を自由に提供できるわけではありません。守秘義務、個人情報保護、契約上の義務、情報の利用目的を確認する必要があります。国税庁の税理士法基本通達や個人情報保護委員会のガイドラインを参照し、具体的な資料と相手に応じて専門家へ確認します。
個人番号を含む情報は、通常の顧客情報と同じ扱いで整理しないことが大切です。提供できる場合や利用目的に制限があり、承継の検討資料へ安易に含めるべきではありません。初回相談には、顧問先名簿、申告書、個人番号、本人確認書類等を送らず、相談の背景と確認したい点を伝える形にします。
統合後のアクセス権限も、設計の対象
組織が一つになると、すべての拠点からすべての情報を見られるようにする方が便利に思えるかもしれません。しかし、業務に必要な範囲で権限を設定することが基本になります。担当業務、専門的な確認、管理上の必要性に応じて閲覧・編集・持出しの権限を整理し、変更時の手順を決めます。
権限を絞るだけでは、必要な相談が進まなくなる場合があります。追加の閲覧が必要なときの申請先や判断基準を定めます。また、異動や退職、担当変更の際に権限を見直す仕組みも必要です。地域の近さによって生まれる信頼を守るために、広い組織になった後も情報を扱う目的と責任を見えるようにします。
18.知識を拠点間で利用できる形にする
地域の経験を、誰でも使える情報へ変える
地域の事務所には、特定業種の商慣行、経営者の相談の受け止め方、資料の集め方、関係者との調整など、経験を通じて得た知識があります。それを統合後の組織で活かすには、個別顧問先の秘密をそのまま共有するのではなく、一般化できる判断や業務上の注意点を整理する方法があります。
たとえば、資料が遅れやすい業務でどのように早期確認を行うか、複数拠点を持つ顧問先でどの情報を最初に集めるか、経営者と経理担当者へ説明を分ける場合に何を確認するかなどです。実務の理由を添えると、他の拠点でも自分の状況に合わせて利用しやすくなります。単なる成功談より、適用できる条件と注意点を示すことが重要です。
知識の共有を、資料作りだけで終わらせない
マニュアルを作成しても、誰がどの場面で使うかが決まっていなければ活用されません。相談を受けたときに参照できる場所、更新する担当、古くなった情報を見直す時期を決めます。法制度に関わる内容は特に、作成日と確認した根拠を残し、現行制度に合うかを確認する必要があります。
地域から共有した知識が、他拠点で役立ったかを戻す仕組みも有用です。追加の質問や適用できなかった場面を集めれば、説明の不足を改善できます。知識を一方通行で本部へ集めるのではなく、地域へ返す流れを作ることで、統合の価値を現場が理解しやすくなります。
所長の退任後に、更新を続けられるか
所長が詳しいことをすべて文書化するのは現実的ではありません。頻度が高い判断、影響が大きい判断、他の人が迷いやすい判断を優先します。残る不明点について、誰へ相談できるかも整理します。重要なのは、所長がいなくなった瞬間に知識の更新が止まる体制にしないことです。
この章の焦点は、個々の職員の教育計画ではなく、地域の経験を組織の機能へ変える仕組みです。統合相手が持つ専門性を地域へ届けるだけでなく、地域の事務所が持つ知見も全体へ活かせるなら、対等な協力の基盤になります。売り手は、自分の事務所が受け取る支援と、提供できる価値の両方を整理しておくとよいでしょう。
19.顧問先自身の事業承継を支える
事務所の承継と、地域企業の承継は関係し得る
顧問先の経営者が代替わりする時期に、税理士事務所も体制を変えることがあります。経営者と税理士の双方が変わると、これまで共有してきた事業の経緯や判断の背景が失われやすくなる可能性があります。地域の事務所を引き継ぐ側は、単に会計データを受け取るだけでなく、今後どのような相談が必要になりそうかを把握することが重要です。
ただし、顧問先の将来を勝手に決めたり、統合の営業材料として機密情報を広く開示したりしてよいわけではありません。依頼者の意向、契約、守秘義務、情報の利用目的を確認し、必要な範囲で継続的な支援を考えます。顧問先の事業承継を支えることと、税理士事務所自身の取引を進めることは、分けて管理する必要があります。
次世代の経営者が、相談しやすい窓口を持てるか
長年の所長と先代経営者の関係が強い場合、後継経営者は同じ方法で相談しやすいとは限りません。求める情報、連絡手段、意思決定の速度が異なることも考えられます。事務所の統合を機に、次世代の経営者がどのような支援を求めるかを確認する機会が生まれる可能性があります。
その際も、従来の関係を否定する必要はありません。これまでの経緯を理解した上で、新しい責任者の考えを聞きます。地域の担当者が継続し、必要な専門家へつなぐ体制があれば、過去の理解と新しい相談を結び付けやすくなるかもしれません。これは運営上の可能性であり、本件で確認された成果ではありません。
地域の支援機関との役割分担
日本税理士会連合会の案内では、税理士、金融機関等の役割が示されています。事務所の規模が大きくなっても、すべてを内部で抱え込む必要はありません。顧問先の課題に応じて、適切な支援先へつなぐ判断が重要です。
統合先を評価するときは、内部のサービス数だけでなく、外部の支援を利用する姿勢も確認します。利益相反が生じる可能性のある場面でどう説明するか、顧問先が別の専門家へ相談することをどう扱うかも論点です。地域の信頼を維持するためには、組織の都合より依頼者が理解して選べる状態を作ることが必要になります。
20.不測の事態でも相談を止めない
統合の利点を、平常時以外にも確かめる
複数の拠点や専門家がいる組織では、一つの拠点や担当者に問題が生じたとき、他の機能で支える可能性があります。しかし、人数や拠点が複数あるだけで自動的に代替できるわけではありません。必要な情報、権限、連絡方法、業務の優先順位が共有されているかを確認します。
地域の所長が急に対応できなくなった場合、顧問先からの相談を誰が受けるか。拠点の設備が使えない場合、期限の迫った業務をどこで進めるか。システムへアクセスできない場合、どこまで作業を継続できるか。具体的な場面で確認すると、組織の支援体制の実効性が見えます。
代替対応で守るものの優先順位を決める
すべての業務を同じ水準で継続できない場合、期限、法的な義務、顧問先への影響、機密情報の保護などを踏まえ、優先順位を決める必要があります。緊急時だからといって、情報を無制限に共有してよいわけではありません。代替担当者が必要な範囲へアクセスできる手順を、平常時から確認します。
| 想定する事態 | 確認する体制 | 事前に整理する情報 |
|---|---|---|
| 責任者の不在 | 代行者と判断範囲 | 重要案件、期限、相談の状態 |
| 拠点が使えない | 代替場所と連絡窓口 | 必要機器、資料、顧問先への案内 |
| システム障害 | 復旧窓口と業務の代替方法 | アクセス、バックアップ、連絡順序 |
計画を知っている人が複数いるか
対応手順があっても、それを知る人が一人だけなら、その人が不在のときに使えません。地域の担当者、本部、代替拠点がそれぞれ必要な部分を理解しているかを確認します。実際に連絡先が使えるか、情報へアクセスできるか、役割が重複していないかを小さな確認から試すことができます。
本件の統合について、災害対応や事業継続計画の内容が公表されたと本稿で確認したわけではありません。ここでの問いは、地域の相談機能を次の世代へつなぐなら、通常時の役割だけでなく、予期しない事態への備えも相手選びの材料になるということです。統合によって増える機能を、実際に使える状態へ整える必要があります。
21.成果を事後に検証する指標
統合したことを、成果そのものにしない
契約や組織の手続きが完了すると、ひとまず大きな区切りを迎えます。しかし、地域の相談機能を続け、顧問先への対応力を高めるという目的は、その後の運営で確かめる必要があります。拠点数や人員数の増加だけでは、顧問先が受けるサービスの変化を十分に把握できません。何を目指して統合したかに対応する指標を選びます。
たとえば、相談への初動、専門家へつながるまでの時間、期限前に未解決のまま残る案件、顧問先からの問い合わせの種類、地域拠点で判断できる範囲などが検討対象になります。これらの具体的な数値を一律に目標として示すのではなく、自分の事務所の実態を把握し、改善したい点を選びます。
結果と、その前に表れる兆候を組み合わせる
顧問先の継続や収益は重要ですが、変化が表れるまで時間がかかる場合があります。解約が起きた後だけを見ていては、対応が遅れることがあります。その前に、連絡が減った、同じ質問が複数窓口へ届く、担当者の回答が保留になりやすい、資料の受渡しが滞るなどの兆候を確認します。
一方、問い合わせ件数の増加を、すべて悪い変化と考える必要はありません。統合の案内により、これまで言い出しにくかった相談が表に出ることも考えられます。件数の増減だけでなく、内容、対応の完了、繰り返しの有無を見ることが必要です。指標の意味を理解せず数字だけで評価すると、問題を報告しない方が有利になるおそれがあります。
| 検証したい目的 | 確認する例 | 読み違えないための注意 |
|---|---|---|
| 相談の継続 | 窓口への連絡、回答の滞留、担当の明確さ | 件数の増加が相談しやすさを示す場合もある |
| 専門性の活用 | 専門家への相談と、その後の実行 | 紹介した件数だけで完了としない |
| 品質の安定 | 期限管理、確認の漏れ、再発する問題 | 報告が多いことを直ちに悪い評価としない |
| 持続可能な運営 | 作業負担、共通機能の利用、必要投資 | 短期の費用削減だけを成果にしない |
統合前の状態がなければ、変化を評価しにくい
成果を測るには、比較する前の状態を把握しておく必要があります。大掛かりな調査でなくても、主要な相談の種類、通常の対応経路、繁忙期の課題、地域拠点の役割を記録できます。統合前の課題が曖昧だと、統合後に何が改善し、何が新しい問題なのかを判断しにくくなります。
測定する期間も重要です。繁忙期と閑散期を単純に比べたり、特殊な大型案件があった時期を通常と考えたりすると、結論が歪みます。数字の背景を確認し、関係する担当者の説明を聞きます。地域の状態を理解するための指標が、現場を一律に順位付けする道具へ変わらないようにします。
本件について成果を断定しない理由
本稿で確認した公式発表は、統合の目的と基本的な情報を示すものです。顧問先の満足、継続率、地域経済への効果、職員の負担軽減などの具体的な成果を示すデータとして扱っていません。事例から学ぶためには、この限界を認識した上で、自分の事務所なら何を確認したいかへつなぐことが重要です。
22.統合方針がずれる兆候と見直し
大きな問題になる前の、小さな不一致を見る
統合後の方針のずれは、必ずしも一度の大きな衝突として現れるとは限りません。地域の判断が毎回保留される、専門部門へ相談しても担当が決まらない、同じ案内が拠点ごとに違う、所長だけが例外対応を続けるなど、小さな不一致が積み重なることがあります。これらを個人の努力不足と決めつけず、役割と仕組みの問題として確認します。
売り手が一定期間関与する場合、気になる点をその場で補い続けると、表面上は問題がなくても新しい体制が育たないことがあります。所長が対応した理由と、次回は誰が担うかを記録します。手助けが必要な時期と、役割の移行が進んでいない状態を区別することが大切です。
方針・実行・説明のどこがずれているかを分ける
目指す方向には合意しているが実行が遅れている場合と、目指す方向そのものが変わった場合では、対応が異なります。前者なら担当、資源、期限を見直します。後者なら、当初の目的と条件を改めて協議する必要があります。単に「話が違う」とするのではなく、どの前提が変わったかを具体化します。
説明が不足しているだけの場合もあります。たとえば地域拠点から見えないところで支援が進んでいても、その状況が共有されなければ不安になります。進捗の報告、判断の理由、未解決事項を共有する仕組みを確認します。意見の相違をすべて契約上の問題にする前に、運営上の情報不足を解消できるかを考えます。
見直しの場を、最初から用意する
統合後に何度でも自由に条件を変えられるわけではありませんが、運営の見直しを行う場は計画できます。誰が参加し、何を確認し、どの事項を決定できるかを明確にします。地域の意見が経営へ届く経路があれば、日常の問題が個人間の不満として滞留することを減らせます。
重大な問題が起きた場合は、契約、専門家の助言、必要な手続きに沿って対応します。一般的な記事だけで解除や責任を判断することはできません。売り手が事前にできるのは、判断基準、連絡窓口、協議の方法、記録を残す仕組みを整えることです。統合を決めた後も、目的を実現するための確認は続きます。
23.売り手が自分の事務所へ応用する問い
第一段階:地域で残したい役割を一枚に書く
自分の事務所がなくなった場合、顧問先が何に困るかを考えます。税務申告の依頼先だけでなく、日常の相談、経営者の判断の整理、地域の専門家への橋渡しなども含めます。ただし、自分しかできないと決めつけず、どの機能なら他の体制で担えるかを考えます。守りたい目的と、現在使っている方法を分けることが出発点です。
次に、各機能について、必要な人、情報、権限、場所、連絡方法を書きます。来所できる場所が必要なのか、事情を理解する担当者が必要なのか、専門的な判断へつながることが必要なのかを具体化します。「地域密着を守る」という希望を、候補先が検討できる条件へ変える作業です。
第二段階:今後増える相談を三つ選ぶ
顧問先の状況を踏まえ、今後増える可能性のある相談を三つ選びます。経営者の交代、拠点の増加、経理体制の変更、資金計画など、実際に接している変化から考えます。顧問先の秘密を外部へ出さず、事務所全体の傾向として整理できる範囲を使います。一般的な流行語ではなく、自分の事務所で起きていることを起点にします。
それぞれについて、現在の体制で対応できる部分、外部の協力があれば対応できる部分、経営の仕組みを変える必要がある部分を分けます。ここで初めて、独立運営、連携、経営統合などの選択肢を比較します。方法を先に決めると、その方法に合う理由だけを探してしまうおそれがあります。
第三段階:候補先へ同じ質問をする
複数の候補先を比べる場合、同じ場面について質問します。地域の顧問先から複雑な相談があったとき、所長が退任したとき、責任者が不在になったとき、拠点の採算が計画を下回ったときなどです。相手がどのように判断するかを聞くと、理念の言葉だけでは分からない違いが見えてきます。
| 比較する場面 | 共通の質問 | 記録する内容 |
|---|---|---|
| 専門的な相談 | 誰へ、どの手順で相談できるか | 担当、費用、期限、地域との連携 |
| 所長の退任 | 地域の責任者と支援体制はどうなるか | 配置、代行、判断権限 |
| 運営上の問題 | 地域の意見をどこで協議するか | 窓口、会議、決裁、記録 |
| 計画の変更 | 何を基準に拠点や機能を見直すか | 指標、期間、説明、選択肢 |
第四段階:確認できた条件と、期待を分ける
候補先の提案を、確認済みの条件、計画として示された内容、口頭の期待に分けます。実施時期や担当が決まっているのか、検討するという段階なのかを区別します。相手を疑うためではなく、自分がどの確実性に基づいて判断するかを理解するためです。期待を契約上の約束と同じように扱わないことが重要です。
未確認事項が残る場合は、誰が、いつ、何を確認するかを決めます。顧問先の意向のように簡単に確定できない事項もあります。その場合は、確認できないことを明らかにし、残る不確実性をどう扱うかを考えます。すべてが分かるまで動けないわけではありませんが、分からないまま何を引き受けるかは理解しておく必要があります。
確認した内容を共有するときは、家族や共同経営者が知りたい経営上の条件と、移行を担当する人が必要とする作業上の条件を分けて整理します。同じ長い議事録を全員へ渡すだけでは、判断と実行のどちらも進みにくくなります。共有範囲を必要最小限に保ちながら、決めるべき事項、担当、次の確認日が分かる短い記録を作ることが有用です。
第五段階:統合しない場合の計画も書く
統合を選ばない場合、地域の相談機能をどの体制で続けるかを考えます。内部育成、採用、外部連携、業務範囲の見直しなど、必要な作業と時間を記載します。統合案だけを具体的にし、独立継続を現状のまま無期限に続けられると考えると、比較が偏ります。どの選択にも必要な準備があることを確認します。
反対に、統合に向けた準備をしたから必ず統合しなければならないわけではありません。希望条件と合わなければ、改善を進めて再検討することもできます。相談を通じて課題を整理し、自分の事務所に合う順序を見つけることが目的です。具体的な準備項目は売却・承継準備のガイドで確認できます。
24.地域の承継を考える所長の疑問
この事例は、後継者不在による売却の事例なのか
本稿で確認した当事者の公式発表から、後継者不在や所長の引退が動機だったとは判断していません。また、対価や詳細な法的手法も確認できません。公開された経営統合を、必ず売却を伴う取引として説明することは避けています。後継者や地域の継続については、読者が自分の事務所へ応用するための独自分析です。
同じ地域の事務所同士で統合する方がよいのか
地域の近さには、顧問先や商慣行を理解しやすい可能性があります。一方で、機能や顧客構成が似ているため補完できる範囲が限られる場合や、競合関係への配慮が必要な場合も考えられます。広域の組織には別の専門性や支援機能がある可能性があります。距離だけで決めず、必要な機能が届くかを比較します。
事務所の看板が残れば、地域の信頼も残るのか
看板や屋号は接点の一つですが、それだけで信頼が維持されるとは限りません。相談先が分かる、回答の理由を説明できる、必要な業務が続く、問題があれば対応してもらえるといった体験も関係します。名称を残す条件と、日常の運営を支える条件を分けて確認することが必要です。
大きな組織なら、所長の仕事をすべて引き継げるのか
組織の規模は、利用できる機能を知る参考にはなりますが、地域へどの人員と権限が配置されるかは別です。所長の仕事を分解し、それぞれを誰が担うか確認します。特定の責任者が優秀であっても、その人が不在のときの支援や、必要な専門家へつながる仕組みがあるかを見ます。
統合後も地域のやり方をすべて残してもらうべきか
残すべきなのは、顧問先に必要な価値や品質を支える機能です。方法は改善できる場合があります。従来の手順の目的を説明し、同じ目的を別の方法で満たせるかを検討します。理由のある地域の配慮と、単に昔から続いている作業を区別すると、統合先との話し合いが具体的になります。
統合の相談をすると、顧問先へすぐ知られるのか
相談の進め方や情報管理は、支援者と確認する必要があります。初期段階では、事務所や顧問先を特定しない集計情報から検討できる範囲があります。ただし、地域、規模、業種等から推測されることもあるため、匿名なら完全に特定を防げるとはいえません。誰に、何を、どの段階で開示するかを先に整理します。
統合日までに、すべてのシステムをそろえる必要があるか
一律にはいえません。通常業務と情報管理に必要な条件を優先し、段階的に移行できる項目を分けます。並行運用を行う場合は、どちらが正式な記録か、誰が照合するか、いつ終了するかを決める必要があります。見た目の統一を急ぐことより、期限と品質を維持できる運営を確認します。
この事例と同じように統合すれば、成長できるのか
同じ結果を保証することはできません。事務所の状況、相手の機能、顧問先の需要、実行体制、時期などが異なります。事例から学べるのは、同じ方法を再現することではなく、目的を具体化し、必要な条件を確認する考え方です。公表された統合の目的と、読者自身が実現したい将来を照らし合わせてください。
25.地域の条件が違えば、設計も変わる
来所相談が多い地域拠点を考える場合
顧問先が事務所へ来て相談することを重視している場合、物理的な窓口の継続が重要な条件になるかもしれません。ただし、建物を残すことだけでなく、相談を受けられる人がいるか、専門的な判断へつながるか、予約や資料の受渡しが分かりやすいかを確認します。窓口が残っていても、すべての回答が別拠点待ちになるなら、必要な機能が十分かを検討する必要があります。
この場合、候補先には、地域の顧問先がどのような目的で来所するかを説明します。単に紙を渡しに来るのか、経営の判断を相談するのか、資料を一緒に確認するのかで、必要な体制は異なります。来所回数を減らすことだけを効率化と考えず、顧問先が必要としている対話をどう維持するかを考えます。
複数地域へ展開する顧問先が多い場合
顧問先が複数の地域で事業を行っている場合、地域の窓口と、全体を見渡す支援を組み合わせる必要があるかもしれません。拠点ごとの情報を誰が集め、誰が全体を確認し、経営者へどう説明するかを整理します。地域の近さだけでは足りず、情報をまとめる管理機能が重要になります。
候補先が複数拠点を持っている場合も、その拠点が連携しているかを確認します。住所が複数あることと、顧問先の業務を横断して支援できることは別です。共通の担当、情報共有、責任の範囲、専門家への相談経路を確認すると、地理的な広がりを実際の対応力として評価しやすくなります。
特定業種への理解が強みの場合
地域の産業に関する知識が事務所の強みであれば、その知識を統合後にどう活かすかを考えます。相手の標準的な業務方法へすべて合わせると、業種特有の確認点が見落とされる可能性があります。一方、地域の知識を共有できれば、他拠点の同業種の顧問先にも役立つかもしれません。
売り手は、専門性を単なる評判として説明するのではなく、どの相談に対応できるか、誰が理解しているか、判断に使う情報がどこにあるかを整理します。候補先には、その知識を維持する担当と、全体で利用する方法を尋ねます。地域の事務所が支援を受けるだけでなく、組織全体へ貢献する姿を考えることで、統合の目的を共有しやすくなります。
地域の条件を、相手選びの質問へ変える
ここで示した三つは、特定の当事者についての事実ではなく、考え方を試すための場面です。自分の事務所がどの条件に近いかを確認し、必要な機能を列挙します。同じ税理士事務所でも、顧問先の構成や相談の方法が違えば、適する統合の設計も変わります。一般的な成功事例の形をそのまま当てはめないことが重要です。
26.事例から持ち帰りたい判断軸
みそら税理士法人の経営統合を考察するとき、本稿が重視したのは、公開されていない取引条件を推測することではありません。公表された目的を手掛かりに、地域の事務所が顧問先へ提供する機能を、次の体制でどう続けるかを考えることです。統合の発表、運営の実施、長期的な成果を分けて読むことで、事例を自分の判断へ使いやすくなります。
所長が整理したいのは、何を残したいか、何を補いたいか、誰がどの判断を担うか、計画が進んだことを何で確かめるかです。地域の信頼は、名称や拠点だけではなく、日常の相談と専門的な判断がつながることで支えられます。後継者を一人の人物だけに求めず、顔の見える責任者と組織の支援機能を組み合わせる視点も持つことができます。
まだ統合や売却を決めていない段階でも、地域で担ってきた役割と、これから必要になる機能を書き出すことから始められます。事務所の承継について相談する際は、顧問先の機密情報を送らず、検討の背景、希望する時期、残したい価値をお伝えください。自分の事務所に合う方法を比較するための材料を整えていきましょう。
参考文献
本件の公開事実は当事者の公式発表を確認しています。その他の資料は、制度と一般的な承継・統合の検討事項を確認するためのものです。本文の比較モデル、質問、運営上の提案は編集上の分析であり、当事者が実施した方法や結果を示すものではありません。
- みそら税理士法人:ビジネスサポート林総合事務所との経営統合に関するお知らせ(2022年6月15日)
- 中小企業庁:中小M&Aガイドライン(支援者、契約、利益相反等の確認)
- 中小企業庁:PMIを実施する(統合の目的と実行計画)
- 国税庁:税理士法人に関するQ&A(運営形態と制度)
- 国税庁:税理士法基本通達(第38条関係を含む)
- 個人情報保護委員会:個人情報保護法ガイドライン通則編(情報の利用・提供と安全管理)
- 個人情報保護委員会:特定個人情報ガイドライン事業者編(個人番号を含む情報)
- 厚生労働省:組織再編に伴う労働関係(事業譲渡・合併等の制度と改正情報)
- 経済産業省:ローカルベンチマーク(財務と非財務の整理)