税理士事務所の顧問先引継ぎ
重要な24論点 契約と申告品質
税理士事務所の顧問先引継ぎを24の論点で解説。守秘義務、顧問契約、説明の順序、原本・データ移管、電子申告、窓口、離脱対応まで、M&A・事業承継で支援を止めない実務を整理します。
税理士事務所の顧問先引継ぎは、名簿と申告データを渡して終わる仕事ではありません。顧問先が次の担当者に相談でき、必要な資料が適切に移り、申告や日々の判断が止まらない状態をつくることが目的です。売却や経営統合を考える所長先生にとって、譲渡条件と同じくらい早く整理したいのが、この引継ぎの設計です。
この記事は、後継者を探している個人事務所の所長、第三者承継を検討する税理士法人の経営者、顧問先の移管実務を任される責任者を対象にしています。守秘義務と契約の確認、説明の順序、資料や電子申告の移行、業務品質の確認までを、顧問先ごとの作業へ落とし込みます。職員の雇用条件や事務所価格の算定は別の論点として、ここでは顧問先への支援を続けるための準備に焦点を当てます。
最初に押さえたいのは、契約を引き継ぐ判断、秘密を開示できる判断、データへアクセスできる設定は別々の作業だということです。どれか一つが済んでも、残りまで自動的に完了するわけではありません。以下の実務案はM&Aアドバイザーの視点から示す設計例であり、個別の契約解釈や法的手続きは、実際の承継方法と事情に応じて税理士会、弁護士等の専門家に確認します。
この記事の目次
1. 税理士事務所の顧問先引継ぎの完成を定義する
契約日と、支援が切り替わる日は同じとは限らない
事務所同士の契約が締結されても、すべての顧問先が同じ日に新しい体制で動けるとは限りません。決算が近い法人、資料回収の遅れがある個人事業者、所長が継続的に経営相談を受けている会社では、必要な準備が異なります。取引の実行日だけを全顧問先共通の完了日とすると、書類上の進捗と現場の実態がずれてしまいます。
完成の目安は、顧問先が窓口を理解していること、次の担当者が作業と判断に必要な情報へ適法にアクセスできること、直近の期限に責任者が付いていることです。加えて、未解決の相談や不足資料について、誰が追跡するか決まっている必要があります。この四つを顧問先別に確認すると、全体の進捗報告が単なる書類提出率から、実際の支援能力を示すものに変わります。
同じサービスを続けるという言葉を具体化する
「今までどおり」という表現には、毎月訪問してもらえる、電話にすぐ出てもらえる、決算前に納税見込みを教えてもらえるなど、複数の期待が含まれます。事務所側が会計処理と申告の継続だけを想定していても、顧問先は経営相談の頻度まで維持されると受け取るかもしれません。継続する内容を項目ごとに確認し、変更があるものは変更時期と代替手段を説明します。
例えば、訪問中心の支援をオンライン中心へ変える場合、移動時間が減るという事務所の利点だけでは顧問先の納得は得られません。資料の送り方、画面共有の操作、対面が必要になった際の対応を先に用意します。これは実際の事例の紹介ではなく、移管計画を考えるための一般例です。手段の変更があるほど、顧問先の作業負担まで計画に含めることが大切です。
M&Aアドバイザーの視点では、引継ぎの完了条件を最初の交渉段階で共有することに意味があります。譲受側が必要とする情報と、譲渡側が準備できる情報の差が早く分かり、後から膨らむ追加作業を見積もれるためです。所長の在籍期間だけを先に決めず、その期間で何を引き渡すか、終了後に残る業務は何かを並べて考えると、無理の少ない計画になります。
2. 名簿を顧問先別の移管台帳に変える
売上管理と移管管理では必要な項目が違う
既存の顧問先一覧には、名称、担当者、月額報酬、決算月が載っていることが多いでしょう。しかし移管には、契約の当事者、対象業務、次の期限、使用ソフト、原本の保管場所、説明状況などが必要です。売上順の名簿をそのまま渡すより、顧問先ごとに移管の論点を記録する台帳を作ったほうが、誰が何を確認すべきかが明確になります。
台帳には共通の管理番号を付け、初期の検討では実名と切り離して管理します。実名の対応表を閲覧できる人は別途限定し、共有先に応じて表示項目を減らします。顧問先が少ない地域では業種、所在地、売上規模を組み合わせただけで推測される場合があるため、名前を削除したことだけで情報管理が完了したと判断しないことが必要です。
状態を一つの完了欄に押し込まない
契約確認、顧問先への説明、資料受領、データ検証、電子申告設定、初回業務の確認を、別々の欄で管理します。説明は済んだが契約書が未返送、データは届いたが開けないという状態があり得るからです。各欄は、未着手、確認中、要対応、完了など、担当者間で意味がそろう区分にします。単なる色分けだけに頼らず、保留理由と次の行動も短く記載します。
情報の更新日と更新者を残すことも重要です。二週間前には未提出だった資料が届いているのに、古い一覧をもとに再請求すると顧問先の負担が増えます。複数の一覧をメールで配布して並行更新する運用は避け、正式版を置く場所と編集権限を決めます。印刷して会議に使う場合も、いつの版かを明記し、手書きの修正を正式版へ戻す担当を置きます。
台帳を詳しくしすぎて維持できなくなることにも注意が必要です。最初は全顧問先共通の必須項目に絞り、相続、税務調査、海外取引などの特殊な事情は個別シートで補います。初期段階で分からない項目は空白ではなく未確認とし、情報がないのか、確認していないのかを区別します。完成度を装うより、不足が見える台帳のほうが実務に役立ちます。
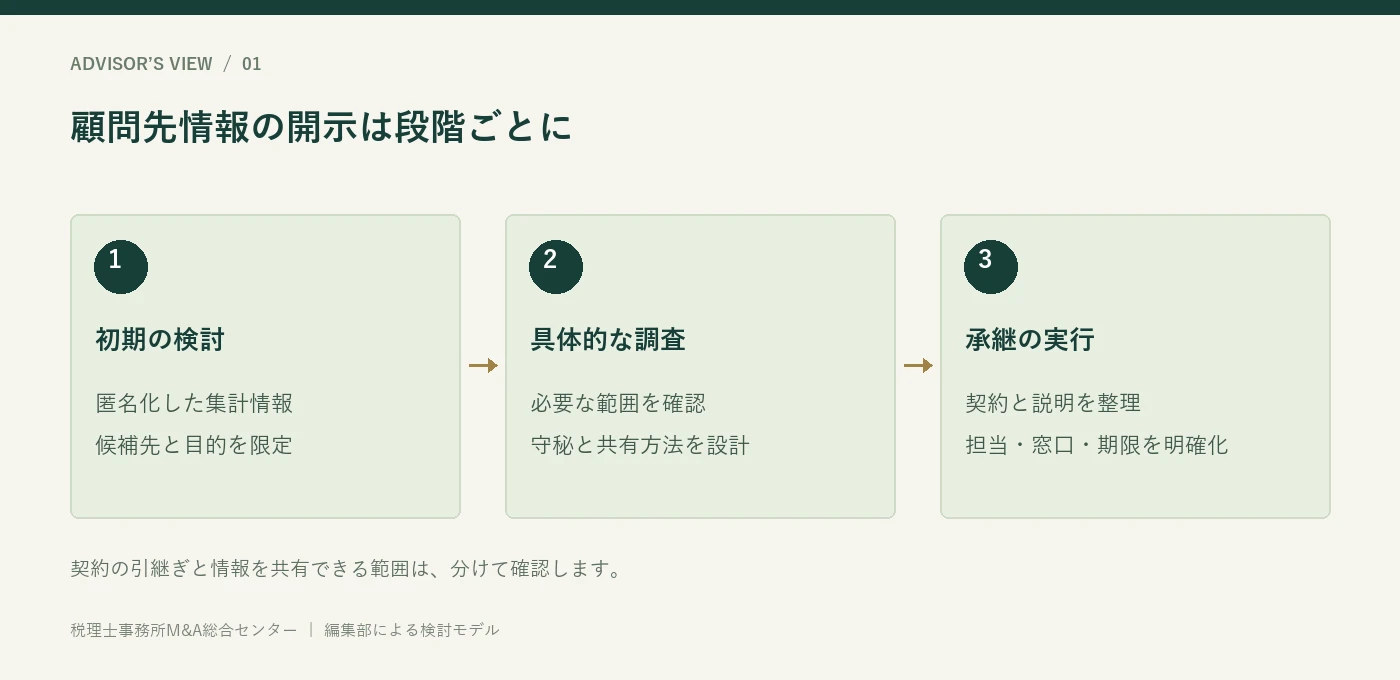
3. 守秘義務と開示判断を整理する
秘密保持契約だけで開示の根拠を代替しない
税理士が業務上知った秘密には税理士法上の守秘義務が関わります。国税庁の案内では、正当な理由なく秘密を漏らしたり利用したりしてはならず、税理士でなくなった後も義務が続くことが示されています。本人の許諾や法令上の義務などの確認が必要であり、買い手候補と秘密保持契約を交わした事実だけから、顧問先資料の開示を一律に判断できません。制度の確認先は国税庁「税理士法違反行為」です。
実務では、どの情報を、誰へ、何のために、どの段階で渡すのかを書き出します。譲渡価格の検討に必要な収益構成と、申告を引き継ぐための顧問先別の税務資料では、必要性も時期も異なります。初期の候補比較で、全顧問先の申告書や個別相談記録まで共有する前提にしないことが大切です。目的を狭く定めるほど、必要な情報を絞りやすくなります。
開示の段階と承認者を決める
検討初期は集計情報、候補が絞られた段階は必要な範囲の詳細、実行に向けた段階は移管に必要な情報というように、開示を段階化する案が考えられます。ただし、段階を設ければそれ自体で適法になるわけではありません。各段階で守秘義務、契約、個人情報、特定個人情報の制約を確認し、開示可能な内容と条件を判断する責任者を置きます。
担当者が候補先から質問を受けるたびに、自分の判断でファイルを追加送信する状態は避けます。質問の目的を確認し、集計値や口頭説明で足りるか、資料の一部だけで足りるかを検討します。開示したファイル名、版、相手、日時を記録すれば、後で誤りが見つかった場合にも影響範囲を追えます。記録は手間を増やすためではなく、関係者が何を知っているかを把握するためのものです。
交渉が終わった候補先への対応も先に決めます。共有リンクの失効、複製の取扱い、返却・削除の確認、閲覧記録の保存などを契約と運用で整えます。資料がどこまでコピーされたか把握できない仕組みでは、削除の依頼だけで管理が終わったように見えてしまいます。外部共有の方法は、候補先へ初めて資料を送る前に相談しておくほうが、後の回収負担を抑えられます。
4. 個人情報と事業承継のルールを分けて考える
事業承継に伴う取扱いにも範囲がある
個人情報保護委員会の通則編ガイドラインには、事業承継に伴う個人データの提供や、承継後の利用目的に関する規定が整理されています。事業承継としての取扱いが認められる場合でも、取得した情報を従前の目的から離れて自由に利用できるわけではありません。また、その整理と税理士の守秘義務や顧問契約上の制限は別に確認します。詳しくは個人情報保護委員会の通則編を参照してください。
移管台帳には情報の種類も記録します。法人の基本情報、経営者個人の資産情報、役員や従業員の給与情報、家族に関する相談、個人番号を含む資料を一括して扱うと、共有の可否や閲覧範囲が曖昧になります。業務単位で必要な資料を分ければ、記帳担当者には不要な個人資産情報まで広く渡ることを防ぎやすくなります。
マイナンバーを含む資料は別の確認線に置く
個人番号を含む情報は、通常の顧客連絡先と同じ感覚で移すべきではありません。取得、利用、提供、保管、廃棄について特定個人情報のルールを確認し、承継方法に応じた取扱いを判断します。詳細は特定個人情報の適正な取扱いに関するガイドラインが基礎資料になります。記事上の一般論から、個別ファイルの移管可否を即断しないようにします。
例えば給与関係のフォルダを一括コピーする前に、個人番号がどのファイルに含まれるか、閲覧権限を誰が持つか、現行の委託内容がどこまでかを確認します。検索で見つかるデータだけでなく、スキャン画像、過去の送信控え、担当者が手元に保管した一覧も対象になります。不要な情報が混ざると、引継ぎ先の管理負担を増やすため、何を残す必要があるかの整理が先です。
顧問先へ説明するときも「データは全部安全に移ります」という抽象的な表現より、共有する目的、範囲、扱う主体、問い合わせ先を伝えるほうが具体的です。担当者が変わった後に削除や訂正を求められた場合の窓口も定めます。新旧事務所が相手の担当だと考えて返答を止めないよう、承継前に受けた請求と承継後の請求の連携方法まで話し合います。
5. 顧問契約を読み直す
法人名、業務、契約期間を実態と照合する
顧問先を引き継ぐ前に、誰と誰が、何について契約しているかを確認します。請求書の宛名と契約当事者が異なる、関連会社の業務が一通の契約書に含まれる、代表者個人の確定申告が慣行として追加されている、といった事情があり得ます。契約書の表題だけで処理せず、実際に受けている業務との対応を一覧にします。
契約の移転や再締結、通知、同意が必要かどうかは、承継の法的な方法と契約条項によって確認します。税理士法人の経営統合を一般会社の株式譲渡と同じものとして扱い、契約が当然にそのまま移ると決めつけることはできません。名称変更にとどまる事項と、契約主体が変わる事項を分け、必要な手続きを専門家と整理します。
古い契約書が見つからない場合の進め方
契約書が見つからない顧問先については、紛失したという事実を記録し、請求内容、過去の見積書、メール、業務報告などから受託内容を確認します。記録がないのに標準契約と同じ条件だったことにして埋めると、後から顧問先との認識の違いが生じます。現状の確認と、これからの契約条件の合意を分けて進めるほうが説明しやすくなります。
新しい書面を案内する際は、署名だけを依頼せず、従前から変わる箇所をまとめます。業務範囲、相談方法、報酬、契約期間、解除、資料の授受などを比較できれば、顧問先は何に同意するのか判断できます。標準化を理由に一度に多くの変更を加えると、承継そのものへの不安と条件変更への不満が混ざるため、変更の目的と時期を明確にします。
回収管理では、送付日と返送日だけでなく、説明済みの相手、確認中の条項、保留の理由を残します。押印や電子契約の操作が難しい顧問先には、別の適切な方法を案内する準備が必要です。返送が遅れている理由が事務手続きなのか、契約内容への疑問なのかで対応は変わります。期限だけを繰り返し催促するより、止まっている場所を聞き取ることが有効です。
6. 業務範囲と暗黙の約束を可視化する
契約に載っていない支援を見つける
所長先生は、決算説明のついでに融資資料を確認したり、経理担当者の交代時に採用の相談に乗ったりしているかもしれません。こうした支援が顧問先にとって重要でも、契約書や担当記録に残っていないことがあります。次の担当者が受託範囲外と答えたとき、顧問先はサービスが急に減ったと感じるため、移管前に慣行を整理する必要があります。
一年間の面談、電話、メールの内容を振り返り、定期業務、随時相談、単発受託、無償対応を区別します。無償で行っていた理由も確認すると、今後の扱いを検討しやすくなります。例外的な事情への一時対応なのか、顧問料に含むと説明していたのかで、顧問先への案内が変わるからです。担当者の記憶だけに頼らず、請求と作業記録も照合します。
相談の範囲と返答の期限を決める
「相談しやすい事務所」という評価を引き継ぐには、相談方法を決めることが大切です。電話、メール、オンライン面談のどれを使うか、急ぎの連絡はどこへ送るか、担当者が不在のときは誰が受けるかを整理します。すべてに即答すると約束するより、受領連絡と回答予定日の連絡を分けるほうが、専門的な確認に時間を要する相談にも対応しやすくなります。
業務範囲を狭める必要がある場合は、突然断るのではなく、何が変わるのか、代わりにどこへ相談できるのかを示します。例えば税務の範囲を超える法律相談には、適切な専門家の関与が必要です。グループ内に専門家がいる場合でも、別契約や追加費用が生じるかを確認してから案内し、顧問料の中ですべて提供できるかのように説明しないことが重要です。
業務一覧は引継ぎ先の都合だけで作らず、顧問先の繁忙期や社内体制に合わせて読み直します。月次資料の締切を前倒しするなら、相手の経理担当者が必要資料をそろえられるかを確認します。事務所内では効率化になる変更でも、顧問先側の残業や二重入力を増やしてしまえば定着しません。双方の作業を一つの工程として捉えることが、引継ぎ後の品質を支えます。
7. 顧問先を移管の難しさで分類する
報酬額だけで説明の順番を決めない
高額の顧問先から対応する考え方は分かりやすいものの、報酬額だけでは移管の難しさを捉えられません。所長個人との関係が深い、社内の経理担当者が不在、複数の関連会社がある、直近に税務調査が予定されているなど、別の軸が必要です。報酬が小さくても事情が複雑な顧問先は、早い段階から準備したほうがよい場合があります。
分類の軸は、期限の近さ、契約上の確認事項、資料の整備度、対話の必要性、システム移行の負荷などに分けます。一つの総合点にまとめる前に、何が難しいのかを表示しておくと、対応する人を割り当てやすくなります。契約確認に時間がかかる相手と、データ移行の検証が必要な相手では、必要な専門性が異なります。
先に試す顧問先を選ぶ
すべてを同時に切り替える前に、説明と資料移管の流れを少数の顧問先で確かめる案が考えられます。その際は手続き上の条件を満たしたうえで、事情が極端に特殊ではなく、担当者が準備に協力できる対象を選びます。ここでの目的は移管を急ぐことではなく、説明文の分かりにくさや台帳の不足項目を発見し、他の顧問先への対応を改善することです。
試行対象だけで問題が起きなかったからといって、全体が安全に移るとは限りません。次に、紙資料が多い相手、オンラインで完結する相手、複数税目の申告がある相手など、異なる条件を確認します。分類ごとの代表的な作業を試すことで、残りの顧問先に必要な時間や確認項目を見積もりやすくなります。試行の記録は、その後の手順書に反映します。
分類は一度作って固定するものではありません。顧問先の経理担当者が退職した、決算作業に遅れが出た、所長との面談希望が増えたなどの変化があれば更新します。表の区分を機械的な優先順位として扱わず、担当者が事情を説明できる余地を残します。顧問先を管理番号だけで見ないことと、全体を整理することは両立できます。
8. 説明の順序と伝える内容を設計する
一斉通知の前に、受け止める体制を整える
顧問先への案内を送る前に、電話やメールで質問を受ける担当者へ説明内容を共有します。送付当日に受付担当が何も知らないと、案内の信頼性が下がります。誰が答えられる質問か、未確定事項にはどう返すか、所長へ取り次ぐ条件は何かを整理し、同じ質問に人によって違う説明をしないようにします。
説明の順序は、契約や法令上必要な手続きを踏まえて計画します。特定の顧問先だけに先に話す場合、その内容が他へ伝わる可能性も考えます。先行説明の理由を明確にし、残る顧問先へ案内する時期を近づけるなど、情報の空白を長くしない工夫が必要です。地域で顧問先同士がつながっている場合には、全体の伝達順序が特に重要になります。
案内に必ず含めたい四つの要素
案内では、何が変わるのか、いつ変わるのか、今後誰へ連絡するのか、顧問先にどの作業をお願いするのかを示します。長い理念説明だけでは、請求先や資料送付先がどうなるか分かりません。変更がない事項も確認済みの範囲で記載し、料金や担当者について未決定なら、決定後にいつ連絡するかを伝えます。
統合先の規模やサービスの多さを並べるだけでは、顧問先の不安に届かないことがあります。現在の月次相談、経理資料の受渡し、決算説明がどのように続くかを先に示し、そのうえで利用できる支援の選択肢を紹介します。追加サービスの利用は顧問先の希望と契約条件によることを明確にし、統合を機に自動的に新しい契約が増える印象を避けます。
文面と面談内容は同じ骨格にそろえます。書面では料金未定なのに、面談で従来どおりと約束してしまうと、後の説明が難しくなります。想定質問と回答方針を事前に確認し、担当者が約束できない事項を明示します。説明は一度で終える予定にせず、初回案内、個別確認、切替直前の再案内というように、必要な時点で必要な情報を届ける構成にします。
9. 初回説明と面談を具体化する
所長の紹介から、新しい担当者との対話へ進める
初回面談では、旧所長が承継先を紹介することに加え、新しい担当者が顧問先の話を聞く時間を確保します。経歴や体制の説明だけで終わると、顧問先は相談相手がどのような人か判断できません。普段困っていること、月次で見たい数字、連絡を受けやすい時間帯など、日常のやり取りにつながる問いを用意します。形式的な顔合わせを、次の業務に使える情報を得る場に変えます。
面談に参加する相手も確認が必要です。経営者だけでなく、経理担当者や資料を取りまとめる家族が実務を担っている場合があります。一方で、経営者個人の資産相談を経理担当者の前で扱うことは適切でない場合もあります。誰がどの情報を知る立場にあるかを確認し、すべてを一つの会議で話そうとしないことが大切です。必要に応じて議題と参加者を分けます。
説明と確認依頼を一緒に詰め込みすぎない
承継の案内、契約書の説明、新システムの紹介、資料提出方法の変更を一度に行うと、顧問先は何を優先すべきか分からなくなります。初回は体制と今後の手続きを説明し、操作の案内は別の時間を設けるなど、負担を分散します。面談の最後に、顧問先側の次の作業と事務所側の次の作業を一つずつ確認すると、説明が実行につながりやすくなります。
面談記録には、一般的な感想だけでなく、確認できた事実、顧問先の希望、未回答の質問、返答担当者、返答予定日を残します。「問題なし」と記録するだけでは、何を説明して何に同意したのか分かりません。例えば訪問継続の希望がある場合には、頻度、場所、参加者、開始時期を記し、契約条件へ反映が必要かを判断します。記録は顧問先にも要点を共有できる形に整えます。
新しい担当者が分からない質問を受けたときは、その場で推測して答えず、確認先と返答時期を伝えます。旧所長の横で知識を試されるような面談になると、曖昧な説明で切り抜けようとする誘因が生まれます。旧所長が過去の経緯を補い、新担当者が今後の手順を説明するなど役割を分けると、双方の強みが伝わりやすくなります。引継ぎ面談は人の優劣を比べる場ではありません。
最後に次回連絡の予定を決めます。新担当者へ連絡できる状態をつくっても、初回の接点が何か月も先では関係が育ちません。直近の月次資料の確認や決算準備を次の接点にすると、挨拶から実務へ自然に移れます。面談後の連絡が約束どおり届くこと自体が、新しい体制への評価になります。大きな説明より、小さな約束を確実に果たすことが有効な場面です。
10. 不安や反対を聞き取り、対応を記録する
継続しないという言葉の背景を分ける
顧問先が承継に難色を示した場合、すぐに料金の問題と決めつけないようにします。長年の所長との関係が終わる寂しさ、担当が変わる負担、遠方の事務所になる不安、情報を広く共有される懸念など、背景はさまざまです。同じ「今のままがよい」という言葉でも、面談を重ねれば対応できる部分と、条件として実現できない部分が分かれます。
聞き取りでは、気になる点を一度にすべて解決しようとせず、今の支援で特に大切なことを尋ねます。経営者は所長との年一回の面談を重視し、経理担当者は月末の質問への回答を重視しているかもしれません。相手ごとの期待を把握すれば、継続できる事項を具体的に示せます。漠然と安心を求めるより、困る場面を想定して話すほうが実務的です。
譲れない希望と、調整できる方法を整理する
旧所長の永続的な関与など、実現できない希望を受けたときは、その理由と可能な代替策を示します。一定期間の同席、過去案件の照会窓口、次の担当者との追加面談など、目的に合った方法を検討します。ただし、合意前にできると約束しないようにします。旧所長が善意で個別の希望をすべて引き受けると、引退計画と新体制の責任関係が崩れるおそれがあります。
費用に関する質問は、現在の契約内容を確認してから対応します。顧問料を維持できるか、追加業務が発生するか、移行の操作支援に費用がかかるかを分けて説明します。値引きを提示する前に、何に負担を感じているのかを確認することが重要です。料金の不安に見えても、同じ料金で面談頻度が減ることへの疑問かもしれません。価格だけの交渉にすると、本来の懸念が残ります。
質問は一覧に集め、複数の顧問先で繰り返されるものを案内に反映します。例えば請求書の名義変更が分かりにくければ、全体向けの補足説明を用意できます。一方で個別事情を含む回答を、他の顧問先にも当てはまる一般回答として配布しないようにします。共通の質問と個別の契約判断を分けることが、効率と正確さの両立につながります。
最終的に別の税理士を選ぶ顧問先が出る可能性もあります。その場合も、必要な資料返却や期限に関わる対応を、関係悪化を理由に止めないようにします。未了の業務と請求の取扱いを確認し、顧問先が支援の空白に置かれないよう連絡を整理します。離脱をゼロにすると約束するのではなく、選択を尊重しながら適切に移行する方針を持つことが、事務所の信頼を守ります。
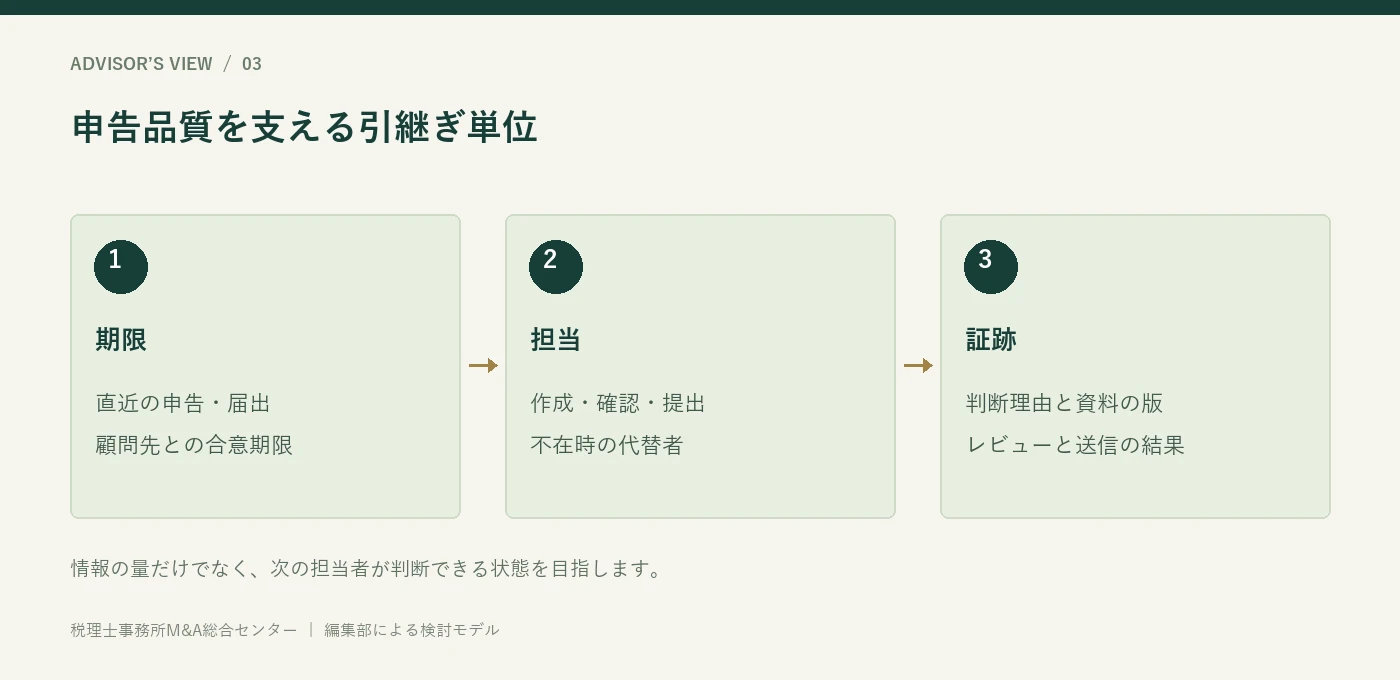
11. 申告期限から移管日を逆算する
一つの移管日に、すべての業務を合わせない
会計入力の移管日、決算作業の引継ぎ日、顧問先への窓口変更日を、一日でそろえる必要があるとは限りません。直近の申告を旧体制で完了し、次の月次から新体制で対応する案も考えられます。ただし、その間の契約主体、担当範囲、データの利用条件を明確にする必要があります。実務上便利だからという理由だけで、責任の境界を曖昧にしてはなりません。
顧問先別の予定表には、申告期限だけでなく、資料受領、残高確認、検討事項の決定、申告内容の説明、送信、受信結果の確認までを載せます。申告期限に間に合う予定でも、顧問先が内容を確認する時間が確保されていなければ計画は不十分です。複数税目や関連会社がある場合は、それぞれの工程が同時期に重なるかも確認します。
法定期限と所内の締切を区別する
所内の作業締切を前倒しすることは有効ですが、顧問先へ法定期限のように伝えると混乱を招きます。何のための締切か、遅れた場合に誰へ相談するかを示します。期限の計算や延長の適用は税目と事情によって変わるため、個別案件を担当する税理士が確認します。承継に伴う忙しさを理由に、期限が当然に延びると考えることはできません。
繁忙期を避けて契約しても、引継ぎ作業が次の繁忙期に重なることがあります。資料整理、顧問先説明、システムの確認には通常業務とは別の時間が必要です。日程を立てる際は、各担当者が引継ぎに使える時間を見積もり、予定件数を配分します。人員数が同じでも、経験や担当する顧問先の難しさによって余力は異なるため、単純な均等割りは避けます。
遅れが出た場合の対応も定めます。追加支援を依頼する、切替対象を減らす、旧システムの参照期間を延ばすなど、法令と契約に適合する範囲で選択肢を用意します。すでに顧問先へ案内した日付が変わる場合は、理由、変更後の予定、顧問先への影響を連絡します。内部の工程表だけを修正して外部への説明を忘れることが、連絡の行き違いにつながります。
期限管理の責任者は、表を更新する人と判断する人を分けて考えます。事務担当者が一覧を整備しても、複雑な申告の担当判断まで負うわけではありません。実務責任者が進捗を確認し、問題案件を早めに引き上げる仕組みを置きます。全件の詳細を毎日会議に上げるより、期限接近、不足資料、未決判断などの条件で確認対象を絞ると、重要な案件を見落としにくくなります。
12. 過年度資料と判断過程を引き継ぐ
完成した申告書から分からない情報を残す
過去の申告書や決算書を見れば数値は分かりますが、その処理を選んだ背景までは読み取れないことがあります。複数の選択肢を比較した経緯、顧問先から受けた説明、追加資料が得られなかった理由などを、必要な範囲で整理します。引継ぎ先が前年踏襲の意味を判断できず、毎年同じ質問を顧問先へ繰り返す状態を防ぐためです。
判断記録には、事実と解釈を分けて書きます。「経営者からこの説明を受けた」という事実と、「その説明を前提にこの処理を検討した」という判断を区別すれば、前提が変わったときに再検討できます。結論だけを残すと、新担当者はその処理が今期も妥当か確認できません。参照した資料の所在と作成日も付け、後から根拠をたどれる形にします。
未解決事項を完成資料に埋め込まない
過年度に関する懸念、顧問先へ照会中の事項、税務調査で継続検討となった事項は、未解決事項の一覧にまとめます。完成済みフォルダの中にメモが一枚あるだけでは、次の担当者が気づかない可能性があります。対応期限、次に確認する相手、現時点で把握している影響を記載し、判断が必要なものは税理士へ明確に引き継ぎます。
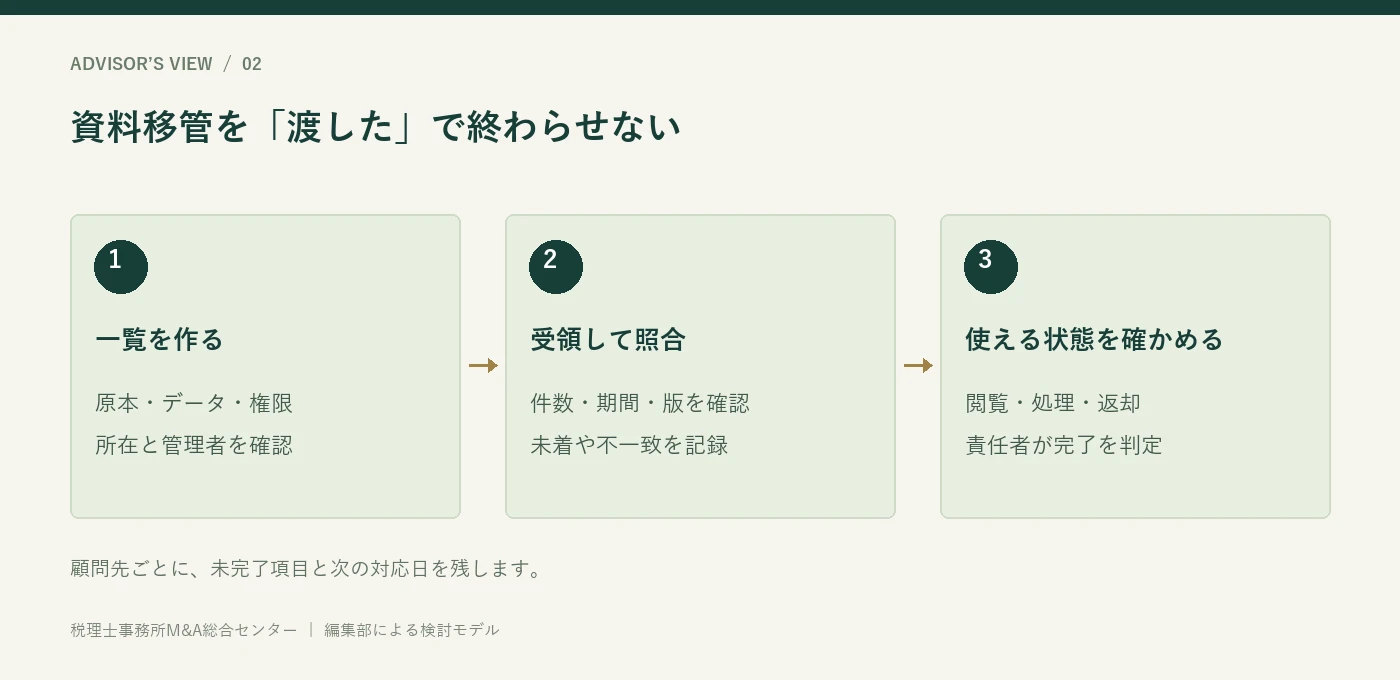
資料の網羅性と品質も分けて確認します。ファイルがそろっていても、最新版がどれか不明、試算表と申告書の対応が取れない、添付資料が抜けているといったことがあります。顧問先ごとに、直近年度、前年度、継続項目の順に確認し、移管直後の業務へ影響する資料から優先します。全期間を一度に完全整理しようとして、直近の必要資料の確認が遅れないようにします。
引継ぎ資料には、不必要な主観的評価や個人的な感想を書き込まないようにします。「連絡が遅い顧問先」と評するより、資料が届く時期、通常使う連絡方法、催促が必要になる工程を具体的に記すほうが役立ちます。新担当者が先入観を持つことを避けながら、実務に必要な注意点を共有できます。顧問先との関係性を伝えるときも、観察できる事実を中心にまとめます。
最後に、引継ぎ先が説明を受けて理解できたかを確認します。旧担当者が資料を置いたことと、新担当者が使えることは違います。代表的な案件を一つ選び、前年の処理を新担当者が説明する機会を設ければ、不明点が見えます。これは個人を評価する試験ではなく、説明と資料の不足を見つけるための確認です。判明した不足を他の顧問先の資料にも反映すると、全体の品質が上がります。
13. 原本と預かり品を照合する
どこにあるかだけでなく、誰のものかを確かめる
紙の帳簿、契約書、通帳の写し、領収書、申告関係の控えなどには、事務所が作成したものと顧問先から預かったものが混在します。原本と写しを区別し、所有者、保管場所、保管目的、返却予定を整理します。棚の箱数が合っていても、別の顧問先の資料が紛れていれば確認として不十分です。箱やファイルごとに管理番号を付け、台帳との対応を取ります。
保管期間が長い資料についても、古いから一律に廃棄するのではなく、法令、契約、係争や調査の状況を確認します。承継を機に書庫を空けたい事情があっても、処分する権限や必要な保存期間の判断が先です。保存義務の主体が顧問先なのか事務所なのか、原本を事務所で預かる必要があるかも整理し、適切な返却と保存を分けて進めます。
移動する瞬間の責任を明確にする
原本を別拠点へ運ぶ場合、梱包、搬出、運送、受領、開梱確認の各段階に担当者を置きます。単に発送した記録だけでは、相手側が内容を確認できたか分かりません。受領時には箱数と管理番号を照合し、不足があれば速やかに連絡します。破損しやすい資料や取り出し頻度の高い資料を区分し、通常業務で必要なものを輸送中の箱に入れたままにしないようにします。
スキャンしてから廃棄する運用へ変える場合も、画質、両面の読み取り、付箋や添付物、ページ順を確認します。読み込んだ枚数が多いだけでは、後で使えるデータになっているとは限りません。原本保存の要否や電子保存の条件は資料に応じて確認し、デジタル化が法的な保存要件を自動的に満たすとは扱わないことが大切です。移管の都合で安易に原本を捨てないようにします。
顧問先へ返す資料には一覧を添え、受領確認の方法を決めます。大量の資料を一度に返すと、顧問先側に保管場所がなく困ることもあります。返却時期と方法を相談し、今後の資料受渡しルールも合わせて説明します。返却の記録は、責任を押し付けるためではなく、どの資料がどこへ移ったかを後から確認できるようにするために残します。
事務所に印章や認証用機器などがある場合は、紙資料と別の管理が必要です。利用権限、返却先、利用終了日を確認し、単に書類の箱へ入れて移すことは避けます。預かり品の存在自体を顧問先と確認し、適切な取扱いへ変更する機会にします。担当者の机や鍵付き引出しに保管されている物もあるため、共有書庫だけを確認して終了しないことが重要です。
14. 会計・申告データを検証して移す
コピーできたことと、業務で使えることは違う
電子データの移管では、ファイルの保存に成功しただけで完了と判断しないようにします。新しい環境で開けるか、対象年度がそろうか、仕訳件数や残高が一致するか、添付資料とのリンクが切れていないかを確認します。会計ソフトと申告ソフトが別の場合は、同じ顧問先番号に見えても対応が異なることがあるため、システムごとの管理番号を整理します。
移行前には、対象期間、対象ファイル、出力形式、利用ソフトの版、文字コードなどを確認します。操作の詳細は製品と契約条件により異なるので、提供元の正式な案内を利用します。旧事務所の担当者だけが知る独自の保存形式がある場合は、変換方法と検証方法を記録します。特定の端末でしか開けないファイルは、引継ぎ先で再現できる環境を整えるか、別の適切な保存方法を検討します。
残高一致の先にある確認
総額が一致していても、補助科目、部門、取引先、消費税区分、固定資産の情報が変わっている可能性があります。何を確認するかは実際の業務に合わせて決め、重要な項目を絞って比較します。数値の照合を担当者一人の目視だけに頼らず、比較表と確認記録を残すと、差異が出た場合にどこから調べるか分かりやすくなります。
移行中に旧環境へ追加された仕訳や修正を、どの時点で新環境へ反映するかも決めます。最初のコピー後も双方で入力を続けると、どちらが正式なデータか分からなくなります。入力を止める時間帯、変更を記録する方法、差分反映の担当者を定め、顧問先側の入力にも影響する場合は事前に案内します。停止時間を設けられない場合は、その条件に合わせた手順を検討します。
検証用の環境と本番の業務環境は分けて管理します。試しに取り込んだデータが、そのまま正式な帳簿として使われることを防ぐためです。検証結果が承認される前に旧データを削除せず、必要な期間は適切な権限で参照できる状態を残すことを検討します。ただし、保存の必要性と保存範囲は確認し、関係者が無期限に複製を持ち続ける運用にはしないようにします。
検証の完了記録には、対象、実施日、実施者、確認方法、残った差異、承認者を記載します。差異がゼロでなくても、内容を理解し適切に対応できるなら次の工程へ進める場合があります。逆に、差異が小さくても原因不明のままなら調査が必要です。件数を早く消化することより、次の担当者がデータの状態を説明できることを優先します。
15. 電子申告と委任関係を整える
顧問契約、税務代理、電子上の設定を照合する
税務代理の権限を明示する手続きと、電子申告のシステム上の委任関係や閲覧設定は、同じものとして処理しないようにします。国税庁は税務代理権限証書の手続きを案内し、e-Taxは委任関係の登録・解除やメッセージ共有の機能を説明しています。必要な手続きを確認する際は、税務代理の権限の明示とe-Taxの委任関係の登録をそれぞれ確認します。
顧問先別の台帳には、関与する税理士又は税理士法人、対象税目、対象期間、現在の設定、変更が必要な設定を整理します。旧体制で行う最後の申告と、新体制で行う最初の申告を明確にすると、変更の時点を考えやすくなります。関連会社や代表者個人の申告をまとめて扱っている場合も、納税者ごとに確認し、一社の設定変更で全員分が済むとは考えないようにします。
通知が届く先と、実際に見る人を決める
申告を送信できる環境ができても、受信通知や各種のお知らせを確認する担当者が決まっていなければ対応が止まります。どの画面を誰が確認するか、必要な情報を顧問先へどう知らせるかを決めます。電子上の設定と事務所内の役割を対応させることが重要です。利用する機能の通知仕様は変更されることもあるため、現在の正式な案内で確認します。
旧担当者の利用者識別番号や認証情報を新担当者へそのまま渡して、従来と同じ操作を続ける設計は避けます。適切な権限と本人確認のもとで、正規の手続きを使って関与先の情報を扱える状態を整えます。電子証明書などの利用条件も確認し、所長が引退した後も旧所長名義の環境に依存する状態を残さないことが必要です。
地方税や納付に関わる仕組み、顧問先が利用する別サービスについても、国税の設定と別に確認します。申告書を作成する担当、送信する担当、顧問先へ納付を案内する担当が異なる場合は、引継ぎ後の連絡順序を明記します。システムの名称を一覧にするだけでなく、実際に何の業務に使っているかを書けば、設定漏れが業務に与える影響を把握しやすくなります。
切替後の最初の申告では、送信したことだけでなく、受信結果の確認と控えの保存までを完了条件にします。顧問先への報告や納付案内が必要な場合には、それも確認します。旧事務所が最後まで処理した案件と混同しないよう、年度や申告区分を照合します。システム移行の担当者と税務担当者が別なら、双方が確認した記録を残してから完了とします。
16. アクセス権と認証情報を再設計する
引継ぎ期間の例外を放置しない
承継直後は旧担当者と新担当者が同じ資料を確認する必要が生じます。そのため一時的に権限を広げる場合でも、目的、対象、期限、解除担当者を記録します。引継ぎが終わった後も旧関係者が全顧問先の情報を閲覧できる状態を残さないようにします。権限を与える手順と同じくらい、いつ回収するかを決めることが重要です。
アクセス範囲は、事務所の所属だけでなく業務の必要性に合わせます。ある顧問先の記帳を手伝う人が、同じ経営者の相続相談資料まで読む必要があるとは限りません。顧問先単位、業務単位、資料の機密性に応じて分ける案を検討します。細かく設定しすぎて業務が止まる場合は、承認手続きを簡潔にするなど、権限を広く放置する以外の方法を探します。
共有アカウントの依存を減らす
共有の利用者名とパスワードを全員が使う運用では、誰がどの操作を行ったか追いにくくなります。サービスの機能や契約に合わせて個人ごとのアカウントを使い、多要素認証や適切なアクセス制御を検討します。IPAの中小企業の情報セキュリティ対策ガイドラインは、基本的な対策と管理の整理に役立つ公的資料です。具体的な設定は利用環境に合わせて判断します。
パスワードを引継ぎ資料の本文へ並べたり、顧問先一覧と同じファイルに保存したりすると、一つの誤送信で情報と入口が同時に漏れるおそれがあります。認証情報は通常の業務説明から切り離し、安全な管理方法を決めます。アクセス権を移した後は、旧端末、旧担当者のクラウド利用、外部共有リンクなども確認し、入口が残っていないか点検します。
端末や保存先の管理も含めて考えます。新しい事務所の共有環境へ資料を移しても、旧担当者の個人端末や持ち運び用媒体に複製が残っていれば、全体の所在を把握できません。削除の要否と方法は保存義務や契約を踏まえて決め、必要な複製は管理対象として記録します。所在不明の複製を増やさないよう、作業用の一時保存場所も限定します。
権限の見直しは移管当日だけでなく、担当変更、所長の関与終了、外部支援者の作業終了といった節目に行います。定期的な棚卸しの予定も決めれば、一時権限が恒久化しにくくなります。閲覧記録を残す場合は、単に保存するだけでなく、誰が異常を確認し、どの条件で調査するかを定めます。管理機能を導入しただけで運用が完了したとは考えないことが大切です。
17. 業務品質を共同確認する
前のやり方を理解してから、変更を決める
承継先に標準の業務手順があっても、移管した顧問先へすぐ一律に適用できるとは限りません。顧問先の事業、経理担当者の経験、資料の届き方に合わせて形成された工程があるためです。旧手順を残すか変えるかを判断する前に、その手順が解決していた問題を確認します。形式が古く見えても、特定の資料不足を補う重要な確認が含まれていることがあります。
品質の確認では、作業を行う人、内容を検討する税理士、顧問先へ説明する人を明確にします。旧担当者と新担当者が互いに相手が確認したと思っている状態を避けるためです。責任者の名前を一覧に書くだけでなく、どの成果物を見て、何を確認し、どこに確認済みの記録を残すかを決めます。最初の月次、最初の決算、最初の申告で確認点を分けると運用しやすくなります。
移管直後の二重確認を、終了できる仕組みにする
一定期間、旧担当者と新担当者が同じ成果物を確認する方法は、不足を見つけるのに役立ちます。ただし、すべてを無期限に二重確認すると、業務量が増え続けます。対象となる顧問先や論点、確認する期間、通常体制へ移す条件を定めます。所長の感覚で確認対象が毎回変わる状態より、重要な論点が残る案件を継続確認するほうが、負荷と効果を調整できます。
差異が見つかった場合は、旧担当者の誤りと即断せず、元資料、前提、設定、作業時点を確認します。同じ勘定科目でも、顧問先ごとに補助管理の方法が違うことがあります。差異の原因を分類すると、単純な入力ミス、説明不足、手順変更、税務判断が必要な事項を分けられます。税務判断に関する相違は、担当する税理士が根拠と影響を検討し、必要に応じて顧問先へ説明します。
業務品質は処理の正確さだけでなく、顧問先が必要な時期に説明を受けられることも含みます。数字が正しくても、金融機関へ提出する日を過ぎていれば、顧問先の経営に支障が出ます。契約上の業務範囲を踏まえつつ、顧問先の利用目的と予定を担当記録に残します。承継先が提供する月次資料の形式が変わる場合は、見方を説明し、必要な項目が抜けていないか確認します。
改善事項は、その顧問先だけの対応と全体の手順変更を区別します。一社で起きた事情を全顧問先へ無条件に適用すると、不要な作業が増えます。一方で、保存場所の分かりにくさや確認欄の不足など共通の原因なら、標準手順を修正する価値があります。改善の決定者と適用開始日を決め、古い手順が残らないようにします。品質管理を個人の注意力だけに依存させない設計です。
18. 連絡窓口と回答責任を一本化する
入口を分かりやすくし、裏側の連携を整える
承継後に顧問先が最も困るのは、何かを相談したいときに誰へ連絡すべきか分からないことです。旧所長、新担当者、専門部署へ順番に説明し直す状態は、組織が大きくなった利点を実感しにくくします。顧問先から見た窓口を決め、その窓口が内部で必要な専門家へつなぎ、回答の進捗を把握する体制を考えます。専門家が増えることと、顧問先の連絡先が増えることは同じではありません。
電話番号やメールアドレスを残す場合も、実際の受信先、閲覧担当、返信する名義を確認します。旧メールへ届いた連絡を新担当者へ転送する運用では、転送されない添付ファイルや迷惑メールの扱いに注意します。転送先を増やすだけで対応済みになるわけではないため、受領から回答までの担当を定めます。窓口の変更を知らない相手への案内文も用意します。
回答の遅れを見えるようにする
相談の管理では、受領日、内容、担当者、回答予定日、現在の状態を記録します。単に担当者へメールを回した時点で処理済みにすると、実際の回答が止まっていても見つかりません。顧問先への一次回答と、専門的な検討後の最終回答を区別すれば、時間がかかる相談でも進捗を伝えられます。回答予定を守れない場合には、遅れる理由と次の連絡時期を知らせます。
所長個人の携帯電話へ連絡が来る顧問先については、急に連絡を断つより、新窓口へ移す流れをつくります。所長が受けた相談を新担当者へ共有する方法と、所長がその場で答えてよい範囲を決めます。引継ぎ後も所長だけが回答し続けると、担当者に情報が蓄積されず、新体制が育ちません。顧問先の安心を保ちながら、回答の中心を段階的に移します。
対応時間の案内も具体的にします。夜間や休日の連絡が従来の慣行だった場合、その期待を放置したまま標準の受付時間へ変えると不満につながります。緊急性の判断と、通常の相談の受付方法を説明します。すべての連絡に即時対応できると約束するのではなく、通常時と例外時の手順を明確にすることで、担当者が無理なく継続できる支援になります。
窓口を一本化しても、顧問先が責任者と話す手段は残します。日常の担当者へ言いにくい不満や、重要な条件変更の相談を受ける経路があると、問題が表面化する前に把握しやすくなります。受付窓口から責任者へ上げる条件を決め、苦情が担当者の受信箱だけに留まらないようにします。顧問先にとっての分かりやすさと、内部の責任分担を両方整えることが必要です。
19. 顧問料・請求・預り金の境界を明確にする
同じ月に二つの請求が届かないようにする
顧問料の請求は、契約上の提供期間、請求日、入金日が一致しないことがあります。月末に翌月分を受け取る場合、決算料を年一回請求する場合、特別業務を完了後に請求する場合などを整理します。旧事務所と新事務所がそれぞれ自分の基準で請求すると、二重請求や請求漏れが起こり得ます。顧問先別に、最後の旧請求と最初の新請求を明記します。
料金の改定がある場合は、事務所間の合意だけで顧問先への説明が済んだことにしないようにします。変更する業務内容、開始時期、計算方法を確認し、必要な合意を得ます。承継と同時に料金が変わる場合は、理由が伝わりにくくなるため、従前の業務との差を具体的に示します。事務所の規模が変わることだけを改定の根拠として説明しても、顧問先が納得するとは限りません。
口座や請求名義の変更は、誤送金対策と合わせる
振込先を変更するときは、正式な案内方法と問い合わせ先を決めます。突然届いたメールだけで口座変更を依頼すると、顧問先が不正な連絡ではないか不安に感じることがあります。既知の窓口から説明する、契約主体と請求名義を照合できるようにするなど、確認しやすい案内にします。新旧の口座が併存する期間は、誤って旧口座へ入った金銭の扱いも事務所間で定めます。
口座振替などを使っている顧問先には、必要な再手続きと締切を確認します。新しい支払方法が有効になるまでの暫定的な支払いを案内する場合は、対象月を明確にします。顧問先の経理担当者が変わっている場合、旧所長への説明だけでは社内処理へ反映されないため、実際の支払担当者へ届くかを確認します。請求の混乱は日常業務への不信につながりやすい部分です。
未収金、前受金、預り金などの残高は、顧問料の一覧と分けて整理します。何のための金銭で、誰に帰属し、誰が返還や充当を行うのかを確認します。事務所間で金額を精算しただけでは顧問先の認識と一致しない場合があります。特に使途が限定された預り金は、通常の売上や運転資金と同じように扱わず、残高と根拠を個別に照合する必要があります。
請求に関する問い合わせも窓口を決めます。過去の請求の訂正、新旧の請求書の差、口座振替の失敗について、顧問先が二つの事務所へ何度も連絡しなくてよいようにします。対応担当が情報を確認できる範囲を用意し、旧事務所へ照会する際の連絡方法も定めます。顧問先に見えるのは一枚の請求書ですが、その正確さには契約と業務と入金の連携が必要です。
20. 特殊案件を通常移管から切り分ける
税務調査や争いのある案件は別の計画を持つ
税務調査が進行中の顧問先、過年度の処理について見解の相違がある顧問先、期限の迫った複雑な相談がある顧問先は、通常の月次移管だけでは対応できません。何が起きていて、どこまで回答し、次にいつ誰が動くのかを、個別の案件票にまとめます。旧所長しか経緯を知らない場合は、面談記録や資料を確認しながら整理する時間を確保します。
責任の所在や損害の取扱いが関係する場合は、当事者間の契約や専門家の助言に基づいて判断します。引継ぎ先が資料を受け取ったから過去の問題をすべて引き受ける、旧事務所が作業したから新事務所は対応しない、と単純に切り分けることはできません。顧問先への必要な支援を止めない体制と、当事者間の責任整理を分けて進めることが重要です。
家族や関連会社にまたがる依頼を分けて記録する
一人の経営者から法人、家族、資産管理会社の相談をまとめて受けている場合、相談の窓口は同じでも契約や情報の主体が異なります。誰の依頼で、どの情報を誰へ伝えてよいのかを確認します。家族間で意見が分かれている相続案件などでは、従来の所長が事情を理解していても、新担当者が同じ感覚で情報を共有すると問題になる可能性があります。
休眠中の法人、廃業手続き中の顧問先、連絡が取りにくい顧問先も、通常の継続顧問先と区別します。請求が止まっているから業務が終わったとは限らず、残る手続きや保存資料があるかもしれません。顧問先の状態、契約の状態、税務上の手続きの状態をそれぞれ確認します。台帳から削除する前に、対応を継続する必要がないかを判断します。
国外の取引先、外国語の資料、複数の制度が関係する案件など、承継先の対応範囲を超える可能性がある業務も早めに確認します。グループに専門家がいるとしても、具体的な担当者の受入れが決まっていなければ対応能力が確保されたとはいえません。相談の受け方、必要な契約、追加費用、回答までの時間を整理し、顧問先へ説明する前に内部の連携を確かめます。
例外案件は、数が少ないから後回しにするのではなく、対応の難しさと期限で優先順位を付けます。通常移管の進捗率が高くても、一件の重要案件が未対応なら全体の完了を宣言できない場合があります。例外一覧を会議の最後に読むだけでなく、専用の責任者と日程を置きます。標準手順で扱えないものを明示することは、標準化の失敗ではなく、適切な管理の一部です。
21. 離脱を数字と対話の両方で捉える
継続件数だけで安心しない
契約が続いている顧問先でも、相談が減った、資料提出が止まった、面談の予定が決まらないといった変化があるかもしれません。形式的な契約継続だけを成功指標にすると、関係が弱くなっている兆候を見落とします。月次の接点、質問への回答、顧問先の業務状況を見ながら、従来と変わった点を確認します。連絡が減った理由は不満とは限らないので、直接聞くことが必要です。
継続率を算出する場合は、分母と期間をそろえます。移管対象に含めた顧問先のうち、廃業予定の顧問先をどう扱うか、決算のみの顧問先を月次顧問と同じように数えるかを決めます。件数と報酬額の両方を見る場合も、それぞれの意味を分けます。数字は状況を把握する手段であり、単独で担当者の対応の良し悪しを決める材料にはしないほうがよいでしょう。
離脱理由を、次の説明へ反映する
契約終了の理由は、料金、担当者との相性、訪問方法、専門性、顧問先自身の廃業や再編などに分けて記録します。複数の理由がある場合は一つに無理に分類しません。担当者が推測した理由と、顧問先から直接聞いた理由も区別します。理由が分かれば、全体向けの案内不足なのか、個別の業務条件の問題なのかを検討できます。
離脱を防ぐために、実現できないサービスを約束したり、担当者が過剰な無償対応を続けたりすると、長期的には品質が不安定になります。継続したい理由を支えられる体制があるかを確認し、必要なら契約内容を再調整します。顧問先が別の支援を選ぶ場合も、適切な移管と説明を行うことが、地域での信頼を保つうえで重要です。継続率の数字だけを目的にしないことが大切です。
統合先の専門サービスを紹介する際は、顧問先の課題から考えます。すべての顧問先へ同じ営業案内を送ると、承継を機に売り込みが増えたと受け取られる可能性があります。既存業務が落ち着き、必要性が確認できた段階で、選択肢として説明します。情報共有や別契約が必要なら、その条件も先に案内します。信頼の継続は、提案の数を増やすことだけで実現するものではありません。
振り返りは担当者を責める場ではなく、体制を改善する場として設計します。問い合わせへの回答が遅れた原因が、担当者の努力不足ではなく、専門部署への依頼方法が不明だったことかもしれません。顧問先からの声と作業の記録を合わせて確認し、改善した内容が現場へ届いたかを追います。同じ問題が繰り返される場合は、担当者への注意だけでなく工程自体を見直します。
22. 不具合や事故に備える
想定するのは大きな事故だけではない
移管中には、添付ファイルが開けない、旧メールへ連絡が届く、資料が別の棚へ入る、同じ業務を双方が行うなど、日常的な不具合も起こり得ます。小さな不具合が申告の遅れや情報の誤送信へつながらないよう、気づいた人が報告できる窓口を決めます。原因が分からない段階でも報告してよい運用にすると、問題が大きくなる前に対応しやすくなります。
不具合の記録には、発見日時、対象の顧問先、影響する業務、現在分かっている事実、暫定対応、次の確認担当者を残します。推測を事実として記載すると、調査が違う方向へ進むため、確認できていない点を明示します。顧問先への説明が必要な場合は、担当者が独自に断定せず、責任者が確認した内容をそろえて伝えます。
情報に関する事故は、初動と判断を分ける
誤送信や不正アクセスが疑われる場合には、影響の拡大を止めるための初動と、法令上の報告・通知の要否の判断が必要です。共有リンクの停止、関係する権限の確認、記録の保全などを行いつつ、専門家や管理責任者へ速やかに連絡する体制を用意します。個人情報保護委員会のガイドライン等を確認し、個別の事故内容に応じて判断します。小さいと思い込んで放置しないことが大切です。
システム障害時には、どの業務を先に復旧するかを決めます。すべてのファイルが同じ優先度ではなく、直近の申告や顧問先への回答に必要な資料を優先する考え方があります。バックアップがあることだけで安心せず、復元できるか、復元後に最新の作業を反映できるかを確認します。移行作業を開始する前に復旧方法を決めておくと、不具合が起きた後の判断が速くなります。
人の不在にも備えます。旧所長が急に対応できなくなった場合、過去の経緯を確認する代替者がいるか、顧問先へ連絡できるかを点検します。一人しか知らない情報を完全になくすのは難しくても、重要な案件から説明を記録することはできます。引継ぎが予定どおり進むことだけを前提にせず、途中で支援体制が変わった場合の優先順位も考えます。
事故や不具合の後には、発生原因だけでなく発見が遅れた理由を検討します。入力の誤りは起こり得ても、それを別の工程で見つける仕組みがあれば影響を小さくできます。改善策は担当者の注意喚起だけで終えず、確認欄の追加、権限の変更、連絡経路の修正など実行可能な内容にします。改善後に実際の運用で使われているかまで確認して、一連の対応を完了させます。
23. 完了判定と所長の関与終了を決める
引き渡した側と受け取った側が一緒に確認する
引継ぎの完了は、旧事務所が資料を送ったと宣言するだけでは判断できません。新担当者が資料を確認し、顧問先との連絡が始まり、次の業務を進められる状態になったかを双方で確かめます。完了条件は当初の計画に沿って確認し、満たしていない項目があれば担当者と期限を付けて残します。未了事項を隠して全件完了とするより、残る作業が明確な状態のほうが安全です。
完了確認の記録には、顧問先名や管理番号、対象業務、資料の所在、未了事項、アクセス権の状態、今後の窓口を記載します。すべての詳細を一枚に載せる必要はありませんが、必要な台帳へたどれることが重要です。確認者の名前と日付を残すと、後で状況を振り返れます。顧問先自身に確認してもらう事項がある場合は、内部の完了記録と区別して管理します。
所長の関与を、時間ではなく役割から減らす
所長が一定期間残る場合、最初は共同面談と過去の説明、次に例外案件への照会、最後に限定的な問い合わせ対応というように、役割を段階的に変える案が考えられます。期間だけを決めてすべての相談に応じ続けると、最終日に突然関与を止めることになりかねません。新担当者が判断し、顧問先へ説明する機会を増やしていくことが、関係の移行につながります。
関与終了後の連絡方法も決めます。過去資料に関する質問を誰が取りまとめるか、回答を依頼できる範囲と期間はどこまでかを確認します。無期限・無制限の協力を当然とせず、必要な条件を合意します。個人の携帯電話へ直接問い合わせが続かないよう、事務所内で質問を整理して連絡する方法を設けると、所長の負担と新体制の責任が明確になります。
終了時には、所長が持っている資料やアクセス権を確認します。顧問先の情報を保有する必要が残るか、返却や削除の対象は何かを整理し、関係する法令や契約に従って処理します。顧問先へも、日常の連絡先と責任者を改めて案内します。以前の案内を覚えていることを期待せず、役割が変わる節目に分かりやすく伝えることが重要です。
移管後の振り返りは、最初の申告や決算など実際の業務が一巡した時点でも行います。契約直後には見えなかった資料不足や、旧所長だけが把握していた季節的な相談が判明することがあります。必要な改善を記録し、以降は通常の顧問先管理に移します。承継のための特別な管理をいつまでも残すのではなく、通常運営で品質を保てる状態へ移ることが、最終的な完了です。
24. 実行用チェックとよくある質問
最初の打ち合わせで決めること
最初からすべての資料を集めようとするより、何を判断するために何が必要かを整理します。顧問先の移管責任者、契約確認の責任者、情報管理の責任者、業務品質を確認する税理士を決め、役割が重なる場合にも担当範囲を明らかにします。事務所の規模に合わせて兼任は可能ですが、役割自体を省略しないことが大切です。以下は具体化のための確認表であり、個別案件の法的判断を代替するものではありません。
| 確認する領域 | 最初に用意する情報 | 決めておきたいこと |
|---|---|---|
| 顧問先の全体像 | 匿名の管理番号、業務範囲、決算月、担当体制 | 移管台帳の正式版と更新担当 |
| 契約と情報 | 契約書、開示対象の種類、既存の委託内容 | 専門家への確認事項と開示承認者 |
| 期限 | 直近の申告、資料回収、顧問先説明の予定 | 旧体制と新体制の担当境界 |
| データと原本 | 利用システム、保管場所、資料の所有者 | 移管方法、検証方法、受領確認者 |
| 顧問先への説明 | 変更点、確定事項、未確定事項 | 説明順序、窓口、質問への回答方法 |
| 完了 | 未了事項、初回業務の確認結果 | 完了条件と所長の関与終了条件 |
表を埋める際は、情報がない項目を無理に推測しません。未確認としたうえで、誰がいつ確認するかを付けます。特に契約書の所在や個人番号を含む資料の範囲は、早い段階で不明点を見つける価値があります。見つからないまま移管を急ぐより、業務の優先順位を決めて確認するほうが、顧問先への説明も落ち着いて行えます。
顧問先一社ごとの完了判定
次の表は、担当者が相互確認するときの例です。すべての顧問先に同じ資料が必要なわけではありません。対象外と判断した項目には、その理由を簡潔に残します。完了していない項目があっても、必要な支援を継続できる暫定体制が整っているかを確認し、残る作業と終了条件を明記します。形式的に全欄へチェックを付けることを目的にしないようにします。
| 判定項目 | 確認する状態 |
|---|---|
| 契約 | 当事者、業務範囲、必要な手続き、変更点が確認されている |
| 説明 | 顧問先が次の窓口、予定、必要な作業を理解している |
| 期限 | 次の申告や提出に担当者と確認者が割り当てられている |
| 資料 | 原本と電子データの所在、受領、不足が記録されている |
| 利用環境 | 必要な権限と正規の手続きが整い、不要なアクセスが見直されている |
| 品質 | 初回業務で確認した差異と対応が共有されている |
| 請求 | 新旧の対象期間、名義、口座、未精算項目が整理されている |
| 残る課題 | 未回答の相談に担当者と回答予定日が付いている |
顧問先には売却の検討を始めた時点で知らせるべきですか
一律の時点を決めることはできません。契約、情報開示の必要性、承継方法、交渉の進み具合に応じて検討します。早く知らせることだけで誠実な対応になるとは限らず、未確定の説明が不安を広げる場合もあります。一方、必要な確認や手続きを後回しにすることも適切ではありません。誰に何を伝える必要があるかを整理し、関係する専門家と時期を決めることが出発点です。
顧問先名を伏せた一覧なら、自由に見せてもよいですか
名前がなくても、地域、業種、売上規模、特殊な取引を組み合わせると相手が分かる場合があります。情報を受け取る人が何を知っているかによっても推測のしやすさは変わります。初期の検討では集計する、細かい所在地を外す、特殊な説明を減らすなどの工夫を検討し、守秘義務や契約の制約も確認します。名前を削除したことだけをもって開示の判断を終えないようにします。
会計ソフトは承継と同時に統一したほうがよいですか
業務効率の利点はありますが、顧問先の操作負担、データ変換、過年度の参照、直近の申告への影響を確認して決めます。組織の切替とシステム変更を同時に行うと、問題の原因が分かりにくくなる場合があります。段階的な変更が適することもあるため、時期と対象を検討します。旧環境を残す場合も利用条件と保存の必要性を確認し、管理されない二重運用が続かないよう終了条件を決めます。
所長が残れば、顧問先は離れないと考えてよいですか
所長の関与は安心材料になり得ますが、継続を保証するものではありません。顧問先は新しい担当者の対応、日常の利便性、料金、専門性なども見ています。所長がすべてを処理し続けると、新しい体制への信頼が育ちにくくなる場合もあります。共同面談、質問の共有、新担当者による回答を通じて、相談先が自然に移る機会をつくることが必要です。
最初の相談では何を準備すればよいですか
事務所の運営形態、おおまかな顧問先数と業務構成、希望時期、顧問先の引継ぎで気になることを整理すると話を始めやすくなります。初回から顧問先名簿や申告書、個人番号を含む資料を送る必要はありません。必要な情報と安全な共有方法は相談の中で確認します。支援範囲と費用条件も説明を受けてから、具体的な準備に進むことが大切です。
顧問先の引継ぎを中心に相談を進めたい方は、顧問先の承継に関する案内をご覧ください。事務所全体の進め方は相談から承継までの流れにまとめています。所長先生が守りたい関係や、まだ整理できていない課題は、事業承継の相談窓口でお聞かせください。移管の準備は、今ある情報を点検し、次に確認することを決めるところから始められます。
説明用の仮定:紙の資料が多い法人の移管を組み立てる
ここからは実在の成約事例ではなく、工程を理解するための説明用の仮定です。ある法人では、経営者が毎月の訪問時に領収書を渡し、旧担当者が事務所へ持ち帰って入力しているとします。顧問先の経理担当者は会計ソフトを操作しておらず、過去の資料の一部は旧事務所の書庫にあります。この場合、新事務所がクラウド会計を標準にしていても、移管当日から顧問先自身による入力へ切り替える計画は負担が大きくなります。
まず、直近の月次業務を従来の資料回収方法で続けられるかを検討し、訪問する担当者、資料を預かる場所、受領記録を決めます。次に、書庫の資料から当期の処理と直近の申告に必要なものを特定し、原本と写しを区別して移します。過去の全資料の整理は別工程にし、今月の作業を止めないようにします。新しい保存方法を導入するなら、顧問先側で誰が操作するかを確認した後に、対象となる資料を絞って試します。
この例の完了条件は、クラウド会計のアカウントを作ったことではありません。資料が予定どおり届き、新担当者が入力と確認を行い、経営者が月次の説明を受けられることです。その状態を確かめた後、資料送付の方法を改善する余地を検討します。移管と業務改善を分けて管理すれば、何の変更で問題が起きたか分かりやすくなります。変更を少なくすること自体が目的ではなく、顧問先が対応できる順序で進めることが目的です。
説明用の仮定:決算だけを受託する顧問先の確認
別の仮定として、顧問先が日常の会計入力を行い、税理士事務所は決算と申告を中心に受託している場合を考えます。月次顧問より接点が少ないため、承継の案内を送って返事があっても、次の申告まで実務上の不明点が見つからない可能性があります。新担当者は、過去の修正仕訳、資料の提出時期、質問の窓口、会計データを受け取る形式を、次の決算前に確認しておく必要があります。
顧問先の会計担当者が交代している場合には、前回と同じ形式でデータを準備できるかを確かめます。申告の直前に初めて新担当者がデータを開く予定にせず、必要な権限と資料の所在を早めに確認します。一方で、契約にない月次確認を当然のように追加するのも適切ではありません。追加の支援が必要なら、業務範囲と費用を説明し、合意したうえで実施します。接点が少ない顧問先ほど、契約と実務の境界が重要になります。
この例では、最初の決算が終了するまで移管の確認項目が残る可能性があります。全体の承継日を過ぎたから台帳を閉じるのではなく、次の決算で確認すべき点を通常の案件管理へ引き渡します。旧所長へ照会できる期間がその前に終わるなら、必要な質問を前倒しで整理します。業務の頻度が違えば完了の確かめ方も違う、という視点を持つことで、月次顧問向けの手順を機械的に当てはめることを避けられます。
税理士事務所の顧問先引継ぎを進めるときは、顧問先の事情を起点に、契約、資料、担当、期限を一つの計画に結び付けることです。承継先の標準手順へ合わせる作業と、顧問先が必要な支援を受け続ける作業を調整し、どちらかだけを優先しないようにします。引継ぎの良し悪しは、渡したファイル数よりも、次の業務を迷わず進められるかに表れます。
参考文献
制度・手続きの確認には次の公開資料を参照しました。確認日:2026年9月20日。具体的な手続きや様式は、実行時点の最新情報と個別事情を確認してください。本記事の台帳、会議、説明、品質管理の設計は、これらの資料をそのまま転載したものではなく、顧問先移管を考えるための独自の実務提案です。